
 admin
預售屋真的安全嗎?中國爛尾樓改革、履約保證與建商倒閉風險一次看
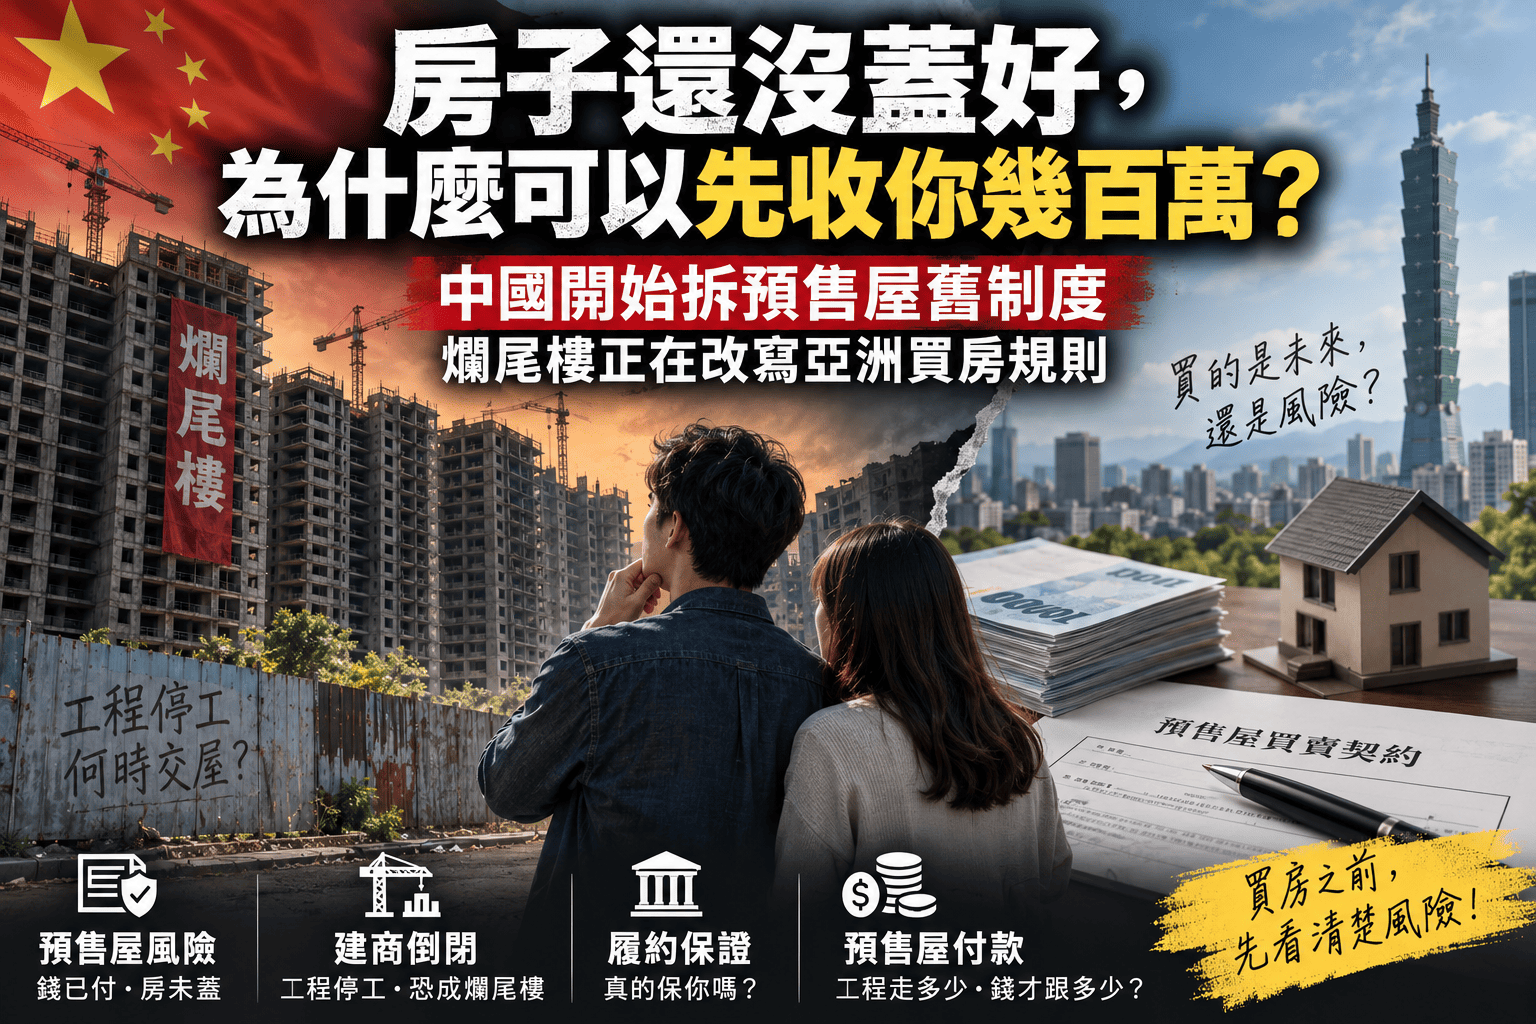
預售屋最大的吸引力,是可以在房屋完工前先卡位、分期付款;但最大的風險,也正好來自同一件事:房子還沒蓋好,買方的錢就已經先進場。
中國近期開始重新調整長年依賴預售資金支撐開發的房市模式,包括加強預售資金監管、部分房貸延後至完工後撥款,以及鼓勵更多現房銷售。這場改革背後,正是大量爛尾樓、建商資金鏈斷裂,以及買方已付款卻未必能順利取得房屋的教訓。
對台灣購屋族來說,真正值得關心的不是中國房價,而是預售制度到底把多少風險提前轉嫁給買方,以及履約保證真正保障了什麼。
預售屋最奇怪的地方,其實大家早就習慣了:房子還沒蓋,錢卻先付了
一般消費邏輯很簡單:買手機,拿到手機再付錢;買車,通常也是交車前後完成付款。
但買預售屋完全不同。
房子可能還只是一塊地,甚至還沒有正式動工,買方卻已經開始:
- 簽約
- 繳訂金
- 繳工程款
- 準備房貸
這套制度之所以長期存在,是因為房地產開發本來就需要大量資金,建商可以透過預售,把未來的房屋提前賣出去,再利用自有資金、銀行融資與買方預售款共同支撐工程。
預售制度本身不一定有問題,真正的風險在於:如果建商中途資金斷裂,買方可能已經付了錢,房子卻還沒有完成。
中國為什麼現在開始拆這套模式?因為爛尾樓已經變成信心危機
中國房市長期高度依賴預售制度。當房市快速成長、建商銷售順暢時,這種模式可以快速回收資金、提高開發效率。
但當房市轉弱、銷售下滑、融資收緊,問題就會開始放大。
過去幾年,包括大型開發商在內的多家企業出現資金鏈危機,一些已經售出的建案停工,買方卻可能早已支付頭期款,甚至開始承擔貸款責任。
爛尾樓真正傷害的,不只是房價,而是買方對「房子最後到底能不能交付」的信任。
最新改革核心:不要讓買家的房貸太早變成建商的資金
中國近期推出的新措施,其中一個重要方向,就是降低開發商對預售資金的依賴。
改革方向包括:
- 部分房貸延後至房屋完工後再撥款
- 加強預售資金監管
- 鼓勵更多現房銷售
這代表過去「買方先簽約、銀行先撥款、建商再拿這筆錢繼續蓋」的模式,正在被重新檢討。
新制度真正想做的,是讓房子先蓋到更安全的程度,再讓購屋資金大量進場。
這其實是在改變一件事:房子還沒蓋好時,風險到底應該由誰承擔?
傳統預售制度下,開發風險會由建商、銀行與買方共同承擔。
但三者的能力完全不同。
| 角色 | 風險承擔能力 |
|---|---|
| 建商 | 掌握工程、資金與開發決策 |
| 銀行 | 具備財務審查、授信與擔保能力 |
| 一般買方 | 缺乏工程監督、財務分析與風險控制能力 |
所以預售制度真正需要回答的問題,不只是「可不可以先賣」,而是:
如果房子最後蓋不完,損失到底應該由誰承擔?
房子還沒蓋好就先賣不是原罪,重點是買方的錢有沒有被鎖在正確地方
預售制度並不一定天然危險。
如果買方繳的預售款能夠:
- 專款專用
- 只能支付特定建案工程成本
- 依照工程進度撥付
- 有明確監督與信託機制
風險就會明顯降低。
真正危險的是,買方以為自己的錢正在「蓋這一棟房子」,實際上卻可能被整個企業集團拿去買土地、填補其他專案資金缺口或支付其他營運支出。
這也是為什麼信託、專戶、專款專用與工程進度控管,會成為預售屋制度的核心。
改革可能讓建商現金流大幅下降,小型開發商壓力尤其大
對建商而言,這類改革並不輕鬆。
因為過去可以透過「先賣房、先拿錢、再用資金蓋房」提高資金效率;如果改成需要先蓋更多、才能取得更多款項,建商就必須準備更高的自有資本與融資能力。
- 自有資本需求提高
- 銀行授信能力更重要
- 融資成本提高
- 高槓桿建商壓力增加
預售制度改革可能同時帶來「買方更安全」與「小建商更難生存」兩種結果。
為什麼寧可讓房市短期更痛,也要改預售制度?
因為對房市而言,最重要的基礎不是低利率,而是信心。
如果買方開始懷疑:
「我今天買的房子,兩三年後真的拿得到嗎?」
即使房價下降、利率下降、貸款條件放寬,也不一定能讓消費者重新進場。
房市改革真正的重點,已經從「怎麼讓大家繼續買」轉向「怎麼讓買的人相信一定能交屋」。
爛尾樓最可怕的不是工程停了,而是買方可能同時失去房子與資金
爛尾樓對一般家庭最嚴重的影響,是可能同時承擔兩種損失:
- 房子無法如期取得
- 部分購屋資金已經支付出去
甚至還可能繼續面對租屋、貸款、法律訴訟、建案重整與家庭現金流壓力。
這已經不是單純的投資損失,而可能直接影響婚姻、育兒、退休與家庭財務安排。
這也是為什麼台灣的「履約保證」非常重要
台灣預售屋制度同樣存在「房屋尚未完工,買方先付款」的基本風險,因此制度上設有履約保證與相關履約擔保機制。
目前常見的預售屋履約擔保方式,包括:
- 不動產開發信託
- 價金返還之保證
- 價金信託
- 同業連帶擔保
- 公會辦理連帶保證協定
看到「有履約保證」不代表房子一定能拿到,真正重要的是:你買的建案採用哪一種履約擔保。
履約保證真正要問的,不是「有沒有」,而是「保什麼」
不同履約擔保方式,保障邏輯並不完全相同。
| 保障方向 | 買方應關心的問題 |
|---|---|
| 資金管理 | 錢是否進專戶、用途怎麼限制 |
| 續建保障 | 建商停工後,有沒有其他單位承接續建 |
| 價款返還 | 無法履約時,已繳價金如何處理 |
買預售屋不能只問「有沒有履保」,還要追問「是哪一種履保、出事之後怎麼處理」。
台灣近年也開始更重視:你的錢到底匯到哪裡?
近年台灣預售屋履約擔保制度也朝更強化資金透明與專戶管理的方向調整。
其中很重要的一個方向,就是在採用不動產開發信託或價金信託時,更明確揭示:
- 信託專戶名稱
- 信託帳號
- 買方價金應如何匯入
核心目的就是避免買方以為自己的錢已進入信託,實際上卻先流入建商一般帳戶。
預售款真正要管的,是不能被建商任意調度
預售屋資金管理的核心其實很單純:買方繳的錢,應該優先用在這個建案本身。
包括:
- 工程款
- 相關稅費
- 必要開發成本
而不是被拿去填補其他建案、購買新土地或支付與該建案無關的營運支出。
中國與台灣制度雖然不同,但共同方向都很清楚:買方的錢不能變成建商可以任意使用的營運資金。
爛尾風險不是中國獨有,任何預售市場都要面對同一個問題
只要市場允許房屋完工前銷售,就一定要回答一個問題:
建商中途出現財務問題、工程停工時,買方的錢與房子要怎麼處理?
台灣近年也曾出現部分預售建案停工、營造廠或建商資金周轉問題,政府與相關單位因此需要介入掌握工程與履約擔保狀況。
所以爛尾風險並不是單一國家的特殊現象,而是所有預售制度都必須處理的結構問題。
預售屋最容易被低估的風險,其實不是房價跌,而是交屋不確定
大家買預售屋最常討論的是:
- 未來會不會漲
- 現在是不是買貴
- 單價和附近相比如何
但比房價波動更嚴重的風險,是房子根本無法交付。
房價下跌,至少還有一間房可以持有、自住或出租;沒有交屋,買方甚至連資產本身都拿不到。
買預售屋第一個要查的,不是建案廣告,而是建商本身
接待中心可以很漂亮,樣品屋也可以做得非常精緻,但真正負責蓋房子的仍然是公司本身。
購屋前至少可以確認:
- 建商成立多久
- 過去交屋紀錄
- 是否有重大訴訟或爭議
- 過往建案品質
- 關係企業狀況
- 若為一案公司,背後母公司是誰
第二個要看:土地與建照是否清楚
預售屋風險不只來自建商財務,也來自土地權利與開發條件。
購屋前應確認:
- 土地所有權
- 抵押權狀況
- 建照
- 使用分區
- 相關開發條件
如果土地本身權利複雜、抵押負擔高,後續工程與融資風險也可能提高。
第三個一定要問:這個建案到底是哪一種履約保證?
這個問題不需要不好意思。
可以直接問:
- 這案是哪一種履約擔保
- 信託銀行是哪一家
- 預售屋付款要匯到哪一個帳戶
- 如果建商停工,誰負責後續處理
- 有沒有續建機制
- 什麼情況可以返還已繳價款
最重要的是把保障內容看進契約,而不是只聽銷售人員口頭說明。
「有信託」不代表萬事安全
這是預售屋非常常見的誤解。
信託比較接近一種資金管理架構,它不是保證建案永遠不會出問題的魔法。
即使有信託,如果工程成本暴增、資金不足或建商倒閉,仍然可能出現續建困難。
真正要看的不是「有沒有銀行名字」,而是錢有沒有進專戶、用途是否受限、工程進度如何撥款,以及出事後怎麼處理。
銀行有信託,也不等於銀行保證房子一定完工
銀行在信託架構中的角色,通常是依照信託契約管理相關資金,而不是替建商承擔所有施工與完工責任。
因此看到大型銀行名稱時,仍然應該確認:
這個信託真正保的是資金管理、續建,還是價款返還?
第四個要看:預售屋付款怎麼跟工程進度連動
一般預售屋付款會依照簽約、開工、樓層進度、結構完成與交屋等階段分期。
這種設計原本就是要讓付款進度和工程進度大致匹配。
最直觀的原則就是:工程走多少,錢才跟多少。
如果工程才剛開始,買方卻已經支付很高比例價款,就代表資金暴露得更早,應該更仔細評估風險。
中國推現房銷售,本質上就是把更多開發風險移回建商端
所謂現房銷售,簡單說就是房子先蓋到完成或接近完成,再進行銷售。
對消費者來說,優點非常直接:
- 可以直接看到房屋
- 可以確認格局與品質
- 社區環境更明確
- 交屋不確定性降低
但代價是建商必須自己承擔更多建築期間的資金成本。
現房制度一定比較好嗎?也不是完全沒有代價
如果完全不允許預售,開發商就需要準備更多自有資金,銀行融資需求也會增加。
這可能帶來:
- 開發成本增加
- 市場供給減少
- 小型建商退出
- 部分成本轉嫁售價
成熟制度不一定要完全消滅預售,而是要降低預售資金被濫用、風險過度轉嫁給買方的可能性。
為什麼亞洲市場長期特別依賴預售屋?
亞洲許多城市過去經歷快速城市化、土地價格上升與大量住宅需求,房地產開發本身需要龐大資金。
預售制度可以讓建商提前回收資金、加快開發速度,因此在房市高速成長階段非常有效率。
但當環境轉向人口下降、成交降溫、融資收緊時,原本提高效率的制度,也可能變成高槓桿風險來源。
中國的問題,本質上就是「高成長制度遇上低成長時代」
房市快速上漲時,開發商可以形成一套資金循環:
- 賣A建案取得預售款
- 利用資金施工
- 再購入B土地
- 推出B建案取得新資金
只要市場持續成交,這套循環可以維持很久。
但一旦新屋銷售突然下滑,新資金進不來、舊工程卻還要持續支出,資金鏈就可能斷裂。
預售制度本質上,就像把未來收入提前拿到今天
對開發商而言,預售就是把未來房屋銷售收入提前取得。
優點是提高資金效率,但代價是未來收入已經先被使用。
順風時,預售制度非常有效率;逆風時,工程成本增加、新案賣不動,就可能快速出現資金缺口。
對買方來說,要分清楚「買房」和「替建商融資」之間的界線
當你買一間尚未完成的預售屋,經濟本質上不只是購買未來房屋,也是在提供一部分開發資金。
因此預售屋風險本來就應該反映在價格與交易條件中。
如果買方承擔等待、施工、建商財務與利率風險,卻沒有換到合理價格或保障,那就等於承擔了風險,卻沒有得到足夠補償。
所以預售屋便宜一點,不一定真的比較便宜
假設預售價比附近成屋便宜一些,但你同時要承擔:
- 兩到三年的等待時間
- 建商財務風險
- 實際格局與樣品屋落差
- 施工變更
- 未來利率變動
真正應該比較的,不只是單價,而是「風險調整後成本」。
預售屋還有另一個風險:交屋時貸款條件可能已經不同
你簽約時的利率、銀行鑑價與貸款成數,不一定等於兩三年後交屋時的實際條件。
如果未來:
- 利率上升
- 貸款成數下降
- 銀行鑑價低於預期
買方就可能突然需要補上更多自備款。
預售屋真正的風險不只有建商,還包括你交屋那一天的金融環境。
如果建商真的倒閉,買方第一時間應該做什麼?
- 確認目前工程進度
- 確認履約擔保類型
- 確認信託或專戶資金狀況
- 聯絡地方政府、消保或相關單位
- 與其他買方建立協調與資訊共享機制
預售屋停工通常不是單一住戶的問題,而是整個建案共同面對,因此集體掌握資訊往往比單獨處理更有效。
建商倒閉不一定代表房子永遠蓋不完
有些停工建案後續仍可能透過:
- 其他建商承接
- 更換營造廠
- 債權重整
- 續建機制
但能不能成功,高度取決於土地權利、剩餘資金、工程進度、未售戶數與債務狀況,因此每個建案結果都可能不同。
預售屋真正值得怕的,不是建商小,而是資金結構不透明
大型建商也可能有財務問題,小型建商也不一定危險。
真正值得注意的是:
- 負債程度
- 資金來源
- 工程紀律
- 不同專案是否隔離
- 履約制度是否清楚
品牌大小可以參考,但不能取代對資金結構與履約機制的判斷。
房市真正缺的,可能不是便宜的錢,而是「確定性」
當房市進入低成長甚至下行週期時,政府即使降利率、放寬貸款、刺激需求,也不一定能立刻讓買方重新進場。
因為對一個準備承擔數十年房貸的人來說,最基本的前提仍然是:
我買的房子,最後真的會存在。
這也是中國這次改革真正重要的地方:不是單純讓貸款更便宜,而是想辦法讓「交屋」重新變成市場可以相信的承諾。
台灣購屋族真正該學到的,不是「中國房市很危險」
真正值得借鏡的是:任何預售制度都存在履約風險。
只要房子還沒完成、買方已經付款,就不能把:
- 有建照
- 有接待中心
- 有銀行信託
- 有知名代銷
直接等同於零風險。
買預售屋前,至少先確認這6件事
- 建商過去交屋紀錄
- 土地與建照是否清楚
- 履約擔保是哪一種
- 買方款項實際匯到哪個帳戶
- 付款進度是否和工程進度合理搭配
- 工程停工時,契約如何處理
這6件事的重要性,通常都高於建商送多少家電、裝潢或早鳥優惠。
預售屋最重要的不是「買得早」,而是「風險看得早」
許多建案會強調早鳥、潛銷、第一批價格,讓消費者產生「晚買就更貴」的壓力。
但購屋不是演唱會搶票。
預售屋真正值得搶的不是第一順位,而是完整資訊。
中國真正想拆的,不只是預售屋,而是「用下一個買家的錢支撐上一個建案」的高槓桿模式
這可能是整場改革最重要的觀察。
預售本身不是最大的問題,真正危險的是一個房地產集團如果不斷依賴新案銷售、新借款與新土地,去支撐舊工程與舊債務。
這種模式高度依賴:
- 房價持續上升
- 成交持續成長
- 融資環境持續寬鬆
一旦市場反轉,原本被高速成長掩蓋的風險就可能同時浮現。
預售屋制度的下一個時代,可能不是全面禁止,而是讓建商自己承擔更多風險
中國鼓勵現房銷售,台灣則持續強化信託專戶、專款專用、履約擔保與續建責任。
兩邊制度不一樣,但共同方向非常接近:
不能再把所有「房子還沒蓋好」的開發風險,都提前轉嫁給買方。
房市真正成熟的標誌,不是房價永遠上漲,而是建商出事時制度仍然能運作
一套好的預售制度,不能只在景氣好、建商賺錢時看起來沒有問題。
真正要看的是最糟情況發生時,買方能不能:
- 拿到房
- 拿回部分或全部價金
- 啟動續建機制
- 清楚知道如何處理爭議
如果所有保障都只能建立在「這間建商應該不會倒吧」,那其實不叫制度,只叫信任。
從中國爛尾樓到台灣履約保證,真正該問的其實只有一個問題
買預售屋時,大家最常問的是:
「現在買划不划算?」
但可能還少問了一個更重要的問題:
如果這間建商明天不能繼續蓋,我的錢和房子會怎麼辦?
只要這個問題還答不出來,就代表你對這間預售屋的風險還沒有真正了解。
中國現在重新設計預售制度,就是因為過去大量購屋族已經用很高的代價,替市場回答過一次這個問題。
買一間尚未存在的房子時,風險不能只交給信任,而要交給清楚、透明而且真正能執行的制度。