
 admin
AI記憶體熱潮,正在改寫亞洲出口版圖
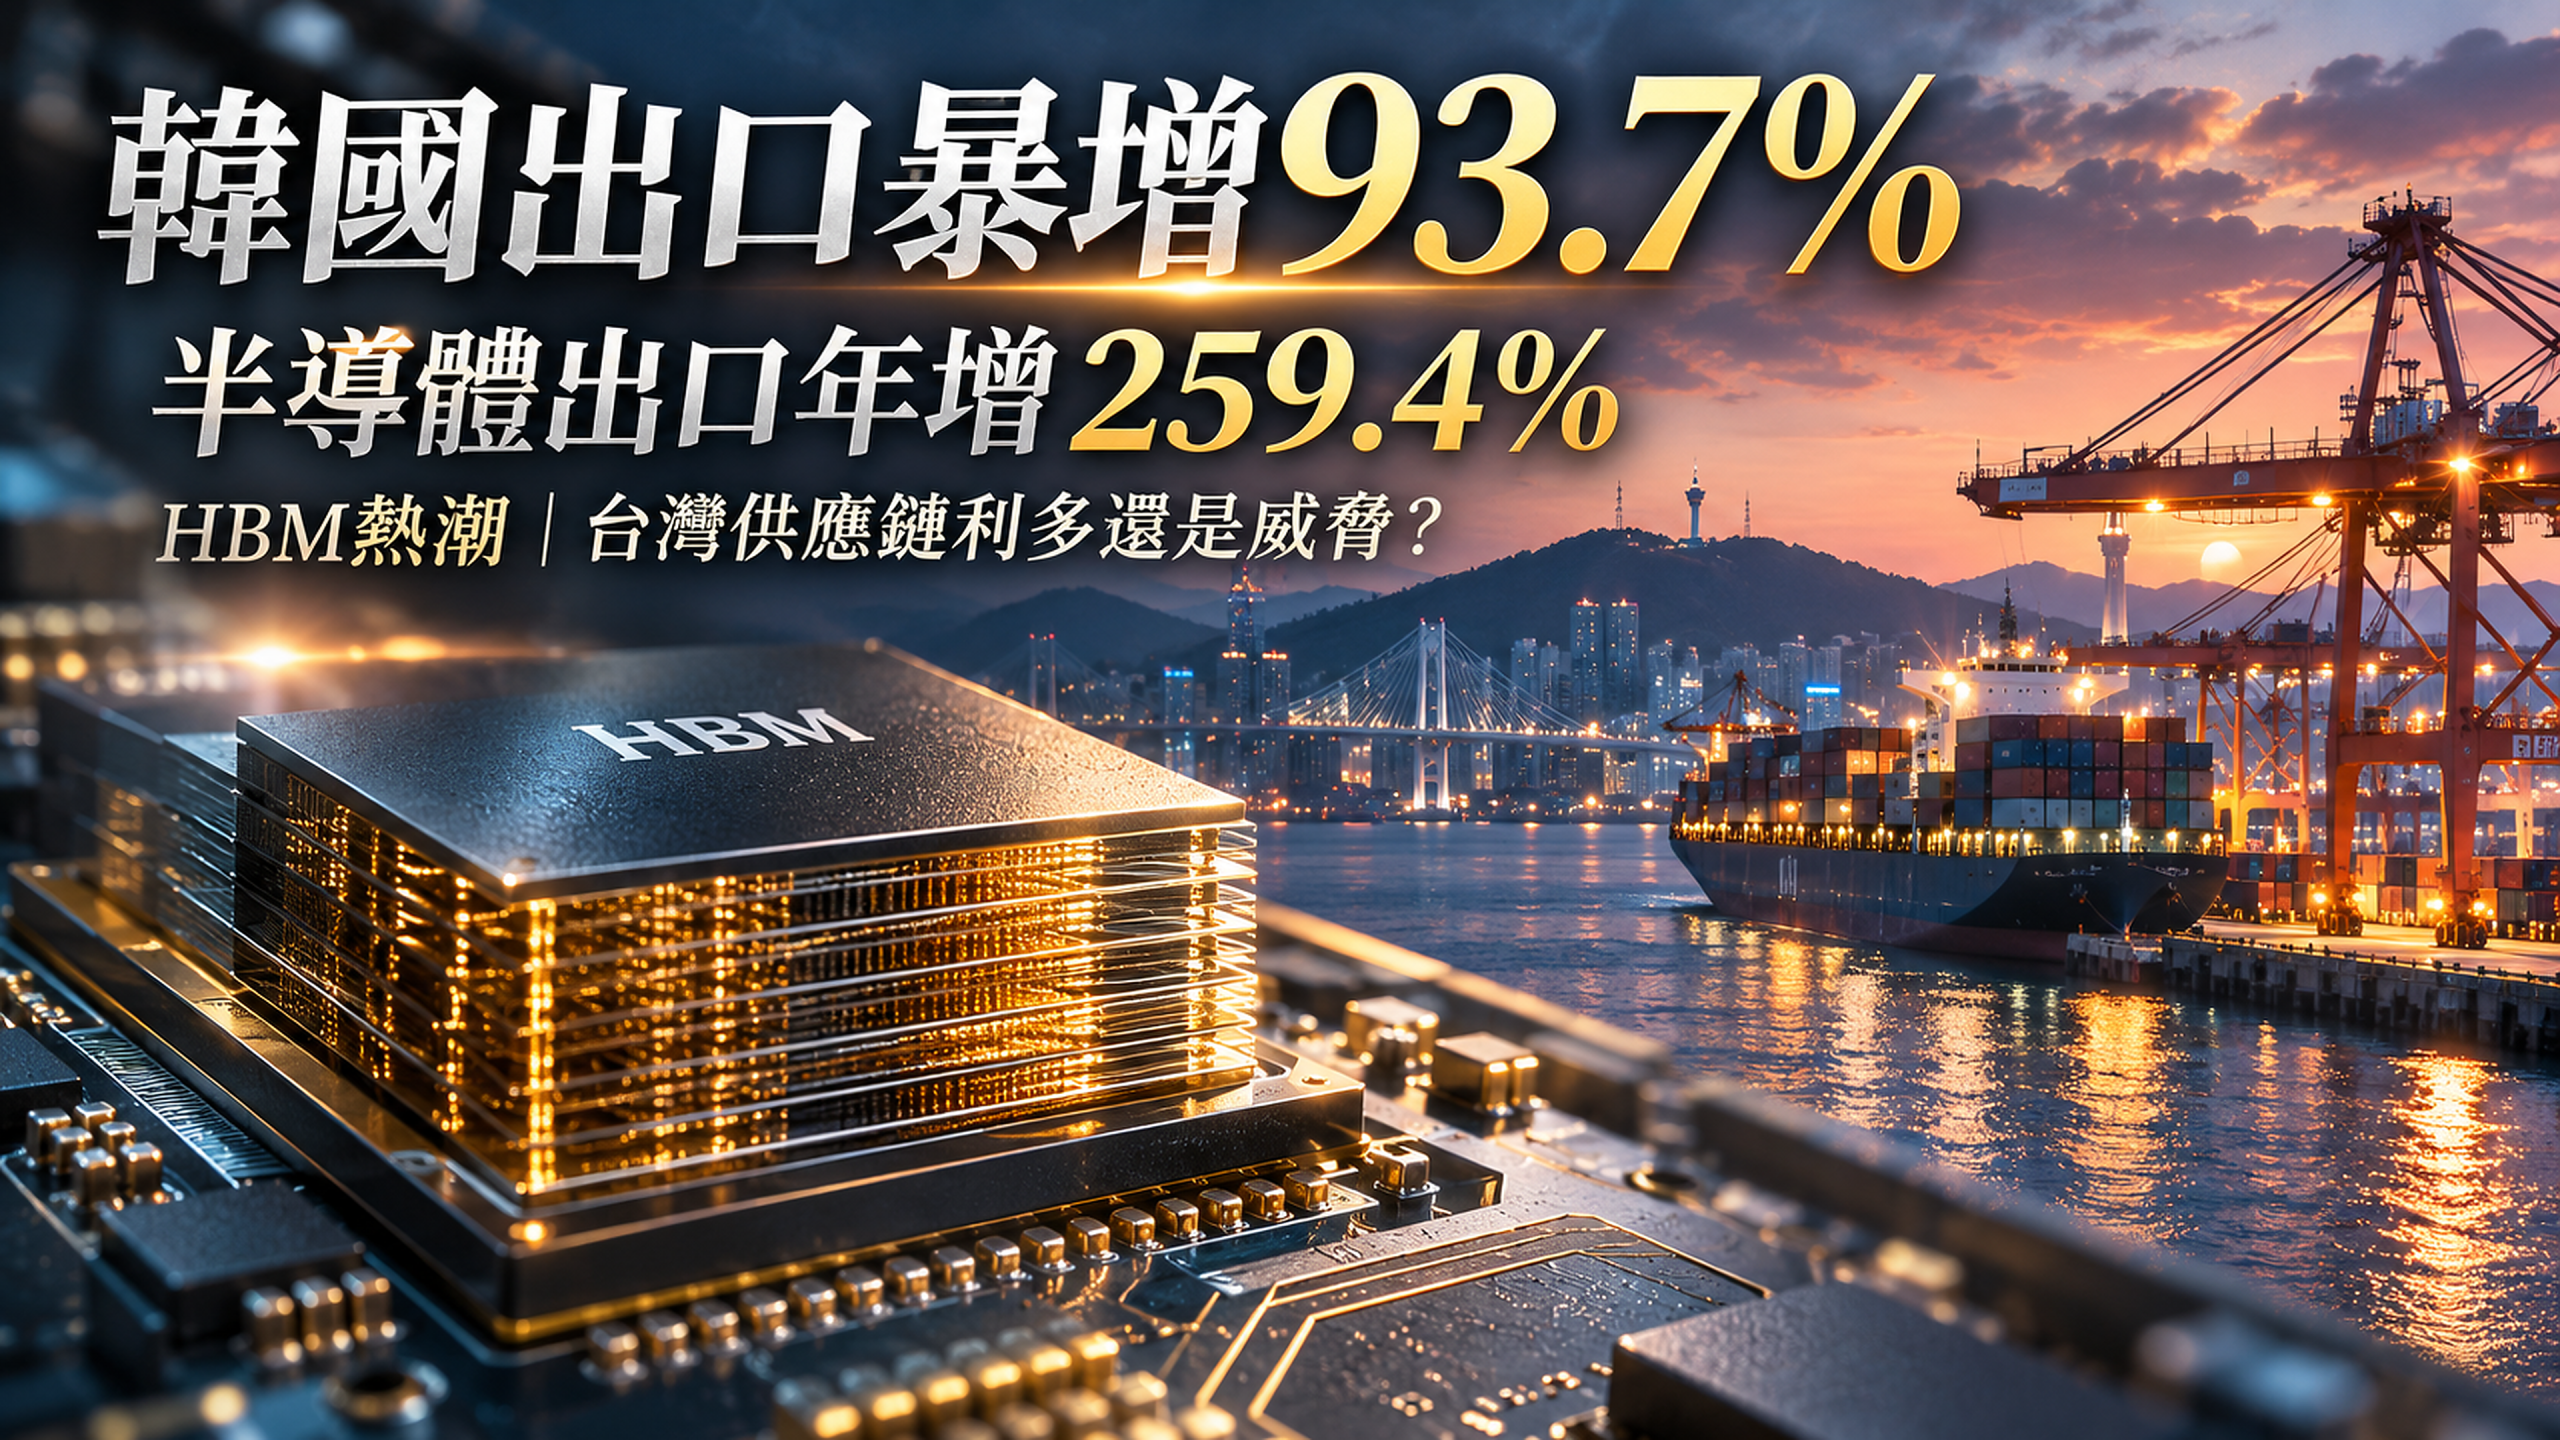
韓國出口 暴增93.7% 半導體年增259.4%|台灣會受惠嗎?
2026年10月出口1,152.8億美元, 其中近49%來自半導體。 全年距1兆美元僅差700億美元, 但中秋假期工作日差異也放大了年增幅度。 HBM、台積電與AI伺服器供應鏈, 必須分開判讀。
韓國10月出口年增93.7%!為什麼創52年最大增幅?
韓國產業通商部2026年11月1日發布10月進出口初步資料, 出口達1,152.8億美元, 比去年同期增加93.7%。 路透社指出,這是1974年1月以來 最大的出口年增幅, 略高於受訪經濟學家預估的93.2%。
進口同月達727.8億美元、年增36.0%, 貿易順差為425億美元。 半導體與電腦出口表現格外強勁, 但汽車、石油產品、石化及化妝品 也提供了不同程度的成長動能。
| 統計項目 | 2026年10月 | 年增率 |
|---|---|---|
| 出口總額 | 1,152.8億美元 | +93.7% |
| 進口總額 | 727.8億美元 | +36.0% |
| 貿易順差 | 425億美元 | — |
| 半導體出口 | 564.4億美元 | +259.4% |
| 電腦出口 | 58.5億美元 | +496.6% |
資料:韓國產業通商部及關稅廳。 金額採億美元、部分四捨五入;未來可能修正。
出口增加93.7%,等於韓國經濟成長93.7%嗎?
不等於。出口年增率是同一月份對外銷售商品的 金額比較,而GDP包含民間消費、投資、 政府支出及淨出口等構成。 不能把單月出口成長直接當作GDP、 國民所得或薪資成長率。
10月出口金額也創下歷史新高嗎?
不是。2026年10月出口額為歷史第二高, 低於9月約1,210.5億美元。 這次創紀錄的是「年增幅度」, 不是歷史最高的單月出口金額。
93.7%的出口成長有多少是AI需求?中秋假期工作天數不可忽略
韓國2025年中秋假期主要落在10月, 2026年則移至9月, 造成兩年10月的工作天數不同。 韓國關稅廳公布, 2025年10月有20個工作日, 2026年10月有22個工作日。
工作日增加會推高單月出口總額。 因此要觀察較接近每日貿易活動的變化, 可以同時比較平均每日出口。 2026年10月日均出口52.4億美元, 較2025年同期約29.8億美元增加76.1%。
日均成長率已考慮工作日數差異, 但不是完整季節調整或通膨調整後的實質出口量。
扣除工作日影響後,出口還有明顯成長嗎?
有。76.1%的平均每日出口年增率仍然強勁。 這顯示出口成長並非全部來自假期錯位, 而是商品價格、實際需求及出口結構 同時可能帶來影響。
為什麼比較台灣、韓國出口也要看工作日?
出口導向經濟體的單月資料, 容易受到春節、中秋與其他連假的工作日影響。 比較出口表現時, 應分別看總金額、日均出口、 商品價格及實體出貨數量, 才不會把所有差異都當成需求突增。
半導體出口564.4億美元,為什麼占韓國總出口近49%?
韓國10月半導體出口564.4億美元, 比2025年同期增加259.4%。 用半導體出口除以全部出口1,152.8億美元, 得到48.96%,約為49%。
這項比重凸顯記憶體和晶片產業 對韓國出口的重要性, 也意味著韓國未來出口成長可能更受 全球半導體景氣與記憶體價格波動影響。
為什麼半導體成長速度高於其他商品?
大型科技企業擴大AI資料中心投資, 帶動高階DRAM、HBM及其他記憶體需求。 韓國在全球記憶體市場具有重要地位, 因而能較直接反映在出口金額上。 韓國官方也指出,高價位與出貨量 同時支撐半導體出口表現。
半導體出口年增259.4%,代表晶片數量也增加259.4%嗎?
不是。出口金額受到單價、 出貨數量與商品組合共同影響。 若HBM或高階記憶體價格提高, 出口金額可能增加得比實際出貨數量更快。
HBM是什麼?為什麼三星、SK海力士成為AI出口焦點?
HBM(High Bandwidth Memory,高頻寬記憶體) 是透過多層DRAM晶片堆疊及高密度互連, 提高資料傳輸頻寬的記憶體技術。 AI加速器需要在運算核心與記憶體之間 快速搬移大量資料,因此HBM是高效能AI系統的重要組件。
示意僅說明堆疊概念, 非任何特定HBM產品的精確晶粒數、 電路配置或實際製程結構。
三星與SK海力士主要競爭哪些產品?
兩者皆為重要的記憶體供應商, 競爭範圍涵蓋HBM產品世代、 DRAM、NAND、功耗、頻寬、 堆疊技術、良率與客戶認證。 三星另外具有晶圓代工等業務, 因此與台積電的競爭需按事業別拆開分析。
韓國半導體出口259.4%,就是HBM出口259.4%嗎?
不是。564.4億美元與259.4% 是整體半導體出口統計, 不是HBM單一產品的出口數字。 不能將整體晶片出口年增率 直接套到HBM產品。
SK海力士54兆韓元擴產計畫代表什麼?
SK海力士2026年8月7日宣布, 投資約54.3兆韓元建設龍仁Y2與清州M17晶圓廠。 Y2首座無塵室預定2029年6月開設, M17則預定2028年12月開設。 這是中長期產能計畫, 並非2026年10月即可投入供貨的新增產量。
HBM產能提高,AI GPU一定會降價嗎?
不一定。AI加速器價格仍受到 GPU本身、HBM、先進封裝、 基板、供需及合約條件影響。 即使記憶體供應改善, 若其他環節仍受限, 系統價格也未必同步下降。
韓國與台灣半導體是競爭還是合作?HBM、晶圓代工、先進封裝角色不同
韓國出口亮眼, 不代表台積電的訂單就一定被韓國廠商取代。 必須區分記憶體與邏輯晶片的業務型態。 SK海力士以記憶體為核心, 三星同時經營記憶體及晶圓代工, 台積電則以晶圓代工為主要業務。
一套AI運算系統需要邏輯晶片、 HBM、先進封裝、基板及高速連接元件。 因此不同國家的供應商, 可能同時參與同一個AI硬體需求週期。
| 產業環節 | 韓國重要角色 | 台灣重要角色 |
|---|---|---|
| HBM記憶體 | SK海力士、三星等供應商 | 相關材料、設備、封裝測試供應鏈 |
| 先進晶圓代工 | 三星晶圓代工 | 台積電及相關晶圓代工產業 |
| 先進封裝 | 記憶體堆疊及封裝技術 | AI加速器封裝、測試及設備 |
| AI伺服器 | 記憶體及部分電子零組件 | 系統組裝、電源、散熱與機櫃 |
為什麼韓國HBM熱賣,台積電也可能受惠?
當AI加速器需求上升, 記憶體及先進邏輯晶片都可能需要更多供應。 但是否轉化為台積電實際營收, 還取決於客戶訂單、產品組合、 產能與先進封裝交期。 出口成長是產業需求訊號, 不是特定企業營收保證。
三星與台積電是否仍直接競爭?
是。在部分晶圓代工及先進製程領域, 兩家公司存在直接競爭。 但韓國10月出口成長主要受到 記憶體及AI相關需求帶動, 不能只用這份出口資料 推論三星晶圓代工市占率已提高。
韓國電腦出口暴增496.6%!AI伺服器與SSD需求有多強?
韓國2026年10月電腦出口58.5億美元, 年增496.6%。 韓國官方指出, AI服務擴張帶動伺服器基礎設施投資, 以及伺服器用SSD需求增加, 是電腦出口大幅成長的重要因素。
這代表韓國家用電腦銷售也增加近五倍嗎?
不能這樣推論。 官方電腦出口分類涉及多種產品, 包括AI伺服器相關設備及儲存需求。 不能直接把出口額成長 改寫成消費型筆電銷量的變化。
台灣AI伺服器廠會同步受惠嗎?
可能受到同一波全球需求支撐, 但韓國出口統計與台灣企業營收 是不同的資料來源。 真正判斷仍須查看台灣企業的 訂單、出貨、月營收與財報。
韓國不只有半導體成長!汽車、石化、化妝品出口也增加
根據韓國產業通商部, 20項主要出口品類有18項年增。 除半導體及電腦外, 汽車、石油產品、石化產品與化妝品 也呈現正成長。 但不同產業的成長來源不同, 不能全部歸因於AI。
| 產業 | 10月出口額 | 年增率 |
|---|---|---|
| 半導體 | 564.4億美元 | +259.4% |
| 石油產品 | 69.2億美元 | +80.0% |
| 汽車 | 65.5億美元 | +18.1% |
| 石化產品 | 40.0億美元 | +27.5% |
| 化妝品 | 14.4億美元 | +57.5% |
石油產品出口增加80%,代表實體出貨量也增加80%嗎?
不代表。 韓國官方指出, 石油產品出口金額成長80%, 但實際出口量減少約7.5%; 石化產品出口金額增加27.5%, 實際出口量卻減少約6.8%。 這是商品價格與出口金額 不能直接視為實體需求量的具體例子。
韓國化妝品出口增加,與AI熱潮有關嗎?
主要應由海外消費需求、 品牌通路與產品競爭力判斷。 韓聯社指出, 化妝品出口成長與中國、美國和歐盟等市場需求相關, 不應直接視為AI產業的延伸成果。
韓國對中國、美國出口都暴增!兩大市場透露什麼訊號?
韓國10月對中國出口269.8億美元, 年增133.6%; 對美國出口249.0億美元, 年增185.8%。 韓國官方表示, 對中國出口有半導體、石化及通訊設備等貢獻, 對美出口則受到半導體、電腦及AI相關電氣設備帶動。
對中國出口增加,表示AI晶片最後都用在中國嗎?
不是。貿易統計的出口目的地, 可能是加工、組裝或中間交易地點, 不一定等於最終客戶或最終使用市場。 半導體產業跨國分工複雜, 需要進一步結合企業供應鏈資料判斷。
對美出口年增185.8%,代表貿易政策已沒有風險?
不能這樣認定。 出口表現強勁不代表關稅、 出口管制、產地規則與國際經貿政策 的不確定性全部消失。
韓國全年出口挑戰1兆美元!距離門檻還差多少?
韓國2026年1月至10月累計出口約9,300億美元, 年增60.6%, 首次在前10個月突破9,000億美元。 距離全年1兆美元門檻, 尚差約700億美元。
這是出口累計進度,不是已達成全年1兆美元的正式結果。
韓國11月就一定會突破1兆美元嗎?
韓國政府對11月達標表示樂觀, 但截至2026年11月2日, 11月完整出口資料尚未發布, 因此不能寫成已經正式突破。
突破1兆美元,代表韓國經濟完全沒有風險嗎?
不代表。當半導體占單月出口將近一半, 記憶體價格、AI資本支出與供應鏈週期 的變化,都可能對未來出口額造成影響。 2026年出口暴增, 也可能讓2027年的年增比較基期提高。
韓國出口暴增,對台積電、台股及台灣AI供應鏈是利多還是威脅?
韓國10月出口數據提供一個清楚訊號: 全球AI運算硬體需求仍是半導體產業的重要動能。 但出口金額強勁, 不等於台灣個股股價一定上漲。 10月30日美股半導體股票也曾出現明顯賣壓, 顯示產業成長與短期股價修正可能同時發生。
| 台灣產業 | 可能受惠條件 | 需注意的風險 |
|---|---|---|
| 先進晶圓代工 | AI加速器及邏輯晶片需求 | 客戶投資放緩與競爭 |
| 先進封裝 | 運算晶片、HBM整合需求 | 產能、良率及設備交期 |
| AI伺服器 | 資料中心持續採購設備 | 專案延遲與產品改版 |
| 散熱、電源 | 高功耗運算系統需求 | 產品規格、競爭與成本 |
| 記憶體相關 | DRAM及HBM需求強勁 | 價格循環與供給擴張 |
| 設備材料 | 先進製程及新廠投資 | 建廠時程與海外政策 |
韓國出口數據可以直接預測台股嗎?
不能。台股還受到美股表現、 利率、匯率、資金流向、 個別企業財報及市場估值影響。 韓國出口優於預期, 只能作為全球產業需求的參考資訊, 不能替代台灣企業的實際營運資料。
台積電、三星與SK海力士應該怎麼比較?
若研究先進晶圓代工, 應比較台積電與三星相關業務; 若研究HBM及DRAM, 則應觀察SK海力士、三星及其他記憶體企業; 若研究整套AI伺服器, 還須納入系統製造、 電源、散熱及其他零組件。 不同產業指標不能直接互換。
2027年AI出口熱潮能持續嗎?六項數據比單月漲幅更有參考價值
韓國10月出口年增93.7%相當亮眼, 但2027年的比較基期也會同步提高。 若未來出口額維持高水準, 年增率仍可能因基期不同而回落, 不一定表示產業立即衰退。
為什麼出口額一直高,年增率卻可能下降?
年增率比較的是今年與去年同月份。 當2026年基期已大幅提高, 即使2027年出口維持高檔, 成長百分比也可能回落。 應同步檢查絕對金額、 出貨量、價格及企業獲利, 而不是只看百分比大小。
韓國出口93.7%、HBM與台灣半導體12大問題
Q1:韓國2026年10月出口年增多少?
年增93.7%,出口金額1,152.8億美元,為1974年1月以來最大的年增幅度。
Q2:韓國10月出口金額創歷史新高嗎?
10月是歷史第二高的單月出口金額,低於2026年9月。創歷史紀錄的是年增幅度。
Q3:韓國半導體出口年增多少?
2026年10月半導體出口564.4億美元,年增259.4%。
Q4:韓國半導體占總出口多少?
約48.96%,可概括為接近49%。
Q5:出口93.7%的成長都是AI造成的嗎?
不是。AI與半導體需求是主要動力,但2025與2026年中秋假期時間不同,使工作日差異放大年增率。
Q6:調整工作天數後出口還有成長嗎?
有。平均每日出口約52.4億美元,較去年同期仍增加約76.1%。
Q7:HBM是什麼?
High Bandwidth Memory,高頻寬記憶體,是AI加速器等高效能運算系統的重要記憶體技術。
Q8:半導體年增259.4%,就是HBM出口年增259.4%嗎?
不是。259.4%是整體半導體出口年增率,不能直接套用到HBM單一產品。
Q9:三星與SK海力士都生產HBM嗎?
兩者都是重要記憶體業者,競爭領域包含HBM、DRAM與相關先進製程技術。
Q10:韓國出口暴增,代表台積電會受害嗎?
不一定。台灣與韓國在部分業務競爭,也在AI晶片、記憶體與先進封裝供應鏈具有互補關係。
Q11:韓國全年出口突破1兆美元了嗎?
截至11月2日尚未正式達成。1至10月累計約9,300億美元,距門檻700億美元。
Q12:韓國出口數據能預測台股漲跌嗎?
不能。出口數據反映產業需求,但股價仍受到估值、利率、財報及全球市場情緒影響。
韓國出口成長是真實的AI需求訊號,但93.7%不能忽略工作天數
韓國10月出口1,152.8億美元、年增93.7%, 半導體出口564.4億美元、年增259.4%, 顯示AI及記憶體需求對韓國出口的重要性。 但2025與2026年中秋假期落點不同, 也放大了單月年增率。
即使按平均每日出口比較, 仍年增76.1%,說明出口動能確實強勁, 但不能將出口金額增幅 全部當成實體晶片出貨量增加。
對台灣而言, 韓國HBM與DRAM需求提高, 可能與台灣晶圓代工、先進封裝、 AI伺服器需求形成互補, 同時也存在晶圓代工及相關技術競爭。
後續更有意義的指標, 是全球科技企業的AI資本支出、 記憶體價格、實際訂單、 台灣企業財報以及韓國是否正式跨過 全年1兆美元出口門檻。 本文不構成個別證券買賣建議。
新聞來源與事實查核
-
韓國產業通商部|2026年11月1日
2026年10月進出口動向正式新聞稿
核對出口、半導體、電腦、各產業及主要目的地數據。
-
韓國關稅廳|2026年11月2日
2026年10月進出口初步通關統計
交叉查核月出口與進口、20及22工作日、日均出口76.1%。
-
路透社|2026年11月1日
South Korea exports nearly double in October on AI investment boom
核對1974年以來最大年增幅及AI投資與假期因素。
-
韓聯社 Yonhap|2026年11月1日
韓國10月主要商品與出口市場統計
交叉查核汽車、石化、化妝品與中美出口變化。
-
SK海力士公司新聞稿|2026年8月7日
龍仁Y2及清州M17記憶體廠投資計畫
核對約54.3兆韓元投資及未來無塵室時程。
-
朝鮮日報英文版|2026年11月2日
韓國出口創歷史第二高單月金額
確認10月總額低於9月,區分歷史金額與年增幅紀錄。
-
Seoul Economic Daily|2026年11月2日
全年出口1兆美元的進度與產業觀察
核對9,300億美元累計金額與剩餘700億美元門檻。
事實查核:2026年11月2日。 本文數據採韓國2026年10月初步貿易統計。 HBM、台積電與台灣AI產業之間的影響為條件式分析, 並非個別企業已確認訂單或股價結果。