 admin
OCT 27—28
2026
9月升息後暫停,不代表12月已決定升息或降息。
Fed利率10月維持3.75%至4%!10比2決議不升息,12月會再升1碼嗎?美元、美股、台灣房貸與定存影響一次看
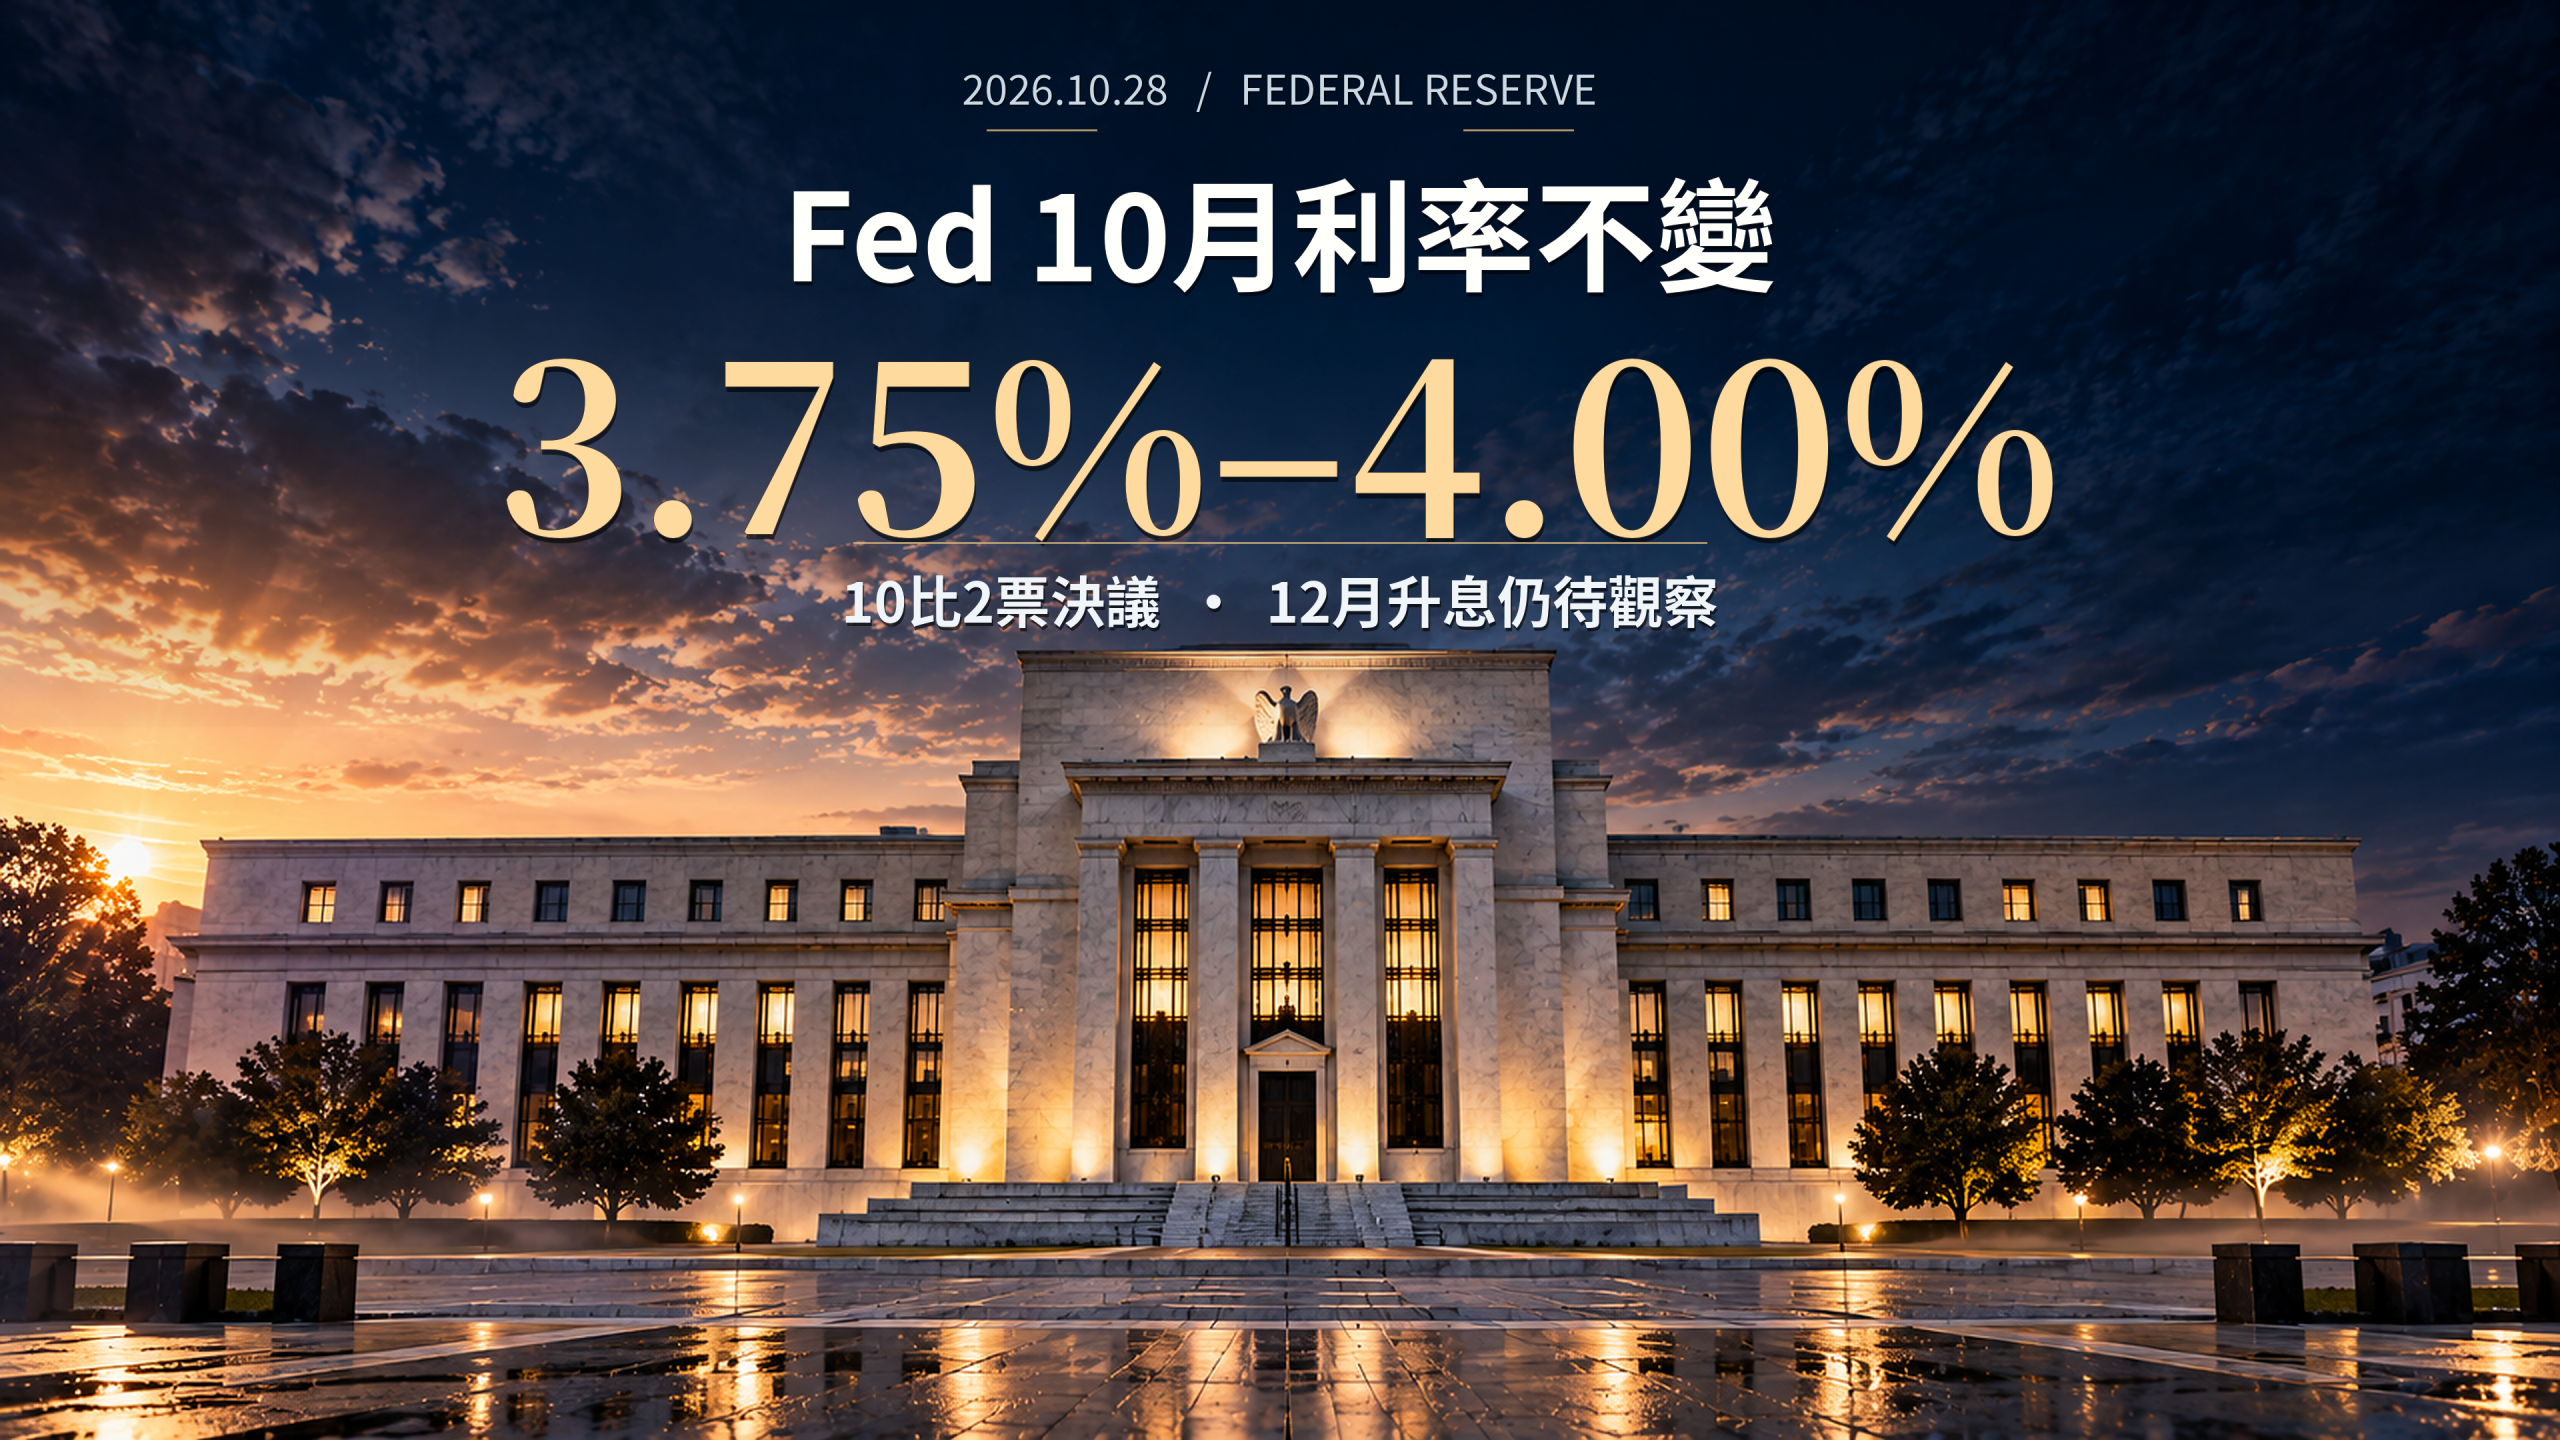
本封面是新聞編輯設計的政策文件視覺,不是Fed原始官方決議書,未使用官方印章或偽造簽名。維持不變2026.10.29
美國聯準會於美東2026年10月28日以10比2票決定,維持聯邦資金利率目標區間3.75%至4.00%。Lisa Cook與Beth Hammack兩位投票委員均主張立即升息1碼。9月才剛提高25個基點,本次暫停調整,原因是美國經濟仍呈強勁擴張,但通膨偏高;12月8日至9日是否再次升息仍未定。美國9月CPI年增3.7%,與Fed一般以PCE衡量的長期2%通膨目標不同。美元、股市、債券和台灣金融市場可能受到市場預期影響,但美國利率不會直接決定台灣房貸或定存牌告利率。本文整理正式投票、近期利率路徑、政策情境與台灣四類生活財務重點。
一、Fed10月決議出爐:維持3.75%至4%,市場為何仍關注升息?
10名投票者支持本次不調整政策利率。這不是降息,也不代表下一次會議已確定升息。
美國聯邦公開市場委員會於10月27日至28日召開為期兩天的貨幣政策會議,並在美東時間10月28日下午2時公布結果。
決議是維持聯邦資金利率目標區間在3.75%至4.00%。
這個決定表面上沒有改變利率,但與市場先前關心的降息週期不同,Fed目前考慮的是如何應對持續偏高的通膨,以及是否需要再度提高利率。
尤其9月會議才剛升息0.25個百分點,10月暫停不代表緊縮政策結束。
本次決議五個關鍵數字
| 項目 | 10月28日正式結果 |
|---|---|
| 聯邦資金利率目標區間 | 3.75%–4.00% |
| 本次利率變動 | 0個百分點 |
| 維持利率票數 | 10票 |
| 主張升息票數 | 2票 |
| 主張升息幅度 | 0.25個百分點(1碼) |
| Fed長期通膨目標 | 2% |
| 下次利率會議 | 12月8日至9日 |
10比2是指什麼?
10比2表示,在本次具有投票權的FOMC成員中,10人支持維持利率不變,2人支持提高利率。
不是指10人主張降息、2人主張升息。
也不是Fed只剩下12名員工,而是本次貨幣政策投票的決策人數。
哪兩名官員反對維持利率?
聯準會正式聲明明確列出:
- Lisa D. Cook:聯準會理事,主張升息1碼。
- Beth M. Hammack:克里夫蘭聯邦準備銀行總裁,主張升息1碼。
兩人認為應立即提高聯邦資金利率目標區間至4.00%至4.25%。
因此,這次反對票偏向更緊縮的貨幣政策,而非要求放寬。
二、9月已經升息,10月為何按兵不動?從利率時間線看政策轉變
2025年底,美國聯邦資金利率目標區間曾處於3.50%至3.75%。
到了2026年9月16日,Fed以12比0票決定升息0.25個百分點,將目標區間提高至3.75%至4.00%。
10月28日則以10比2票維持同一利率區間。
兩次會議顯示:Fed已不再處於前一階段持續降息的政策方向,但目前也還沒有決定連續升息。
Fed近三次重要利率節點
各會議後聯邦資金目標區間上限,用來展示近期政策變化
| 日期 | 決策 | 決策後區間 |
|---|---|---|
| 2025/12/10 | 降息1碼 | 3.50%–3.75% |
| 2026/09/16 | 升息1碼 | 3.75%–4.00% |
| 2026/10/28 | 維持不變 | 3.75%–4.00% |
中間月份不代表全部沒有政策會議;圖表僅選取對近期利率變化具代表性的節點。
一碼是多少?
台灣財經新聞慣稱的「1碼」,通常是0.25個百分點,也就是25個基點(basis points,bps)。
例如:
- 3.75%提高1碼,變成4.00%。
- 4.00%提高1碼,變成4.25%。
需要注意,這是百分點變化,不是把原利率乘以1.25倍。
10月沒升息,代表11月可以降息嗎?
目前沒有根據可以這樣認定。
FOMC下次排定的例行利率決策會議是12月8日至9日,而不是11月。
此外,10月決策的兩張反對票都要求升息,不能解釋成委員會已經傾向立即降息。
三、Fed為什麼不降息?關鍵在於美國經濟仍強、通膨尚未回到2%
這次利率聲明與9月相比,一個值得注意的變化是對經濟的描述。
9月聲明認為經濟活動以穩健速度擴張;10月則改為認為經濟活動以強勁速度擴張。
Fed也提到美國國內支出具有韌性、生產力成長強勁、資本投資穩固,以及失業率變化不大。
這些資訊讓央行沒有必要僅因擔心經濟突然衰退,就急著降息。
9月與10月聲明比較
| 項目 | 9月會議 | 10月會議 |
|---|---|---|
| 決議 | 升息1碼 | 維持不變 |
| 經濟活動評估 | 穩健擴張 | 強勁擴張 |
| 通膨判斷 | 仍偏高 | 仍偏高 |
| 就業市場 | 就業與勞動供給大致相符 | 就業與勞動供給大致相符 |
| 投票 | 12比0 | 10比2 |
| 利率區間 | 3.75%–4.00% | 3.75%–4.00% |
美國通膨已經降到2%了嗎?
沒有。
聯準會10月28日明確表示通膨仍偏高。
根據《華盛頓郵報》10月28日報導,美國9月消費者物價年增率達3.7%,高於聯準會長期2%的物價穩定目標。
但這裡有一個重要技術差別:
3.7%是報導中的CPI年增率,而Fed長期2%通膨目標通常以PCE物價指數衡量,兩者不能直接當成相同指標。
不同物價指數的權重、涵蓋範圍及計算方式不同,因此政策討論應同時關注CPI與PCE,而不能只看其中一個數字。
為什麼通膨高,央行可能升息?
較高的政策利率通常會提高融資成本,影響企業借貸、住宅投資、耐久財消費及金融市場的資金需求。
當借款與支出放緩,可能有助於抑制總需求及物價上漲壓力。
但利率對通膨的影響不是立即發生,也無法直接解決所有供給面問題。
例如地緣政治引起的能源價格波動、供應鏈受阻或極端氣候造成的食品價格上漲,不會因單次升息就立刻消失。
經濟強勁,為何Fed不乾脆立即升息?
因為利率決策需要兼顧多種風險。
如果過早持續升息,可能壓抑企業投資、消費與就業;但如果太慢控制通膨,又可能使物價壓力延續。
因此,10名投票委員選擇維持利率、等待更多資料;另外2人則認為應立即加強緊縮。
這是本次10比2分歧的真正政策意義。
四、Fed主席Kevin Warsh說了什麼?經濟強,但政治沒有介入決策
Kevin Warsh在10月28日會後記者會表示,美國經濟活動保持強勁,但通膨仍是需要優先處理的問題。
他也回應外界對美國期中選舉前夕貨幣政策的關注,表示政治因素沒有參與本次利率決策。
路透社報導,Warsh強調本次會議是政策上的充分討論,並認為委員會選擇了適合當前情況的決定。
為什麼市場特別注意Fed主席談話?
因為正式聲明通常相對精簡,投資人還會從主席記者會了解政策委員會如何判斷經濟與通膨風險。
例如同樣維持利率不變,如果主席認為通膨已快速下降,市場可能會提高降息預期。
但若主席認為經濟強勁、通膨需要更長時間處理,市場可能更關注未來升息風險。
然而,記者會中的語氣與分析不是正式的下一次利率決議。
10月不升息是因為美國期中選舉嗎?
目前不能這樣定論。
10月利率決策確實發生在2026年美國期中選舉之前,而路透社報導也將選舉時點列為市場觀察背景。
但Warsh公開表示政治因素沒有介入決策。
因此,新聞可說「選前按兵不動引發政治與政策獨立性討論」,卻不應沒有證據就寫成「Fed為了幫某個政黨選舉而決定不升息」。
為什麼Fed獨立性對金融市場重要?
央行如果能依物價、就業與金融穩定情況執行政策,較有助於維持市場對長期通膨控制的信任。
反過來說,若投資人認為利率容易受到短期政治壓力左右,可能提高對未來物價與債券風險的評估。
但央行獨立並不代表不受國會制度或公共監督約束,也不代表每次利率決策都不可能受到外部事件影響。
五、12月Fed會再升息1碼嗎?目前市場關注三種可能情境
Fed排定的下次貨幣政策會議為2026年12月8日至9日。
正式會議紀錄顯示,10月27日至28日會議的紀錄預定在11月18日公布。
路透社與美聯社10月28日的報導指出,市場不少分析人士認為12月仍有升息可能。
但這是市場預期,不是Fed已經宣布12月必定升息。
12月政策三種情境|非機率預測
| 情境 | 可能的政策 | 需要觀察 |
|---|---|---|
| 通膨持續偏高 | 升息1碼至4.00%–4.25% | 核心物價、需求與薪資變化 |
| 通膨高但經濟趨穩 | 維持3.75%–4.00% | 政策效果與後續數據 |
| 經濟意外顯著惡化 | 重新評估緊縮程度 | 就業、金融市場及通膨共同走勢 |
以上是依政策傳導機制建立的條件情境,不是Fed公布的12月決策,也不代表三種情境具有相同發生機率。
哪些數據可能改變12月決策?
最重要的是物價是否繼續偏高,以及就業與支出是否開始明顯放緩。
市場也會觀察能源價格、企業投資、消費者需求及公債市場的變化。
其中,若通膨持續高於目標,而經濟仍有強勁動能,進一步升息的政策理由可能增加。
反之,若出現明顯經濟惡化,Fed則需要重新權衡維持緊縮的成本。
可以把「12月可能升息」寫成「12月確定升息」嗎?
不行。
截至10月29日,12月尚未召開利率決策會議,也沒有正式決議。
標題使用「12月升息可能性提高」需要有具體市場定價或專業機構資料支持;若沒有提供數據,使用「12月會再升息嗎?」較能忠實反映目前的不確定性。
六、Fed利率不變,美元為什麼還會漲跌?台幣匯率受到哪些影響?
美國政策利率是美元資產的重要定價基礎,但並不是影響美元匯率的唯一因素。
匯率同時受到全球資金流向、不同國家的利率差、經濟成長、貿易收支、地緣政治及市場預期影響。
因此,「Fed不升息」不等於「美元必跌」,也不代表新台幣一定升值。
Fed公布決議後美元怎麼走?
路透社10月28日市場即時報導指出,決議公布後美元指數曾下跌約0.2%,美股也出現溫和上漲。
但那是特定時點的市場反應,不能當成10月29日全天收盤結果,也不能保證接下來幾天仍延續相同方向。
台幣與美元的關係怎麼看?
對台灣來說,除了美國利率,還要看台灣中央銀行的政策、出口商及進口商的美元需求、外資買賣台股及國際風險情緒。
例如美國升息,可能提高美元資產吸引力;但若台灣出口表現強勁、外資持續流入,也可能產生不同的匯率作用。
因此,不能直接用「美國升1碼,台幣必貶多少」做固定公式。
換美元應該等12月嗎?
單純依利率會議日期決定換匯時點,仍有風險。
如果是已確定要赴美旅遊、支付學費或購買美元計價商品,可依實際付款期限及承受匯率波動的能力安排。
若是投資用途,還須考量換匯價差、產品費用、資產風險及未來可能再次換回新台幣的匯率。
不能因為市場猜測12月升息,就保證現在買美元一定獲利。
七、美國不升息,台灣房貸利率會跟著不變嗎?
僅試算本金的年單利增加幅度,不等於台灣房貸必然調升,也未納入本息攤還。
這是台灣讀者最需要區分的問題之一。
美國聯邦資金利率不直接決定台灣房貸利率。
台灣住宅貸款利率取決於國內銀行資金成本、央行政策、授信風險、房貸定價條件及相關信用管制。
美國政策可能透過全球資金市場及匯率間接產生影響,但這與台灣銀行隔天就調整房貸利率不是同一件事。
台灣央行目前的政策利率是多少?
依台灣中央銀行2026年9月17日最新理監事會決議,當時維持三項主要政策利率不變:
| 台灣央行政策工具 | 年利率 |
|---|---|
| 重貼現率 | 2.00% |
| 擔保放款融通利率 | 2.375% |
| 短期融通利率 | 4.25% |
央行同時表示,將觀察國內通膨、主要國家貨幣政策、金融情勢及國際不確定性,再決定適當政策。
台灣房貸利率和央行重貼現率是一樣的嗎?
不是。
即使央行重貼現率為2%,也不代表所有人都可以用2%的利率向銀行取得房貸。
銀行提供房貸時,會考量借款人信用、貸款成數、抵押物條件、資金成本及授信政策。
不同銀行、不同借款人與不同契約條件,實際利率可能差距很大。
房貸族應注意什麼?
對已有房貸的家庭,應先確認自己的房貸是固定利率、機動利率還是分段式利率。
若利率會依銀行指標利率或其他條件調整,應看契約約定的重訂價方式,而不是直接把Fed政策利率當成下一期房貸利率。
對準備購屋的人,也需要同時考量銀行核貸成數、寬限期、還款能力與台灣本地信用管制。
美國房貸利率現在是多少?
這裡也不能把Fed的3.75%至4.00%當成美國一般房貸利率。
美國房貸金融機構Freddie Mac於2026年10月22日公布,30年期固定房貸平均利率為7.32%,15年期則為6.68%。
這代表長期房貸利率會反映美國公債殖利率、融資風險及市場條件,而不是直接等於聯邦資金利率。
同樣稱為「利率」,實際功能不同
| 利率指標 | 代表意義 |
|---|---|
| Fed 3.75%–4.00% | 美國聯邦資金利率目標區間 |
| 美國30年期房貸7.32% | Freddie Mac於10/22公布的平均固定房貸利率 |
| 台灣重貼現率2.00% | 台灣中央銀行政策工具利率 |
| 個人銀行房貸利率 | 依銀行及契約條件個別決定 |
上述數據分屬不同日期、不同市場及不同金融工具,不能直接視為同類型產品的價格比較。
八、Fed政策會怎麼影響台灣銀行定存、美元定存與債券?
對一般存款人來說,關鍵不只是美國利率高低,而是存款使用哪一種幣別、存在哪一家銀行,以及承擔哪些風險。
台幣定存會跟著Fed升息嗎?
不一定。
台幣定存利率主要取決於台灣金融市場、銀行資金需求及各銀行訂定的牌告條件。
美國利率變化可能間接影響市場,但不會讓台灣所有銀行在Fed公告當日同步調整相同幅度。
美元定存利率會變高嗎?
美元存款與美國利率環境通常有較密切關聯,但銀行牌告利率仍受到期限、資金需求、產品活動及銀行政策影響。
此外,若存款人原本持有新台幣,轉換成美元定存,還有換匯成本及美元匯率風險。
即使存款利息較高,若未來美元對新台幣貶值,換回台幣時仍可能抵銷部分甚至全部利息收益。
美國公債殖利率和Fed利率會完全一致嗎?
不會。
短天期美國公債與政策利率關聯通常較強,但長天期公債還會受到未來通膨、經濟成長、政府財政、債券供需及期限溢酬影響。
路透社在本次Fed決議後觀察到,美國不同天期公債殖利率出現分歧走勢,說明不能將所有債券價格與利率方向簡化成單一結果。
升息為什麼可能讓債券價格下跌?
在其他條件相同下,市場殖利率上升,既有固定票息債券的價格通常會下跌。
而存續期間越長的債券,價格對市場殖利率變動可能越敏感。
但個別債券或債券ETF的價格也受到信用風險、匯率、基金組合及市場流動性影響,不應只靠一次Fed會議作投資判斷。
九、Fed暫停升息,美股與台股一定上漲嗎?
不一定。
利率可能影響股票估值、企業融資成本與資金流向,但股票價格還會反映盈餘、產業前景、景氣及投資人預期。
如果Fed維持利率不變是因為經濟仍然強勁,部分企業可能受惠於需求穩健。
但如果通膨仍偏高、未來可能再升息,市場也可能重新評估科技股與其他成長型企業的估值。
AI與科技類股為什麼特別受到關注?
AI資料中心、半導體及基礎建設等產業,涉及大量資本支出。
利率較高時,融資成本與未來現金流的折現率可能增加,對某些高投資支出企業造成壓力。
美聯社10月28日報導,Warsh也談到較高利率可能讓部分AI資料中心擴建投資放緩。
但台灣不同科技企業的訂單、獲利、匯率敏感度與資金結構不同,不能直接宣稱「Fed不降息,所有AI股就會跌」。
一天的股市漲跌能證明Fed決策是對的嗎?
不能。
股市短線波動反映的是市場對新資訊的重新定價,也可能同時受到企業財報、政治消息、債券市場或其他因素影響。
貨幣政策成效則需要較長時間觀察通膨、就業、需求與金融穩定。
因此,不適合用公布後幾小時的股價變化,判斷Fed整體政策是否成功。
十、台灣一般民眾現在應該做什麼?四類生活與財務情境
台灣房貸利率不會因Fed本次按兵不動而自動固定;留意本地銀行指標利率、貸款條件及月付金承受能力。
美國利率決議本身不需要每位台灣民眾立即調整財務安排。
更合理的做法,是確認自己是否真的具有美元負債、海外投資或利率敏感支出。
情境一:正在繳台灣房貸
確認房貸契約採用何種利率、何時重訂價,以及每月還款能力。不要因Fed維持利率,就推論下一期台灣房貸一定不變。
情境二:準備換美元或做美元定存
同時查看銀行牌告存款利率、即期/現金匯率價差與到期換匯需求,不只比較名目利率。
情境三:持有美股、台股或債券ETF
評估投資標的的獲利、存續期間、幣別與風險承受能力,不根據單次按兵不動就推論全部資產必漲。
情境四:即將赴美旅遊或支付學費
依真實付款期限準備外幣,避免為了猜測12月會不會升息,讓必要資金暴露於過度的短線匯率波動。
接下來的正式日程
2026/10/28
Fed公布利率維持3.75%–4.00%
10票支持維持、2票主張升息。
2026/11/18
預定公布10月會議紀錄
可進一步了解委員對通膨與政策風險的討論。
2026/12/08—12/09
下次FOMC利率決策會議
屆時才能確認是否升息、維持或改變政策。
日期依聯準會官方貨幣政策日程。
FAQ|Fed10月決議、12月升息與台灣影響12大問題
Q01Fed 2026年10月有升息嗎?+
沒有。Fed於美東10月28日決定維持聯邦資金利率目標區間3.75%至4.00%,本次沒有升息或降息。
Q02聯準會10月利率決議的投票結果是多少?+
FOMC以10比2票通過維持利率,2名反對者主張升息0.25個百分點。
Q03哪兩名Fed官員主張升息?+
聯準會理事Lisa D. Cook與克里夫蘭聯準銀行總裁Beth M. Hammack。
Q04Fed一碼是多少?+
一碼通常為0.25個百分點,也就是25個基點。
Q052026年9月Fed有升息嗎?+
有。9月16日以12比0票升息1碼,目標區間由3.50%–3.75%提高至3.75%–4.00%。
Q06Fed為什麼10月不降息?+
Fed認為美國經濟仍強勁、國內支出及投資有韌性,但通膨持續偏高,需要更多數據判斷後續政策。
Q07Fed 12月一定會再升息嗎?+
不一定。市場關注再次升息可能性,但正式決議要等12月8日至9日會議。
Q08Fed下次利率會議是幾月幾日?+
下一次例行FOMC利率會議預定2026年12月8日至9日。
Q09Fed不升息,美元會跌嗎?+
不一定。美元也受到市場預期、各國利差、資金流向與全球風險情緒影響。
Q10Fed利率3.75%代表台灣房貸也是3.75%嗎?+
不是。台灣銀行房貸依本地央行政策、銀行定價與個別契約決定。
Q11Fed利率不變,美元定存利率也不會動嗎?+
不一定。各銀行還會依期限、資金需求及自身定價調整美元定存條件。
Q12Fed暫停升息,美股和台股一定上漲嗎?+
不一定。股票市場還受到企業盈餘、估值、經濟數據、匯率及投資人預期影響,不能只以單次利率決議判斷。
結論:Fed按兵不動,不代表升息風險已經解除
2026年10月28日,美國聯準會決定維持聯邦資金利率目標區間在3.75%至4.00%,投票結果為10比2。
與9月升息1碼相比,10月選擇暫停調整,反映Fed希望在經濟仍強勁、通膨尚未回到目標的情況下,先取得更多資訊。
更值得注意的是,這次兩張反對票都要求立即升息,而不是降息。
因此,目前最需要觀察的是12月是否再次升息,而不是直接把本次暫停解讀成寬鬆政策即將開始。
對台灣讀者而言,美國利率可能透過美元匯率、國際債券市場與資金流動造成影響,但台灣房貸、定存及股票不會全部依Fed利率自動同步調整。
美國利率決議值得追蹤,但比起猜測下一次漲跌,更重要的是確認自身負債、外幣與投資組合真正承擔的風險。
不等於下一次
已經決定升息。11/18 會議紀錄|12/08–09 下一次FOMC會議
新聞來源與事實查核
核對3.75%–4.00%、10比2、兩名反對者及聲明用字。
核對9月升息25個基點及12比0投票。
確認11月18日會議紀錄及12月8日至9日例行會議。
9月CPI年增3.7%,與Fed主要參考的PCE通膨目標指標區別。
重貼現率2%、擔保融通2.375%、短期融通4.25%。
10月22日30年固定房貸7.32%、15年固定房貸6.68%。
核對市場反應是當日特定時點,不代表未來方向。
3.75%–4.00%及10比2票為Fed官方決議。9月CPI為3.7%,Fed長期通膨目標通常採PCE衡量。台灣央行、Freddie Mac房貸利率與美國聯邦資金利率分屬不同指標。12月情境、台灣匯率與資產價格均非已確定結果或投資建議。本文是WEKNOW編輯製作,封面文件視覺並非Fed正式發出的原件。