
 admin
串流平台開始撐不住?SkyShowtime、Netflix競爭與影音平台淘汰賽
全球串流平台競爭正在進入另一個階段。過去幾年,大型媒體公司幾乎都相信同一套邏輯:只要手上有電影、影集、明星與IP,就應該建立自己的影音平台,直接掌握會員與訂閱收入。
於是市場陸續出現Disney+、Max、Paramount+、Peacock、Apple TV+,以及大量區域型影音服務。但到了2026年,產業真正開始重新檢查的已經不是「還能不能增加訂戶」,而是:
這個平台到底能不能長期賺錢?
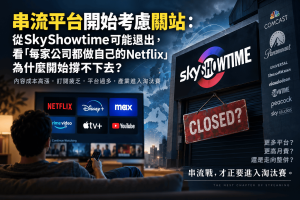
SkyShowtime近期傳出股東正在評估策略選項,甚至包含關閉平台的可能性。這個由大型媒體集團共同打造、覆蓋20多個歐洲市場的服務,如果最終真的縮編、退出或關站,值得注意的就不只是SkyShowtime本身,而是整個串流產業可能已經從擴張期,正式進入淘汰與整併期。
串流戰打了快10年,現在終於進入「不是每一家都能活下來」的階段
串流市場早期最重要的目標非常簡單:搶訂戶。
只要會員數快速成長,投資人通常願意接受平台暫時虧損,因為大家相信未來規模夠大之後,就能靠訂閱收入收回前期投資。
但市場成熟後,評估方式開始改變。
- 會員會不會續訂
- 每位會員平均付多少錢
- 拉一名新會員要花多少成本
- 會員多久會取消
- 內容投資能不能帶來實際回報
串流戰的核心指標,正在從「訂戶成長」轉向「單一會員能不能真正貢獻獲利」。
SkyShowtime當初就是為了解決「每家公司都自己做平台」的問題
SkyShowtime的成立本身就非常有代表性。
在部分歐洲市場,Comcast與Paramount沒有各自獨立推Peacock與Paramount+,而是選擇合作,把Universal Pictures、Paramount、Nickelodeon、DreamWorks、SHOWTIME、Sky Studios與Peacock等內容整合進同一個服務。
這其實反映兩家公司早已意識到歐洲市場的現實:
- 國家多
- 語言差異大
- 法規不同
- 消費能力不同
- 行銷與客服成本高
SkyShowtime某種程度上本來就是「串流整併」的早期版本,現在連這種合資模式都要重新檢討,更能反映串流經濟模型有多困難。
為什麼Netflix做得起來,不代表所有媒體公司都能複製?
這可能是過去幾年Netflix競爭中最大的誤判之一。
很多大型媒體公司看到Netflix成功後,直覺認為:
- 我也有電影
- 我也有影集
- 我也有明星
- 那我自己做一個App就好了
但Netflix真正建立的並不只有內容庫。
| Netflix既有優勢 | 後進平台面臨的問題 |
|---|---|
| 全球規模 | 區域市場不足以攤平內容成本 |
| 成熟推薦系統 | 需要重新累積會員行為資料 |
| 技術與付款平台 | 必須自行負擔系統與營運成本 |
| 長期訂閱習慣 | 會員容易追完熱門內容就取消 |
做出一個影音App並不難,真正困難的是同時負擔內容與平台成本,還能讓訂戶長期留下。
串流平台最大的成本不是App,而是「永遠都要有新東西」
串流訂閱和傳統電視最大的差別之一,就是取消成本非常低。
使用者今天可以訂閱,花一個週末把熱門影集看完,下個月就取消。
這迫使平台不斷推出:
- 新影集
- 新電影
- 新綜藝
- 新賽事
- 新的獨家內容
串流最可怕的成本結構,就是內容投資幾乎不能停;一旦平台長期沒有強檔,訂戶可能立刻離開。
這就是串流產業的「內容軍備競賽」
當Netflix持續投資新內容,Disney+不能停止,其他媒體公司也很難停。
結果就是每家公司都必須持續投入高額製作成本,而一部大型影集可能花費數千萬甚至上億美元,消費者每月實際支付的訂閱費卻只是十幾美元左右。
串流平台最難的不是「有沒有好內容」,而是要不要每個月都花大錢,才能阻止會員取消。
SkyShowtime真正的問題,不一定是片太少,而是「內容很多」已經不夠
SkyShowtime並不是一個缺乏內容的服務,它背後有Paramount、Universal、DreamWorks、Nickelodeon、SHOWTIME、Sky Studios與Peacock等品牌。
問題是,現在影音市場真正競爭的已經不是「平台有沒有片」,而是:
下個月有沒有一部內容,強到讓會員捨不得取消?
片庫有幾千部不一定等於高續訂率。真正值錢的可能反而是每個月那一兩部「非看不可」的影集、電影或賽事。
「訂閱疲乏」正在變成整個串流產業的結構問題
一個家庭現在可能同時訂閱Netflix、Disney+、Max、Apple TV+、YouTube Premium、Spotify與運動平台。
每一個服務單看都不算非常昂貴,但全部加總後,就可能形成一筆明顯的固定支出。
於是越來越多消費者開始採取:
- 這個月訂Netflix
- 追完熱門劇後取消
- 下個月再換Disney+
- 另一部作品上線後再重新訂回
這就是訂閱輪替。對消費者而言很合理,對串流公司而言卻會直接拉高獲客成本並降低會員終身價值。
平台真正害怕的不是你不訂,而是你「追完就走」
串流平台真正想要的不是短期促銷會員,而是長期訂戶。
因為每一次把消費者重新拉回來,都需要付出廣告、折扣、優惠與行銷成本。
低價促銷當然可以快速增加訂閱數,但真正關鍵的是:
優惠結束後,有多少人願意留下?
所以串流平台開始重新學Netflix做另一件事:漲價
串流市場早期大家不敢大幅調高價格,因為所有平台都在搶市占。
但市場成熟後,平台開始更重視ARPU,也就是每位用戶平均收入。
未來平台之間真正比的可能不再只是「誰比較便宜」,而是:
誰擁有足夠強的內容與品牌黏性,可以讓消費者接受更高月費。
但月費越高,訂閱疲乏反而越嚴重
這讓整個串流產業形成一個非常麻煩的循環:
- 平台需要更多收入,因此漲價
- 消費者覺得太貴,開始取消部分平台
- 平台會員流失,需要推出更多熱門內容
- 內容、廣告與促銷成本再次增加
- 平台又需要尋找新的收入來源
這也是為什麼影音平台市場越成熟,經營難度反而可能越高。
廣告方案為什麼突然又回來了?
這可能是串流產業最有趣的反轉之一。
Netflix早期最鮮明的賣點之一,就是不像傳統電視一樣被廣告中斷,但現在包括Netflix與Disney+等平台,都積極發展有廣告的低價方案。
原因很簡單:單靠會員月費的成長空間有限,而廣告可以提高每一名使用者的總體商業價值。
串流產業繞了一圈後,開始把傳統電視的廣告模式重新帶回來。
未來串流的標準模式,可能是「便宜版看廣告、貴版不看廣告」
| 方案 | 商業目的 |
|---|---|
| 低價廣告版 | 吸引價格敏感族群,同時取得廣告收入 |
| 高價無廣告版 | 提高ARPU,提供更完整觀看體驗 |
未來真正的串流商業模式,很可能不再只有訂閱,而是變成:
訂閱+廣告+內容授權
「所有內容都要鎖在自己平台」的時代,也開始鬆動
串流戰剛開始時,大型媒體公司紛紛把熱門作品從第三方平台收回,因為大家都希望透過獨家內容,把會員帶進自己的App。
結果市場變成:
- 想看A劇要訂平台A
- 想看B電影要訂平台B
- 運動賽事又在平台C
但當平台營運成本越來越高,媒體公司也開始重新思考:部分內容是不是直接授權給Netflix、Amazon或其他平台,反而更有利可圖?
串流產業正在從「獨家內容最重要」,慢慢回到「現金流也很重要」。
Netflix最後甚至可能重新變成「全世界最大的有線電視入口」
Netflix最早挑戰有線電視,之後每一家媒體公司又都建立自己的平台,讓市場變得極度碎片化。
如果未來越來越多中小型平台撐不下去,開始把內容重新授權給少數大型服務,市場可能又重新走回「少數入口聚合大量內容」的模式。
技術形式從頻道變成App,但產業結構可能重新長得很像過去的有線電視。
SkyShowtime可能退出,真正代表的是串流產業開始進入「資本紀律」
SkyShowtime並不是一家沒有內容、沒有股東背景的小型新創。
它背後是大型國際媒體集團。如果這樣的平台都需要重新檢討存在價值,代表現在的市場邏輯已經從:
- 先做平台再說
- 先搶訂戶再說
逐漸轉向:
這個平台到底能不能持續創造現金流?
整個媒體產業都正在重新組合,不只是SkyShowtime
如果把近年的媒體拆分、併購、平台合作與內容授權放在一起看,方向其實非常一致。
大型媒體公司正在重新思考:
- 哪些資產應該留下
- 哪些平台值得繼續投入
- 哪些內容應該自己播
- 哪些內容適合授權
- 哪些市場可以和其他業者合作
影音產業正在從「每家公司自己做平台」,進入「平台、IP、廣告與內容重新整合」的階段。
未來真正能活下來的串流平台,可能只剩幾種類型
| 平台類型 | 主要優勢 | 代表性模式 |
|---|---|---|
| 全球超大型平台 | 全球會員規模可攤平高額內容成本 | Netflix |
| 科技巨頭型平台 | 影音可服務電商、硬體與整體生態系 | Amazon、Apple |
| 高差異化垂直平台 | 內容高度不可替代,有明確忠誠族群 | 運動、動畫、特定語言或利基內容 |
最尷尬的反而可能是「中型綜合影音平台」:既沒有Netflix的全球規模,也沒有科技巨頭的資金與其他業務支撐,內容又不一定具有不可替代性。
YouTube正在讓這場競爭變得更難
串流平台過去主要把Netflix、Disney+、Max等服務彼此視為競爭者,但現在真正搶走使用者時間的,早已不只有同類平台。
- YouTube
- TikTok與短影音
- Podcast
- 遊戲
- 社群平台
Netflix真正的競爭對手,不只是Disney+,而是所有可以消耗使用者休閒時間的內容。
一部上億美元影集,可能正在和低成本YouTube影片搶同一個晚上
這是傳統影視公司非常難處理的一個成本問題。
高規格影集可能需要龐大團隊、長時間拍攝與非常高的製作預算,但網路創作者可能只需要小型團隊與較短製作週期,就能做出同樣占用觀眾一兩小時的內容。
從「使用者時間」來看,兩者其實是在競爭同一件商品:
觀眾今晚願意把兩個小時給誰?
AI很可能成為串流平台下一場「成本戰」的重要工具
Hollywood與大型影音公司正在探索如何利用AI降低製作、特效、後期與內容流程成本。
但這件事同時具有另一面:AI也讓小型創作者更容易製作高品質影音內容。
| AI對大型平台 | AI對小型創作者 |
|---|---|
| 降低部分製作成本 | 降低進入高品質影音的門檻 |
| 提升流程效率 | 更快產出大量新內容 |
所以AI不一定只幫助大型影視公司,它也可能讓注意力市場的競爭更加激烈。
「內容越多」本身甚至可能開始變成消費者的新問題
早期串流最大的賣點之一,是比傳統電視擁有更多選擇。
但選擇太多之後,也產生新的痛點:
打開App滑了20分鐘,最後還是不知道要看什麼。
這也解釋了為什麼推薦演算法如此重要。真正的平台價值,不是單純擁有100萬小時內容,而是能不能在使用者打開App後,很快找到一部他願意立刻播放的作品。
所以串流平台真正掌握的,其實是「注意力分配權」
Netflix的一項核心競爭力,就是它長期累積大量使用者觀看資料,可以持續推測:
- 你看過什麼
- 你可能喜歡什麼
- 下一部應該推薦什麼
未來大型平台的競爭力除了內容,也會越來越依賴數據、推薦與廣告技術。
串流平台未來最值錢的資產,可能不是電影,而是「使用者關係」
電影可以授權,影集也可以重新上架,但如果平台直接掌握會員帳號、觀看習慣、付款方式與廣告資料,就擁有更長期的商業價值。
未來媒體公司真正爭的不只是IP,而是誰能直接接觸觀眾。
這也是為什麼傳統媒體公司當初一定要做自己的平台
Disney、Paramount與NBCUniversal當初願意投入巨額資金建立自己的服務,核心原因之一就是不希望永遠透過Netflix接觸消費者。
如果所有內容都只賣給Netflix,Netflix掌握會員、付款、觀看資料與推薦入口,內容公司最後就容易退回單純供應商的位置。
因此自建平台本來是為了「搶回消費者關係」,現在大家真正發現的問題則是:
搶回會員的成本,可能比想像中高得多。
下一步最可能發生的,不是串流消失,而是平台數量變少
影音串流本身幾乎不會消失,因為使用者已經習慣隨選觀看、跨裝置與不受固定播出時間限制的模式。
真正可能消失的,是現在這麼多彼此獨立的平台。
未來市場可能透過:
- 併購
- 關站
- 合資合作
- 內容重新授權
- 會員綑綁
逐漸往少數大型入口集中。
「Bundle」可能會重新回來:剪掉有線電視後,又訂了十個App
串流革命一開始,其中一個重要賣點就是讓使用者不必再付一整包有線電視頻道。
結果幾年後,市場變成Netflix、Disney+、Max、Apple TV+與各種運動平台分開收費,全部加起來甚至可能比過去的有線電視更昂貴。
所以串流產業可能重新回到「一次付費,取得多個內容服務」的Bundle模式,只是以前綑綁的是頻道,現在綑綁的是App。
未來消費者可能不再決定「訂哪一家」,而是選「哪一個組合包」
未來可能出現更多類似:
- 電信方案+Netflix+Disney+
- 寬頻+Max+運動平台
- 購物會員+影音服務
對平台而言,雖然每名會員分到的收入可能降低,但Bundle有機會降低取消率;對消費者而言,也能減少管理大量訂閱的麻煩。
台灣市場也會受到同一波整併與訂閱疲乏影響
台灣目前同樣存在Netflix、Disney+、Hami Video、friDay影音、MyVideo、LINE TV與其他國際、區域型影音服務。
但台灣市場規模比美國更小,因此「每一個平台都靠自己做到非常大」本來就更加困難。
未來台灣平台也可能更加強調:
- 獨家內容
- 電信綁約
- 會員整合
- 廣告方案
- 內容授權與合作
台灣串流真正的優勢可能不是規模,而是「本地內容」
國際平台在技術、資金與全球規模上具有明顯優勢,台灣本地平台真正能形成差異的,反而可能是國際平台不一定能完全取代的內容。
- 台劇
- 台灣綜藝
- 體育賽事
- 地方內容
- 亞洲內容策展
小市場平台想活下來,不一定要變成另一個Netflix,反而可能需要更不像Netflix。
串流下一階段不再只比「誰的片最多」
下一輪真正的競爭指標會更接近一家公司完整的經營能力。
- 誰有不可替代的獨家內容
- 誰有更高會員忠誠度
- 誰的取消率最低
- 誰能做廣告變現
- 誰能推出Bundle
- 誰能控制內容成本
- 誰能把IP延伸到電影、影集、遊戲、周邊與授權
SkyShowtime會不會真的關閉?目前仍然沒有定案
這一點必須特別說清楚。
目前較準確的理解,是股東正在進行策略評估,而關閉只是可能選項之一,並不代表SkyShowtime已經正式宣布停止服務。
SkyShowtime現在是「重新評估平台價值」,不是「已經正式關站」。
但從產業角度來看,大型媒體集團已經願意認真討論「這個平台到底還要不要繼續」,本身就是非常重要的訊號。
串流戰的目標,已經從「打敗Netflix」變成「不要把自己拖垮」
這是過去幾年最大的觀念轉變之一。
早期每家公司都想建立自己的Netflix,現在越來越多公司開始重新計算:
- 哪些內容應該留在自己平台
- 哪些作品適合對外授權
- 哪些市場值得自己經營
- 哪些平台應該合作或整併
串流產業正在從夢想階段,進入財務現實階段。
Netflix沒有單純「打敗所有人」,但它逼所有媒體公司重新算了一次商業模式
Netflix讓全世界看到,網路影音確實可以取代傳統電視的部分角色,也因此吸引所有大型內容公司一起進入串流市場。
但幾年之後,大家才真正發現:
做出串流服務不一定很難,做出一個能長期獲利的串流服務非常難。
未來真正考驗的平台,不再是誰最快推出App,而是誰能在內容成本高、會員容易取消、YouTube與短影音持續搶時間的情況下,仍然穩定賺錢。
「每家公司都做自己的Netflix」撐不下去,不代表串流泡沫破裂
如果未來SkyShowtime或其他中型平台真的退出,不一定代表串流模式失敗。
相反地,它更可能代表整個產業正在成熟。
成熟產業通常都會出現:
- 淘汰
- 整併
- 價格分層
- 廣告模式
- 平台合作
- 市場集中
真正改變的不是「串流還有沒有人看」,而是市場不再允許每家公司只靠「未來會成長」持續燒錢。
串流的未來可能不是「十個Netflix」,而是少數大型入口+大量內容供應商
未來幾年可能會持續看到平台關閉、企業合併、內容重新授權、會員Bundle與廣告方案擴張。
最後可能形成一個新的產業分工:
| 角色 | 主要能力 |
|---|---|
| 少數大型平台 | 掌握會員、數據、廣告、付款與全球發行入口 |
| 內容製作公司 | 專注電影、影集、節目與IP開發 |
| 垂直服務 | 經營運動、動畫或特定利基族群 |
某種程度上,串流產業可能繞了一大圈後,重新形成類似過去電視產業的分工,只是新的核心入口改由網路平台掌握。
真正的串流淘汰賽,可能現在才剛開始
SkyShowtime最後是否真的會被關閉,目前仍沒有答案。
但這件事已經提出了一個更大的產業問題:
如果連大型媒體集團都開始重新評估自營平台,那全球到底真的需要多少個串流服務?
答案很可能比今天少很多。
未來真正能活下來的平台,不一定是片最多、App最好看,甚至不一定是價格最低。
真正有機會留下來的,是能把內容、會員、廣告、IP、數據與成本控制全部整合起來的平台。
所以接下來串流平台、Disney+、Netflix競爭、影音平台、訂閱疲乏與串流產業最值得看的,不再只是誰又增加多少訂戶,而是:
下一個被關掉、賣掉、合併,或被打包進其他平台的服務,會是誰?
這才是全球串流戰從百家爭鳴正式進入淘汰與整併階段後,未來數年最值得追蹤的娛樂產業大題。