
 admin
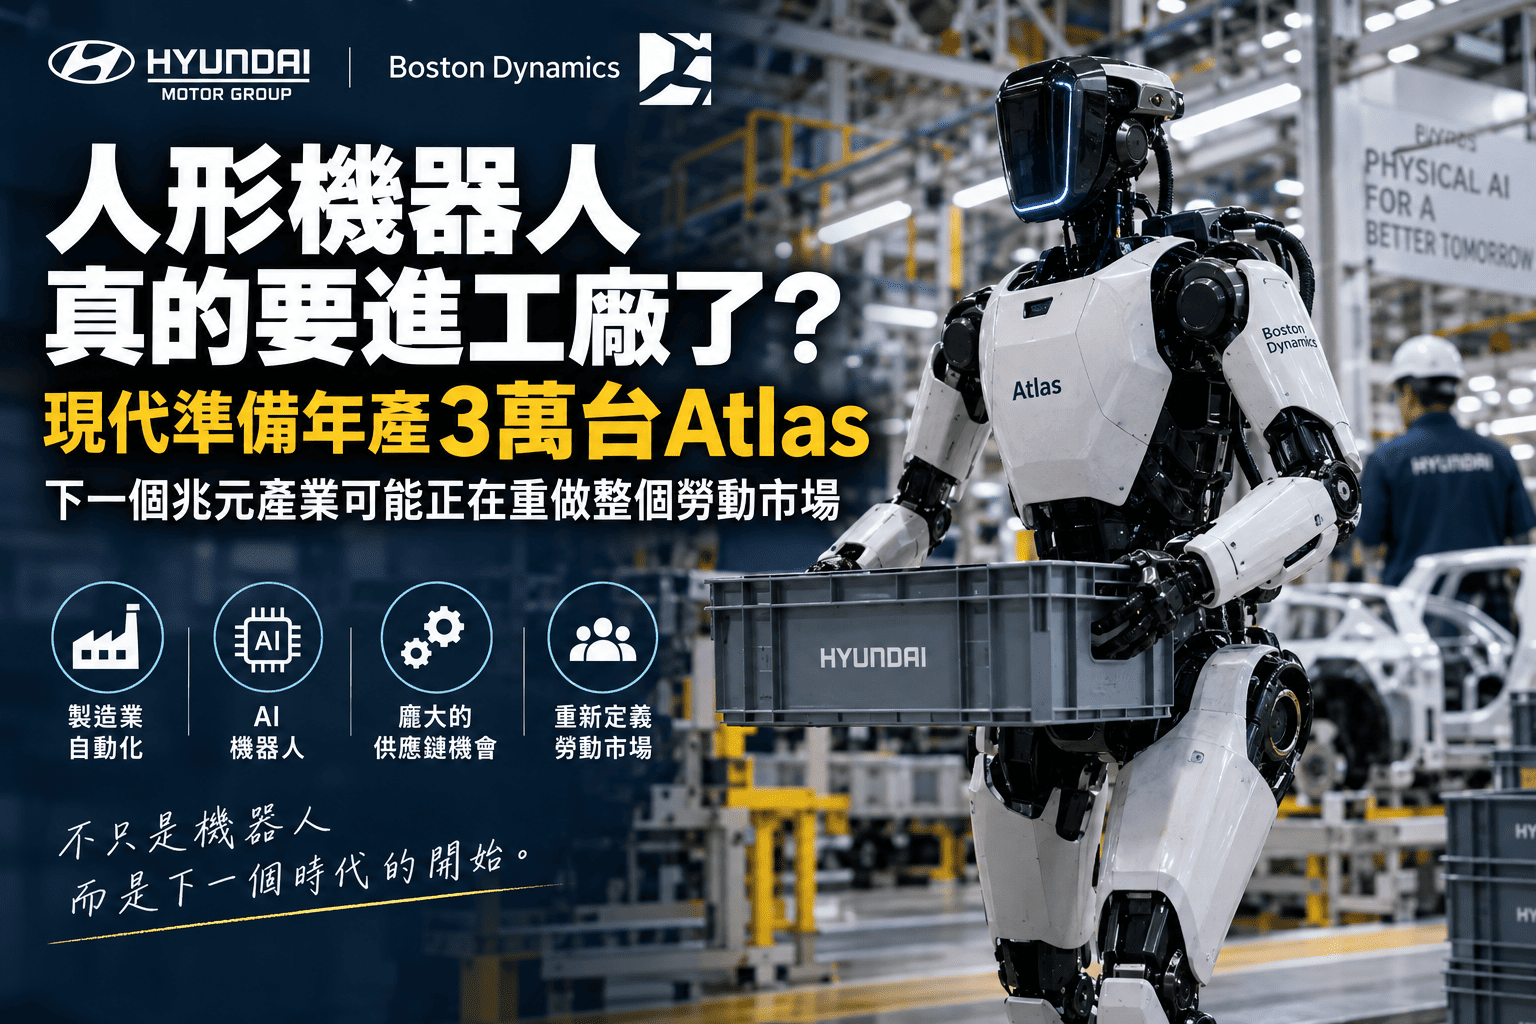
人形機器人真的要進工廠了?Atlas量產、Physical AI與下一波製造革命
過去幾年,人形機器人最容易登上新聞的畫面通常是跑步、後空翻、跳舞或搬箱子,展示很吸睛,但市場真正想知道的其實一直只有一件事:它到底能不能真的工作?
到了2026年,這個問題開始出現更具體的答案。Boston Dynamics最新Atlas正在從研究展示平台轉向工業產品,母公司現代汽車集團也規劃在美國建立機器人生產能力,目標到2028年具備每年最多3萬台的產能。
真正值得注意的,不是Atlas還會不會跳舞,而是人形機器人正在從「科技展示品」正式往「工業設備」移動。
為什麼是汽車工廠先用?因為這裡最適合驗證人形機器人到底值不值得買
現代汽車並不是隨便找一個場景測試Atlas。汽車工廠本身就非常適合驗證AI機器人的商業價值。
因為工廠同時存在大量:
- 零件搬運
- 物料排序
- 上下料
- 裝配工作
- 重複性高的動作
- 高負荷搬運
- 高風險工作區
而且汽車製造流程高度標準化,環境遠比家庭、商場與餐廳容易控制,也更容易計算每一台機器人到底替企業省下多少人力與時間。
現代目前採取的路線不是讓Atlas一開始什麼都會,而是先從最容易量化回報的工作開始。
人形機器人第一個大市場,很可能不是家庭,而是缺工工廠
一般人想到人形機器人,最容易想像的是掃地、煮飯、陪伴或照顧老人。
但從商業化角度來看,家庭其實是最難的場景之一,因為每個家庭的家具、地板、動線、物品位置與使用習慣都不同。
相較之下,工廠可以:
- 重新設計工作流程
- 建立標準化工作區
- 設定固定任務
- 長期蒐集製造資料
因此人形機器人大規模商業化最可能先從製造、物流、倉儲與危險環境開始。
既然傳統機械手臂更成熟,為什麼還要做人形?
這其實是整個機器人產業最值得問的問題。
如果任務只是固定焊接、鎖螺絲或從A點搬到B點,傳統機械手臂通常更快、更便宜,也更穩定。
所以人形機器人的價值,不是取代所有傳統自動化,而是處理那些:
環境原本就是為人設計,但又不值得為了自動化重新改造整條產線的工作。
例如門、樓梯、工作台、工具、料架與箱子,原本就是按照人的身高、手臂與雙腿設計。
如果機器人也具備接近人的身體結構,就有機會直接進入既有工廠,而不用為了機器重新蓋一套全新的環境。
現代真正想做的,不只是買Atlas,而是把整個汽車集團變成機器人的訓練場
這可能才是現代汽車集團最有優勢的地方。
| 集團能力 | 對人形機器人的價值 |
|---|---|
| Boston Dynamics | 機器人本體與控制技術 |
| 現代汽車工廠 | 真實製造場域與任務資料 |
| Hyundai Glovis | 物流與倉儲場景 |
| 汽車供應鏈 | 馬達、感測器、電池與製造整合 |
這也就是現代近年積極強調的Physical AI:讓AI不只是存在於文字、影像與螢幕,而是進入真實世界,透過機器人、汽車與工業設備產生動作。
AI進步,才是這波人形機器人重新爆發的真正原因
人形機器人不是最近才出現,真正困難的一直不是「讓它站起來」,而是讓它知道下一步該做什麼。
傳統工業機器人通常由工程師預先設定:
- A點移動到B點
- 手臂旋轉特定角度
- 抓取
- 放下
但真實世界並不是固定的。箱子可能歪一點、零件可能放錯位置,人也可能突然走進工作區。
這時機器人就需要具備看、理解、判斷與重新規劃動作的能力,而這正是近年AI開始真正改變機器人的地方。
大型語言模型之後,下一個熱門詞可能是「大型行為模型」
Boston Dynamics持續把強化學習、行為模型、動作捕捉與即時適應整合進Atlas控制系統。
如果說大型語言模型學的是文字模式,那麼人形機器人未來要學的就是行為模式。
例如看到箱子、貨架與工作台後,再根據任務決定:
- 走過去
- 伸手
- 抓取
- 搬運
- 放置
這就是Embodied AI,也就是「具身智慧」:AI不只回答問題,而是能在真實世界理解環境並做出動作。
如果AI是大腦,機器人真正困難的還有整副「身體」
這也是為什麼人形機器人不會只是另一場純軟體競賽。
一台完整的人形機器人至少需要:
- 伺服馬達
- 減速機
- 關節模組
- 感測器
- 力矩控制
- 相機與機器視覺
- 電池
- 控制晶片
- 散熱系統
- 精密機構件
這些零件必須同時穩定協作,才有辦法真正形成可以量產、維修與長期運作的工業產品。
台灣最有機會吃到的,可能不是整台Atlas,而是裡面的幾十種零組件
台灣要直接做出下一個Boston Dynamics當然不容易,但在人形機器人供應鏈中,有大量零組件正好是台灣本來就具有基礎的領域。
| 可能受惠領域 | 在人形機器人中的用途 |
|---|---|
| 伺服馬達、驅動器 | 關節與精準動作控制 |
| 精密減速機、線性滑軌 | 動力傳遞與機構運動 |
| 感測器、機器視覺 | 環境理解與定位 |
| 工業電腦、AI晶片 | 決策、控制與推論 |
| PCB、連接器、電源管理、散熱 | 整機電子與能源系統 |
對台灣而言,真正值得問的不是「有沒有自己的Atlas」,而是「下一台Atlas裡,有多少零件可以由台灣供應」。
人形機器人很可能重演電動車早期的供應鏈洗牌
電動車剛開始快速發展時,市場最常看的只有Tesla,後來才發現真正受益的還包括電池、功率半導體、馬達、充電、散熱與各種零組件。
人形機器人很可能走類似路線,產業價值不只集中在機器人品牌,也會延伸到:
- 上游零組件
- AI軟體
- 系統整合
- 資料服務
- 維修與保養
- 租賃與金融服務
但現在還遠不到「機器人全面取代人」的程度
這也是這波人形機器人熱潮最容易被誇大的地方。
現在很多機器人在展示場合已經可以跑步、打拳、跳舞與搬東西,但真正進入工廠後,仍然可能遇到:
- 手部精細度不足
- 任務適應能力有限
- 動作速度太慢
- 需要大量預先設定
- 長時間穩定性仍待驗證
現在人形機器人真正的問題,不是「能不能成功做一次」,而是「能不能每天成功做幾千次」。
工業產品真正看的不是影片多厲害,而是每天8小時都不能一直出錯
展場展示只需要成功一次,但工廠每天需要成功幾千次。
如果一台機器人每搬100個箱子就失敗一次,表面上看起來已經有99%的成功率,但放進每天高頻率運作的工廠後,錯誤次數仍可能高到無法接受。
所以商業化真正關心的是MTBF,也就是平均無故障時間。
未來評估人形機器人,真正應該看5個指標
- 一小時能完成多少工作
- 能連續工作多久
- 每多少小時需要維修
- 一次錯誤會造成多少成本
- 企業幾年能回本
這五個數字,未來會比「會不會後空翻」重要得多。
現代敢準備3萬台產能,最大的優勢是它自己就能當第一批大客戶
一般機器人新創公司最大的問題之一,是產品做出來之後到底賣給誰。
現代集團可以先自己使用,把Atlas放進汽車工廠、物流中心與供應鏈場域,如果驗證有效,再逐步擴大部署。
這等於Boston Dynamics一開始就擁有一個超大型、可反覆測試的真實客戶。
但Boston Dynamics目前仍沒有真正證明大規模商業模式
這也是不能忽略的現實。
Boston Dynamics技術實力強、品牌知名度高,母公司也願意大量投入,但真正大規模商業部署與穩定獲利仍需要更多時間驗證。
| 目前優勢 | 仍待驗證 |
|---|---|
| 機器人技術領先 | 大規模部署成本 |
| 母公司資源充足 | 長期維修與營運模式 |
| 工業場景明確 | 回本時間與客戶續購率 |
人形機器人產業現在最像AI早期的地方:錢很多,但真正收入還不夠多
在ChatGPT爆紅之前,AI公司也曾投入多年研發與大量資金,真正的大規模商業價值是到產品突破之後才快速出現。
現在人形機器人產業也有類似特徵:
- 資金很多
- 估值很高
- 展示很多
- 大規模營收仍有限
未來一定會出現大量淘汰,真正能留下來的,不只是技術最炫的公司,而是找到真實客戶、真實工作與真實營收的公司。
市場已經開始從「這很酷」進入「你到底賺不賺得到錢」
人形機器人市場越熱,資本市場也會開始要求更具體的商業數據。
未來投資人不只會問技術突破,還會問:
- 有沒有持續營收
- 虧損是否正在改善
- 部署台數是否增加
- 客戶是否願意續購
人形機器人最可能先取代哪些工作?
短期內最容易受到影響的,不會是所有工作,而是具有幾個共同特徵的職務:
- 高度重複
- 環境相對固定
- 人力成本偏高
- 有一定安全風險
例如零件排序、搬運、上下料、倉儲補貨、夜間巡檢與危險環境操作,通常流程固定、容易量化,也較適合先導入。
短期最可能發生的,不是「工作全部消失」,而是同樣產量需要更少人
假設一座工廠原本需要100名員工,導入機器人後,可能變成70人加20台機器人。
這不代表完全沒有人,而是剩下的人可能更多負責:
- 維修
- 監控
- 排程
- 機器人訓練
- 異常處理
真正先被改變的,很可能不是「有沒有工作」,而是「一份工作裡還有多少事情必須由人親自完成」。
機器人同時也可能創造一批以前不存在的新職業
自動化並不只消滅工作,也會創造新的專業需求。
- 機器人訓練師
- 機器人維修工程師
- 行為模型工程師
- 感測器工程師
- 機器人資料工程師
- 場域整合工程師
- 安全驗證人員
勞動市場真正的問題,不只是「人被機器取代」,而是誰能從舊工作順利轉進新工作。
人形機器人也可能直接改變技職教育
未來工廠需要的技術人員,可能不只要懂機械與電機,也要理解AI、控制、資料與網路。
真正稀缺的人才,可能會從單一專業逐漸轉向跨領域能力。
下一代工廠最缺的人,可能是「既懂機械,也懂軟體與AI」的人。
人形機器人最大的需求來源之一,可能不是科技熱潮,而是人口老化
日本、韓國、台灣、中國與歐洲都面臨勞動人口下降。
所以未來最大的問題可能不是「企業要不要用機器人」,而是「有些工作根本找不到足夠的人」。
當一間工廠長期缺工,只要機器人的總成本開始接近人力,導入意願就會快速提高。
未來人形機器人的商業邏輯,可能直接和「月薪」比較
企業最後不會只看機器人多先進,而是算一個非常現實的問題:平均每小時到底多少錢?
計算時會把以下成本一起放進去:
- 設備售價
- 使用年限
- 每日可工作時數
- 維修成本
- 電力成本
- 軟體費
真正的產業爆發點不是機器人變得完美,而是成本低到企業覺得「現在導入比較划算」。
中國可能在人形機器人「降成本」上扮演很重要的角色
中國在人形機器人硬體製造上非常積極,也具備成熟的馬達、電池、感測器與機構件供應鏈。
如果未來軟體、世界模型與具身智慧能力同步突破,中國有可能利用供應鏈優勢快速降低整機成本。
未來人形機器人競爭可能變成:美國比AI能力,中國比製造成本,韓國、日本與台灣則搶供應鏈與工業場景。
人形機器人會不會出現自己的「ChatGPT時刻」?
產業內現在最受關注的問題之一,就是人形機器人的軟體能力會不會在未來幾年突然跨過一個明顯門檻。
真正關鍵的技術可能包括:
- 世界模型
- 具身智慧
- 任務理解
- 自主操作
如果這些能力在2028到2030年前後出現明顯突破,產業可能從展示與試點,進入第一波真正大規模部署。
但就算出現突破,人形機器人也不會像軟體一樣一夜普及
ChatGPT是軟體,產品部署到全球主要依賴伺服器與網路。
人形機器人則完全不同,每多部署一台都需要材料、工廠、物流、零件、維修與售後服務。
就算AI能力突然大幅突破,機器人的硬體擴張速度也一定會比純軟體慢。
電池也是人形機器人真正的瓶頸之一
人形機器人必須同時驅動數十個關節、AI晶片、相機與各種感測器,因此續航力非常重要。
如果機器人每工作兩小時就要長時間充電,真正的工業效率就會大打折扣。
未來可能需要:
- 更高能量密度電池
- 快速換電
- 工廠自動充電系統
「手」可能比「腿」更難,精細操作才是通用型機器人的硬仗
現在很多機器人走路已經非常驚人,但真正困難的往往是手部精細操作。
人類可以自然地拿紙、轉螺絲、插插頭、捏柔軟物體,但對機器人來說,需要同時精確控制:
- 力量
- 位置
- 觸覺
- 視覺
誰先解決穩定又便宜的精細操作,誰就更接近真正通用型的人形機器人。
真正大規模進家庭,可能還比進工廠晚很多
家庭環境比工廠複雜得多。
例如一句「幫我整理客廳」,對人類很好理解,但對機器人卻要同時判斷:
- 哪些東西是垃圾
- 哪些東西不能丟
- 物品應該放去哪裡
- 桌上液體該怎麼處理
- 有人突然走過來時如何反應
因此短期最可行的仍然是受控環境。
最可能的普及路線:先工業,再商業服務,最後才家庭
很多科技都曾走過類似路線:最早昂貴、笨重,由企業率先使用,等成本下降與可靠度提高後,才逐步進入消費市場。
| 階段 | 較可能場景 |
|---|---|
| 第一階段 | 製造、物流、倉儲、危險環境 |
| 第二階段 | 商業服務與公共場域 |
| 第三階段 | 家庭與一般消費市場 |
Physical AI的競爭,最後可能上升成國家級產業競爭
現在全球AI競爭主要圍繞模型、晶片與資料中心,但下一階段的Physical AI可能再加入機器人。
因為真正能讓AI進入實體世界的國家,也可能進一步掌握:
- 製造
- 物流
- 國防
- 災難救援
- 照護
這也是為什麼美國、中國、韓國、日本都不會把人形機器人只當成新玩具,而會把它視為下一代產業競爭的一部分。
台灣最需要注意的,不是「機器人概念股」,而是供應鏈位置
對台灣而言,真正重要的不是短期題材,而是能不能進入長期供應鏈。
如果台灣企業能進入馬達、減速機、感測、工控、AI伺服器、機器視覺與關節模組,就有機會實際參與下一波產業成長。
真正值得追蹤的是供應鏈訂單與量產,而不是哪一家公司在簡報上寫了「人形機器人」。
未來3年最值得看的,不是誰宣布做機器人,而是誰真的有訂單
現在包括Tesla、Boston Dynamics、Figure、Agility Robotics、Unitree、UBTech等公司都在布局人形機器人,但最後不可能每一家都成功。
真正值得看的商業指標是:
- 真實客戶有多少
- 部署多少台
- 每天實際工作多久
- 平均故障率多少
- 客戶續購率多少
- 企業是否願意擴大採購
2027~2030年,可能是人形機器人第一輪真正淘汰賽
隨著資本市場開始從看技術夢想轉向看營收、部署與成本,未來幾年很多公司可能被併購、倒閉、轉型,最後只留下真正能量產、交付與維修的企業。
人形機器人的第一輪產業淘汰,不會只比誰做得最像人,而是比誰最先證明「這台設備真的能替客戶賺錢」。
下一個兆元產業最大的問題,不是機器人會不會出現,而是什麼時候真正回本
Atlas已經開始離開純研究階段,現代正在準備量產體系,中國人形機器人公司也持續擴張,全球資金更早已提前進場。
所以人形機器人成為大型產業的可能性確實正在上升。
但真正決定產業爆發的,不是哪一台跑得最快,也不是哪一台最像人,而是:
它能不能每天穩定工作8到16小時,而且總成本比人力或現有自動化更划算?
一旦這個門檻被跨過去,人形機器人的需求就不會只來自科技迷,而會來自全世界大量缺工的製造與物流場域。
人形機器人真正可能重新定義的,是「工作必須由人完成」這件事
過去100年,製造業自動化已經取代大量重複、高速與危險工作,但大多數機器都固定在某一個位置。
人形機器人真正不同的地方,是它試圖讓機器開始進入人的工作空間、使用人的工具,並完成原本就是為人設計的流程。
如果這件事真正成熟,人形機器人帶來的就不只是新的設備市場,而是整個勞動市場重新分工。
未來真正重要的問題,可能不再只是「機器人會不會搶我的工作」,而是:
哪些工作仍然值得讓人做?
這個問題,很可能會在2027到2030年間,從科技新聞真正走進每一間工廠,也走進更多人的職涯選擇。