 admin
房子需要修復,
家庭的現金流也需要喘息。
中華郵政10月27日宣布受災戶關懷措施, 包含房貸本金寬限、修繕借款、郵政壽險保費延繳與加速理賠。
颱風受災房貸可申請1年寬限期!中華郵政保費延繳、保單借款免息3個月,20至50萬元修繕貸款怎麼申請?
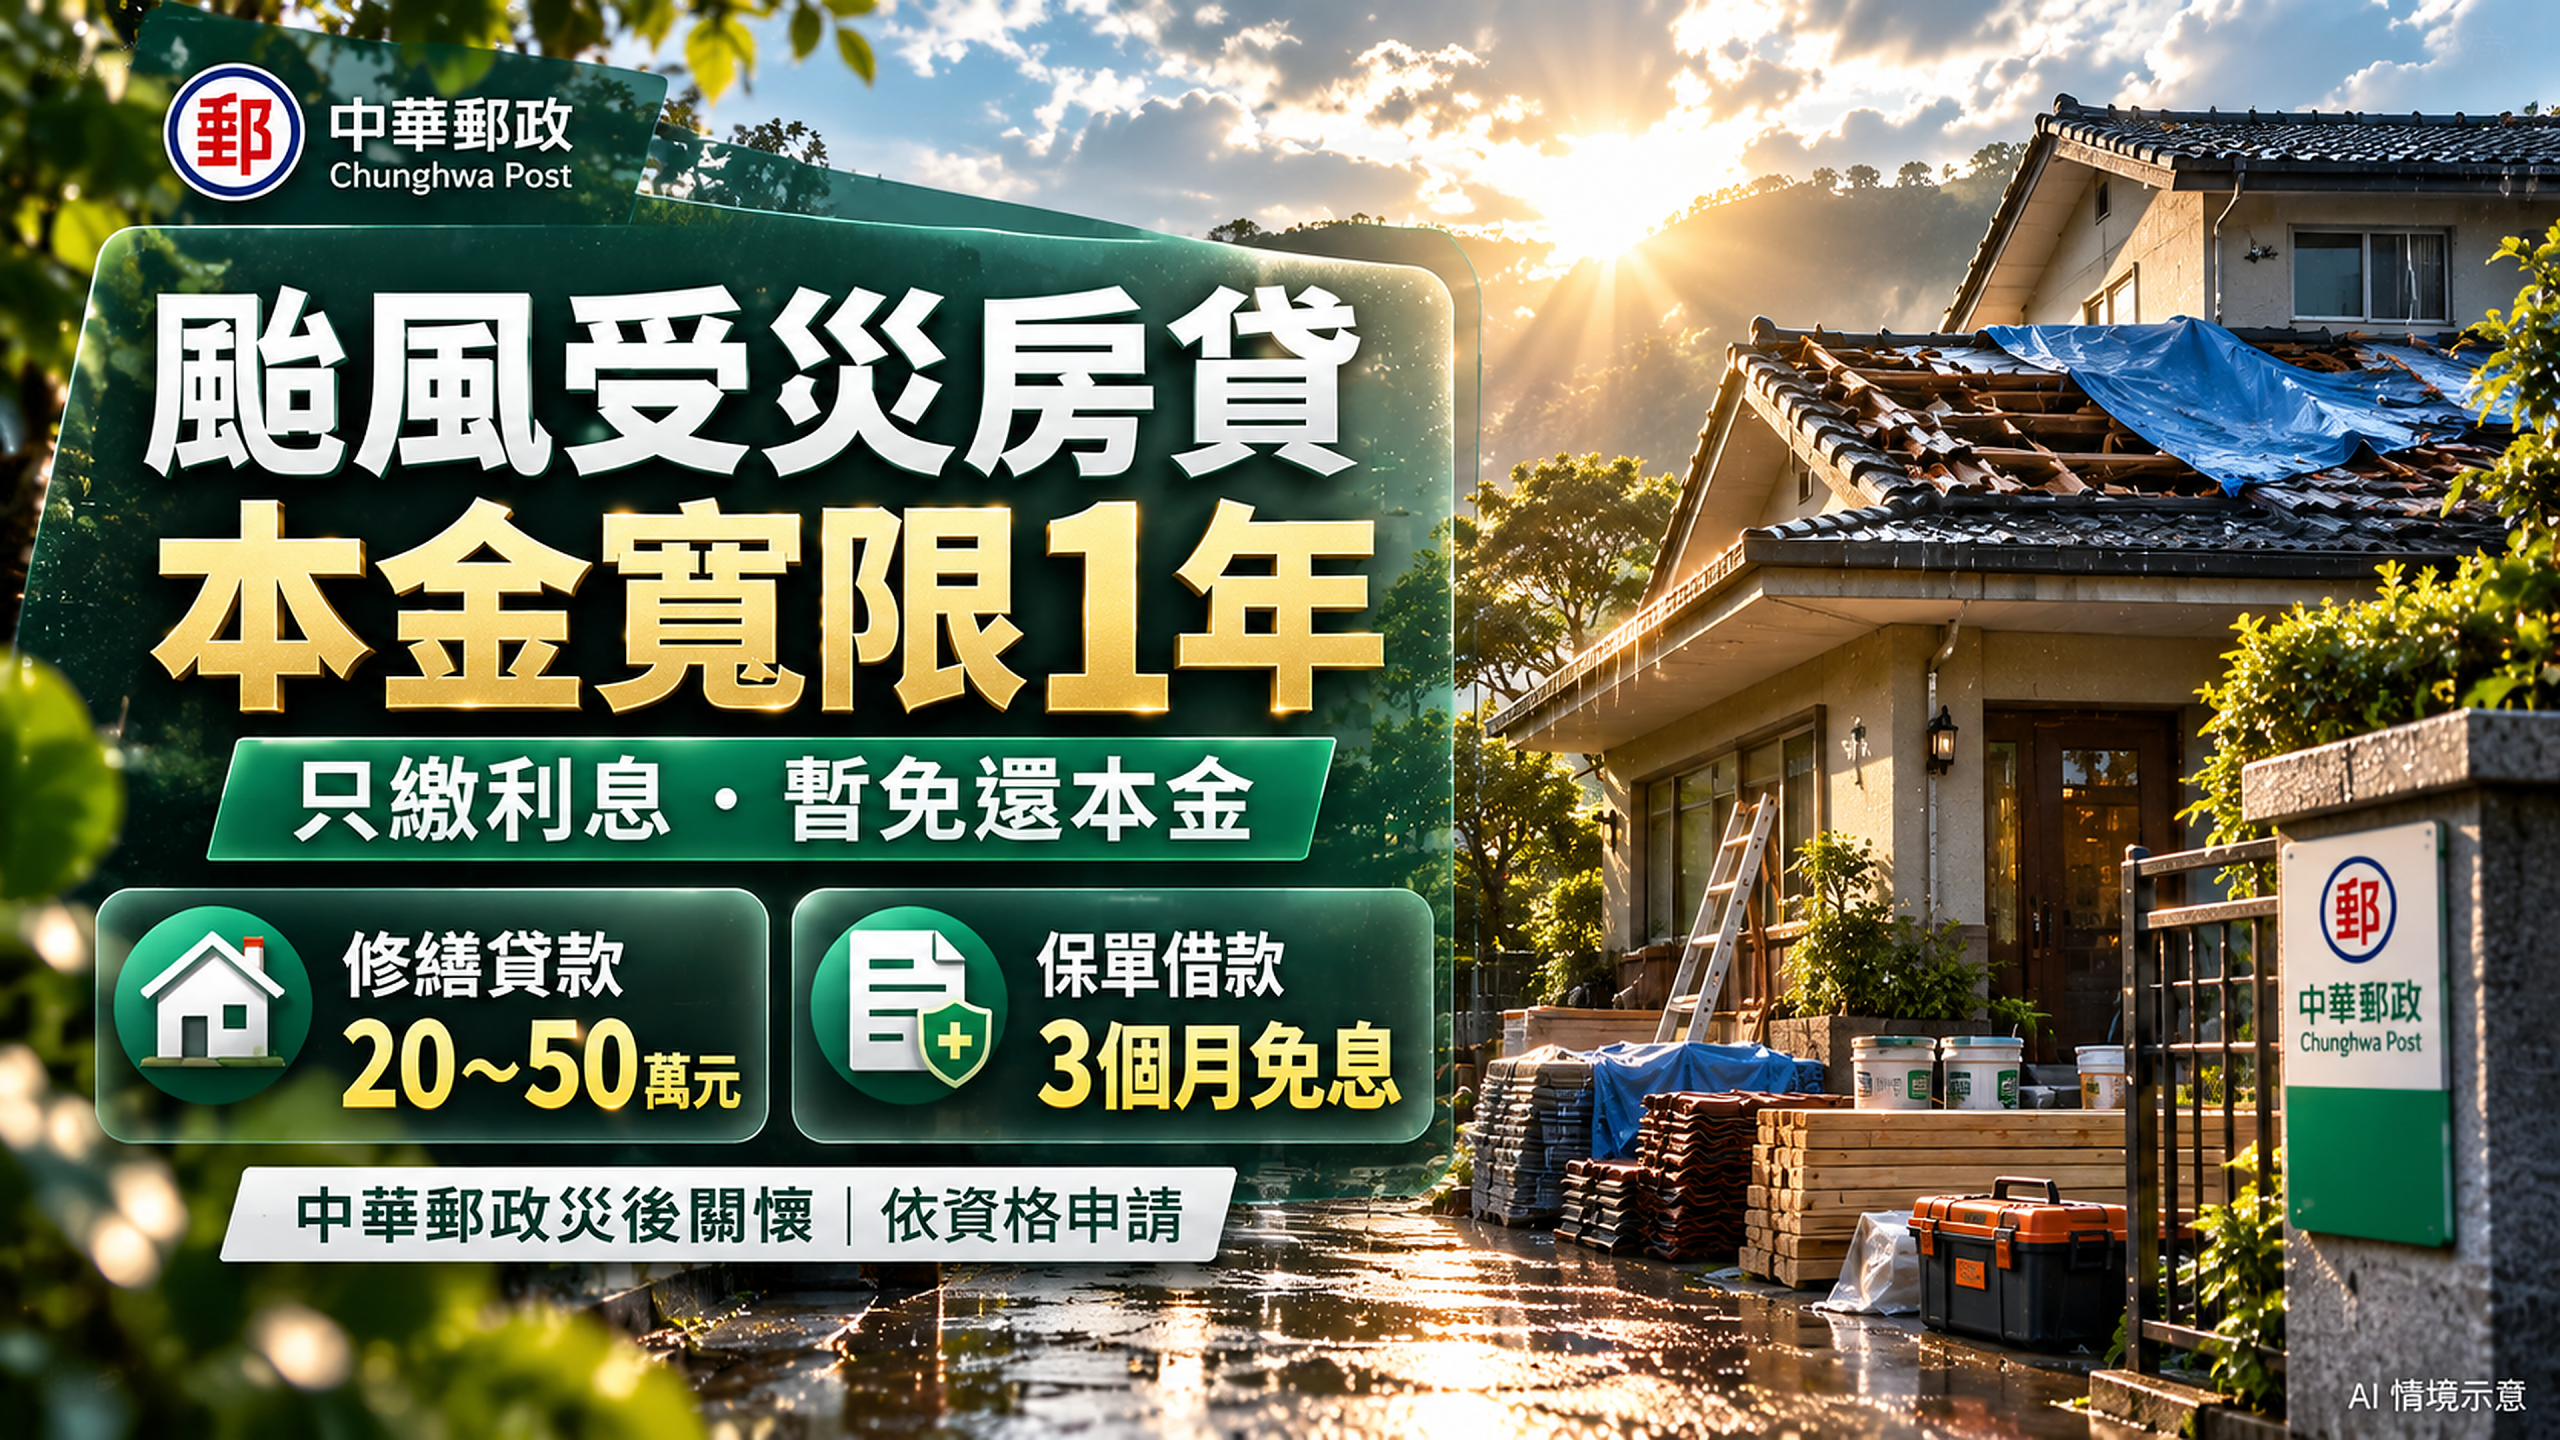
原創住宅修復示意,非實際受災照片或官方郵政識別圖。
薔琵颱風造成部分地區災情,中華郵政於2026年10月27日宣布受災戶金融關懷措施,涵蓋房屋貸款、郵政壽險與修繕資金。符合條件的受災房貸戶,可於災害發生日起3個月內申請1年寬限期,期間只繳利息、暫免償還本金;符合郵政相關規定者,還能申請20萬至50萬元小額房屋修繕貸款。郵政壽險保戶如因災害造成存款不足而無法扣繳保費,可檢附受災證明申請額外3個月保費寬限;新增保單借款則可申請3個月免息。因災傷亡保戶也有加速理賠及部分文件事後補交措施。不過,所有優惠均有適用條件,房貸寬限不是免繳利息,修繕貸款也不是政府直接發放50萬元補助。本文整理申請資格、期限、準備資料、不同措施差異與客服聯絡方式。
中華郵政10月27日宣布災後金融協助!受災戶可以申請哪些措施?
2026年10月27日,中華郵政針對薔琵颱風造成的災情,發布新的壽險與房貸關懷措施。
與一般颱風停班停課、交通中斷新聞不同,這次公告直接涉及受災家庭在災後幾個月的財務壓力。
當住宅需要修理、家庭成員受傷、收入暫時減少時,原本每月固定繳納的房貸及保險費,可能成為額外負擔。
中華郵政此次提供的措施,大致分成三個方向:加速保險理賠、減輕保單相關資金壓力,以及協助房貸戶安排還款與修繕資金。
其中最受關注的是房貸本金可暫緩償還1年。但相關優惠不是所有存款戶自動適用,也不是申請就能無條件核准。
各措施仍須個別審核,並非無條件同時適用。
只有薔琵颱風受災戶才可以申請嗎?
這篇新聞的正式公告是針對薔琵颱風災情。中華郵政在2026年其他災害發生時,也曾公布類似關懷措施,但不同災害的申請期間及起算日期不一定相同。
不能將過去其他颱風的期限直接套用到這次薔琵颱風,也不能因曾有相似措施,就認定任何年份的風災都能隨時申請。
有郵局存款帳戶就可以申請全部優惠嗎?
不行。房貸寬限主要對應受災房貸戶;保費與保單借款措施則對應郵政壽險保戶及其契約條件。
一般只有郵政存簿帳戶、沒有相關保險或貸款關係的人,不會因此自動具備所有優惠資格。
申請前應先釐清自己與中華郵政的關係:是存款戶、房貸借款人、要保人,還是保險受益人。
房貸寬限期1年是什麼意思?不是一年都不用繳錢
這次新聞最容易吸引受災家庭注意的,是「1年房貸寬限期」。
中華郵政10月27日公告指出,受災房貸戶可以在本次災害發生日起3個月內申請,獲准後可有1年只繳利息、暫免償還本金的安排。
換句話說,原本每個月需要支付的本金與利息,可以暫時調整為以利息為主。
這有助於家庭在災後將一部分現金用於住宅修復、必要生活開銷及其他緊急支出。
但寬限期不是貸款本金減免,也不是利息全免。
房貸每月要繳3萬元,寬限後會變成多少?
不能僅憑原本每月繳3萬元,就直接算出寬限後月付金,因為還需要知道未償本金與適用利率。
以未償本金600萬元、年利率2.5%、剩餘25年、本息平均攤還為例,原月付約26,917元;寬限期間若以固定本金與利率計算,每月利息約12,500元,現金支出約減少14,417元。
這些本金沒有被免除。若總到期日未延長,寬限期結束後剩餘本金須在更短的剩餘期限內攤還,月付金可能提高。
寬限期可以直接延長貸款到期日嗎?
不能直接認定。中華郵政此次公告提供的是1年本金寬限安排,沒有在新聞稿中完整說明所有個案的到期日是否同步展延。
申請時應確認寬限期起迄、之後的還款方式、到期日是否調整、剩餘本金怎麼攤還,以及總利息負擔的可能變化。
原本就有房貸寬限期,還能再申請一年嗎?
此次公開公告沒有完整列出原本已在寬限期中的借款人是否可再次展延,也未明確說明不同房貸產品的合併限制。
因此不能承諾所有受災戶都能在原寬限期上直接再加一年,仍須依原貸款契約與中華郵政審核結果。
房貸寬限月付試算:只繳利息,每月可以暫時減少多少支出?
可調整未償房貸本金、年利率及剩餘年限,計算一般本息平均攤還與寬限期間只繳利息的差額。
數學試算:本息平均攤還與每月只繳利息相比。寬限結束後的實際還款表須向承貸單位確認。
此試算假設年利率固定、無額外費用,僅比較月付現金流; 不代表中華郵政實際核准條件,也不預測寬限後月付金。 月付金按標準公式計算並四捨五入至元。
房屋修繕貸款20萬到50萬元怎麼申請?這是貸款,不是補助金
對房屋遭受風雨損害的家庭而言,除了每月房貸,最迫切的問題可能是如何籌措修繕費用。
中華郵政表示,符合相關規定的受災戶,可在本次災害發生日起3個月內,申請20萬元至50萬元的小額房屋修繕貸款。
這項措施主要是提供另一種取得修繕資金的途徑,實際可貸金額及資格仍須審核。
非補助
每個受災家庭都能領到50萬元嗎?
不是。官方公告寫的是「借款額度20萬元至50萬元」,而且須符合中華郵政相關規定。
這是需要申請及審核的貸款,不是每戶固定領取50萬元現金的補助方案。
至於實際可貸金額、利率、還款年限、擔保條件及其他費用,10月27日新聞稿沒有完整列出,不能擅自補上優惠利率或保證核准金額。
修繕貸款可以用來買家具或清償信用卡嗎?
不能依此次新聞稿認定可以。公告的用途為小額修繕房屋貸款,具體可使用的修繕項目與核銷條件應由承辦單位確認。
若用途涉及家具、家電、其他債務清償或非住宅修繕支出,不應自行假設均符合規定。
沒有原本的中華郵政房貸,也可以申請修繕貸款嗎?
公告將修繕貸款描述為符合中華郵政規定的受災戶可申請,未在新聞稿中明確說明是否一律須為既有郵政房貸戶。
因此不能把「必須已有郵局房貸」當作所有申請人的硬性條件,也不能保證任何受災民眾均可獲貸。
申請前可透過官方客服確認身分、住宅所有權、擔保及授信資格。
保單借款免息3個月怎麼算?舊借款和新增借款差很多
中華郵政宣布,受災保戶在本次災害發生日起3個月內,可以申請「新增保單借款」免息3個月。
這裡最重要的是「新增」兩個字。公告的免息措施是針對符合條件的新申辦借款,不是所有保戶既有借款或未還本金自動享有3個月免息。
在本次災害發生日起3個月內,依郵政壽險專案規定申請。
原有借款與新申請借款的計息方式,應分別向承辦單位確認。
保單借款是從自己的存款裡領錢嗎?
不是。保單借款是依具有借款資格的保險契約,在可借額度內取得資金,不是把郵政儲金直接提領出來,也不是沒有還款義務的補助。
中華郵政一般保單借款規則指出,符合條件的有效保單,通常需要已繳納一定期間保費,並依契約與可借款限額申請。
3個月免息後,還要繳利息嗎?
本次公告只明確說明符合條件的新增保單借款免息3個月,沒有宣布整筆借款永久免息。
如免息期結束後尚未清償,應依核准通知及契約確認後續計息、還款與相關權利義務。
保單借款會影響保險保障嗎?
可能。依中華郵政一般保單借款規則,適用契約的未清償借款本息若超過相關保單價值準備金,可能導致契約停止效力,並涉及事前書面通知規定。
所以即使享有3個月免息,也應持續注意借款餘額、保單價值及後續還款。
能同時申請保費延繳和保單借款嗎?
兩種措施服務的目的不同,應個別確認資格。前者調整保費繳納時間;後者透過保單取得資金。
官方新聞稿沒有承諾所有保戶均可無條件同時獲准。若家庭同時面臨保費及現金周轉壓力,應向郵政壽險窗口說明需求,確認各項實際條件。
保戶因颱風受傷、身故怎麼理賠?部分文件可事後補交
災害發生後,有些家庭面臨的不是單純房屋毀損,而是家人傷亡。
若保戶或受益人必須等所有文件齊全才能辦理理賠,可能進一步增加家庭短期資金壓力。因此,中華郵政宣布放寬及加速部分理賠程序。
受益人檢具相關證明文件,得先申請身故保險金。
依實際契約承保條件辦理經確認住院天數後,可先申請符合條件的日額型醫療給付。
依日額型契約及實際住院情形辦理文件可以後補,代表不需要證明資料嗎?
不是。這次是放寬部分文件的提交時間,不是取消所有理賠審核。
身故與住院情形仍須依適用契約和程序確認;是否在承保範圍內、可領金額多少,也仍依契約認定。
保單被水泡爛、遺失怎麼辦?
中華郵政本次宣布,保險單如因災毀損,可免費補發。
紙本保單受損不代表保險保障自動消失。實際補發所需身分確認與申請程序,仍須依郵局規定辦理。
若屬單純遺失、而非官方所稱因災毀損的情況,免費補發是否適用應另向承辦單位確認。
颱風受災證明怎麼準備?先保存證據,再確認各措施所需文件
不同金融措施可能要求不同的身分與災損資料。受災民眾宜先整理事實證據,再向承辦單位確認正式文件種類。
是郵政房貸借款人、壽險要保人、受益人,還是需修繕資金的家庭?
保留住宅受損照片、修繕估價、單據及事故發生時間等資料。
保費延長寬限明確提及受災證明;其他措施的文件須分別確認。
多項措施以本次災害發生日起3個月內受理,不是直接以公告日計算。
詢問受理據點、文件清單、授信審核及保單限制。
確認寬限起迄、恢復繳款日、利息、借款期限及核准內容。
以上為依公告整理的申請準備建議,不是中華郵政官方統一申請書。
受災證明一定由村里長開立嗎?
不應一概而論。地方救助、保險及不同貸款對證明種類可能有不同要求。
中華郵政這次公告未完整列出所有可接受的受災證明格式,因此應由申請人向郵政承辦單位核對。
還沒修好屋頂,可以先提出申請嗎?
能否先行申請取決於措施種類。房貸寬限涉及受災身分及既有借款;修繕貸款則可能需要進一步審核修繕需求、擔保及授信條件。
新聞稿沒有完整的修繕貸款文件清單,不能保證一張屋頂照片就能核貸。建議先保存現場證據及估價資料,儘早聯繫承辦人員。
申請期限到底到哪一天?為什麼不能直接寫「1月27日截止」
這則新聞中,2026年10月27日是中華郵政發布新聞稿的日期。
但房貸寬限、修繕貸款及新增保單借款等措施,公告均以「自本次災害發生日起3個月內」表述申請期限。
因此,不能把10月27日當成所有案件的共同起算日,也不能直接宣稱2027年1月27日就是統一截止日。
2026年10月27日正式發布。
依本次災害發生日起算,實際日期應向官方確認。
例如房貸寬限1年、新增保單借款免息3個月。
尤其部分地區可能在不同日期遭遇強風豪雨或實際損害,相關起算日應由中華郵政依專案規定確認。
為避免錯過申請,最安全的方式是儘早聯繫官方,而不是自行等待推算出的截止日期。
郵局官方電話是多少?需要先上網登記嗎?
中華郵政於正式公告提供24小時無休客服專線,民眾可詢問本次薔琵颱風受災戶措施、申請資格、期限、證明文件及就近受理窗口。
官方新聞稿沒有指定所有措施均須透過同一線上表單申請,因此不能提供未經核實的「專用申請網址」。
如果收到陌生簡訊宣稱點擊即可領取50萬元災害補助,應提高警覺。
本次20萬至50萬元是需要審核的修繕貸款,不是免費發放的補助金。不要在不明連結輸入身分證、銀行帳戶、信用卡或OTP驗證碼。
FAQ|颱風受災房貸、郵政保單借款與修繕貸款12大問題
Q01中華郵政什麼時候宣布受災戶房貸優惠?+
2026年10月27日,針對薔琵颱風災情宣布房貸、保險理賠與保單相關關懷措施。
Q02颱風受災戶房貸可以延後一年繳嗎?+
符合條件的受災郵政房貸戶可申請1年寬限期,期間只繳利息、暫免還本金,不是完全不用繳房貸。
Q03房貸寬限期可以申請到哪一天?+
公告規定自本次災害發生日起3個月內申請;應向中華郵政確認個案實際起算日及截止日期。
Q04申請1年房貸寬限期,利息會減免嗎?+
官方公告明確指出寬限期間只繳利息,沒有宣布房貸利息全部免除。
Q05受災房屋修繕貸款最高多少?+
符合中華郵政相關規定者,可申請20萬元至50萬元的小額房屋修繕貸款,實際須經審核。
Q0650萬元修繕貸款是政府補助嗎?+
不是。這是貸款額度,不代表每個家庭都能無償領取50萬元。
Q07郵政壽險保費可以延繳多久?+
符合條件的受災保戶,可在原保費到期日起滿3個月寬限期間後,再申請延長3個月。
Q08保費延繳要準備受災證明嗎?+
官方公告明確要求,因存款不足無法轉帳扣繳者須檢附受災證明文件,依規定申請。
Q09所有郵政保單借款都有3個月免息嗎?+
不是。此次措施明確針對符合條件的受災保戶在期限內申請的新增保單借款。
Q10保戶因颱風受傷可以加速理賠嗎?+
符合保單條件的受傷保戶,經確認住院天數後,可先申請日額型醫療給付,部分文件允許後補。
Q11保險單被颱風泡水毀損怎麼辦?+
中華郵政公告保險單因災毀損可免費補發,實際補發程序依官方規定辦理。
Q12要去哪裡詢問申請資格?+
可透過中華郵政24小時客服0800-700-365,或至官方網站及相關受理郵局查詢。
結論:災後金融協助不是免債,及早申請才能降低短期資金壓力
2026年10月27日,中華郵政因應薔琵颱風造成的災情,宣布房貸、郵政壽險與房屋修繕相關措施。
其中最直接的協助,是讓符合條件的受災房貸戶申請1年寬限期,暫時不必償還本金,降低每月現金流壓力。
如果房屋需要修理,另可評估20萬至50萬元小額修繕貸款;郵政壽險保戶也可能使用保費延繳、符合條件的新增保單借款3個月免息,以及加速理賠等措施。
但這些措施的性質不同。房貸寬限不是免除本金,保費延繳不是保費減免,保單借款免息也不等於不用償還借款;修繕貸款更不能被誤寫成直接發放50萬元現金補助。
對受災家庭而言,最實際的做法是先確認自身保單與貸款關係,保存災損證據,儘早向中華郵政詢問申請資格及起算日,再評估是否需要新增借款。
讓重建資金有安排。 寬限是時間調整,不是債務消失。
這次政策真正的價值,是讓受災戶在重建生活的初期,有機會重新安排繳款時間與資金用途,而不是讓所有債務自動消失。
新聞來源與事實查核
一手公告,確認房貸、修繕、保費、保單借款、理賠與客服資訊。
交叉核對申請時間、延期條件及24小時客服電話。
獨立媒體核對事件日期、房貸與壽險協助措施。
保單借款資格、借款本息及可能影響契約效力的條件。
一般保單借款利率資訊;專案免息條件仍依核准辦法。
交叉確認加速理賠、保費寬限、保單借款與修繕貸款。
中華郵政10月27日新聞稿未完整列出修繕貸款利率、所有申請文件、各地個案災害起算日及核貸條件,本文不自行推定固定利率、統一截止日期或保證額度。房貸試算為數學情境,非個別核貸承諾。