 admin
法國公債
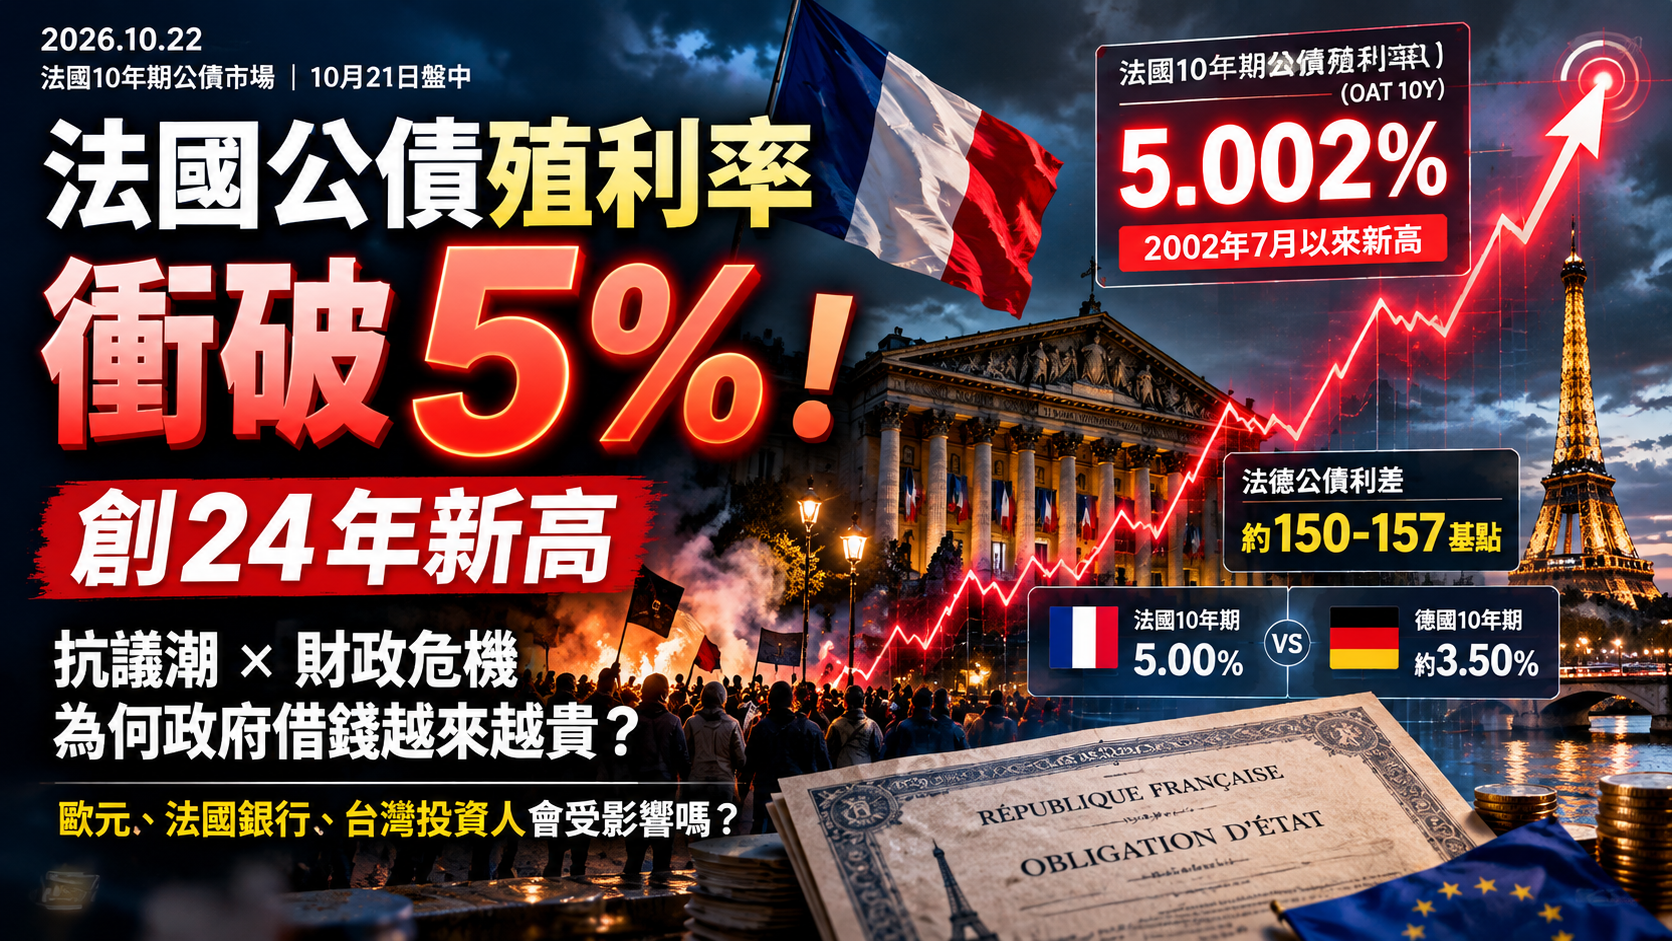
突破5%
殖利率創24年新高
市場為何不再願意低價借錢給法國?
抗議與預算僵局推升風險溢酬。從公債價格、政府發債、歐元,到台灣投資人的歐洲債券ETF,拆解這場財政信用壓力。
查看10月21日實際債市數據重要報價節點連線示意,非逐分K線;5.002%為上午盤中報價,5.022%為當日高點,5.009%為收盤。
法國10年期公債殖利率突破5%!10月21日盤中最高5.022%
法國政府債市在2026年10月21日跨過一個重要門檻。根據路透社上午報導,倫敦時間9時14分,法國10年期公債殖利率觸及5.002%,為2002年7月以來首度突破5%。
不過,這不是當日的最終最高價。隨後公布的債市資料顯示,殖利率盤中最高上探5.022%,並以5.009%收盤;相較10月20日約4.923%的收盤殖利率,上升約8.6個基點。
法國10年期政府公債通常稱為OAT。殖利率升高代表交易市場要求更高報酬,但不是法國政府所有貸款利率同時升至5%,也不是歐洲央行突然把政策利率調高到5%。
此次行情值得關注,是因為法國不僅受到全球債券殖利率上升影響,還受到自身財政、國會預算與政治風險額外拖累。
公債殖利率是什麼?為什麼殖利率上升、債券價格下跌?
政府發行債券時,投資人付出資金,政府依約支付利息並在到期時償還本金。債券發行後可在次級市場買賣,其價格會隨市場利率、通膨與信用風險預期調整。
當新買方要求更高報酬,既有固定票息債券通常必須以較低價格交易,才能提供符合市場要求的到期殖利率。因此,固定票息債券的價格與到期殖利率,通常呈反向變化。
用每年40元利息的債券說明
假設某張債券每年固定支付40元利息,市場價格為1,000元時,單純用40除以1,000得到的「當期收益率」為4%;若價格跌至800元,當期收益率便變成5%。
這是幫助理解價格與收益率反向關係的簡化示例。新聞所稱10年期公債殖利率通常是到期殖利率(Yield to Maturity),還涉及未來票息、剩餘期限、到期本金與市場價格,不能直接等同上述當期收益率。
殖利率5%就能保證賺5%嗎?
不能。到期殖利率包含按約付息與償還本金等假設,實際報酬還受買入價格、交易費用、提前出售、信用風險、再投資條件與匯率影響。對台灣投資人而言,歐元兌新台幣的變化尤其不能忽略。
公債殖利率上升會跌多少?使用存續期間模擬債券價格
如果基金持有較長天期債券,殖利率變化可能造成較大的淨值波動。債券投資常使用修正存續期間(Modified Duration),估計殖利率變動對價格的初步影響。
以下可自由調整存續期間與殖利率衝擊幅度。這是教學用近似公式,不是實際法國國債、ETF或任何債券基金的真實報價。
殖利率上升0.50個百分點,假設修正存續期間7年,價格約下降3.50%。
使用 ΔP/P ≈ −Dmodified × Δy;1基點=0.01個百分點。未計入凸性、現金流、信用利差、匯率、費用及基金持債變化。此工具不儲存資料,也不取得個人投資資訊。
為什麼不能用此結果推算真實歐洲債券ETF報酬?
ETF通常包含不同國家、期限與票息的債券,基金可能使用避險、調整持倉,或同時受到不同殖利率曲線變動影響。模擬器只顯示「單一假設修正存續期間、平行利率變動」下的一階近似結果。
法國政府為何借錢越來越貴?財政、政治、抗議與油價四股壓力
法國公債殖利率上升,不宜只怪罪單一示威事件。路透社10月21日指出,法國借款成本上升幅度大於多數主要市場,顯示全球利率環境與法國自身風險同時發生作用。
赤字偏高,市場關心未來融資需求與債務可持續性。
國會協商困難,投資人懷疑財政調整能否落實。
政策調整面臨阻力,部分暴力事件加劇不確定性。
油價回升推高通膨風險,增加長期借款利率壓力。
其中,法德公債利差擴大尤其重要:若只是全球利率同步上升,未必會產生如此明顯的法國特定風險溢酬。
法國財政赤字與債務有多嚴重?2027年預算成為市場焦點
法國的挑戰在於經濟成長偏弱、公共支出需求仍高、國債規模龐大。法國《世界報》10月21日分析指出,2026年經濟成長預估約0.4%,赤字可能達GDP的5.4%,公共債務約為GDP的119%。
這些數字有不同性質:經濟成長與年度赤字包含預估,公共債務比率則是報導當時採用的債務背景。不能把它們全部寫成2026全年已結算數據。
赤字高,為什麼會讓債券殖利率升高?
政府支出大於收入,就需要透過發債等方式籌資。投資人除了評估現有債務,也會評估政府能否控制未來赤字,以及新債發行量是否使市場要求更高報酬。
如果政府提出削減支出或增加收入的政策,卻無法取得國會與社會支持,市場就可能提高對其財政前景的不確定性評價。
法國抗議與國會僵局,為什麼會影響政府公債價格?
近期法國出現多場與財政改革、生活成本及公共服務等議題相關的抗議。部分活動伴隨暴力與財產損害,也使市場對政府治理與政策推進能力產生疑慮。
但和平示威、政治異議與暴力破壞並非同一件事,也不能把所有公債賣壓歸責於抗議者。債市真正關注的是:政府能否在政治分歧下通過預算、提出可信的赤字削減路徑。
10月21日的市場報導指出,2027年預算審議延宕與總統大選前的不確定性,都提高了國際投資人的風險評價。
市場是在預測哪個政黨會贏嗎?
選舉的不確定性會影響投資人對未來政策的判斷,但單日債市報價不能等同對任何候選人或政黨的支持,也不能僅憑殖利率變化預測選舉結果。真正需要觀察的是各政策是否具有財政可行性與執行條件。
油價回到每桶110美元以上,為何加重法國債券市場壓力?
10月21日路透社指出,國際油價短暫回落後再度升至每桶110美元以上,使歐洲債券市場對通膨的擔憂增加。
能源價格上漲可能推升運輸、生產和家庭支出成本。如果投資人預期通膨壓力會持續,就可能要求更高的名目殖利率,以補償未來購買力風險。
但油價與法國殖利率不能視為一對一因果關係。不同國家的債券也受到能源價格影響,法國之所以特別受到關注,是因為自身預算及政治風險使其表現更為疲弱。
法德公債利差衝到約159基點:投資人在擔心什麼?
法國10年期公債稱OAT;德國10年期公債常稱Bund。市場經常以Bund作為歐元區的重要參考基準,並用法德殖利率差距衡量法國相對需要支付多少額外風險溢酬。
路透社上午報價約157基點,稍後不同時點有約150基點的報價。收盤附近,道瓊金融新聞引用LSEG資料指出法德利差約159.38基點。這些報價應分別標示時間,不能合併成同一時刻。
法國與德國殖利率取道瓊金融新聞收盤資料;159.4基點為兩項三位小數報價相減的近似值,LSEG當時直接提供的利差約159.38基點。
150個基點等於多少?
1個基點(basis point,bps)等於0.01個百分點,因此150基點等於1.50個百分點。若法國殖利率是5.00%、德國是3.50%,兩者相差1.50個百分點,就是150個基點。
歷史節點依《世界報》10月21日分析整理,非每日連續走勢;最後一項為當日上午市場報價,非收盤利差。
法德利差擴大,為何比單看5%更重要?
如果全球政府債券殖利率全面上升,法國上升未必代表其信用風險特別惡化。但當法國上升速度明顯超過德國,兩國利差擴大,就反映投資人對法國要求更高的相對風險補償。
公債殖利率5%,法國政府每年就要為所有舊債多付利息嗎?
不是。已發行的固定票息公債,其契約利息通常不會因次級市場殖利率改變而即刻重設。升息壓力主要逐步反映在新發債務及舊債到期再融資上。
假設政府新借入100億歐元,並簡化為固定年利率:
法國債務管理局(Agence France Trésor,AFT)10月1日實際發行2036年到期、票息3.70%的OAT,其加權平均發行殖利率為4.93%。這是具體一次拍賣的發行資訊,不同於10月21日次級市場10年期指標殖利率5.009%。
法國政府整體利息負擔,將依借款期限、發債量、票息與未來市場利率逐漸變化,不能直接將全部政府債務餘額乘以5%,宣稱那就是每年需要支付的利息。
法國公債殖利率破5%,代表第二次歐債危機爆發了嗎?
公債殖利率飆升可能是市場信心惡化的警訊,但不等於政府已發生債務違約、不能借到新資金,或歐元區已全面陷入融資危機。
截至10月21日,法國仍能透過政府債券市場融資。AFT最近的拍賣結果也顯示存在有效需求,只是投資人要求的報酬逐步變高。
法國10年期殖利率突破5%、法德利差顯著擴大。
法國預算、公共財政與政治環境受到市場關注。
法國政府已發生主權債務違約或全面失去融資能力。
歐洲央行已因本次殖利率上升而啟動特殊救助。
為什麼市場會想到2011年的歐債危機?
2010年代初期,部分歐元區國家因財政與信用風險面臨融資壓力。如今法德利差再次接近當年高度,容易讓市場聯想到過去的危機。
但法國目前的資金市場地位、制度環境與具體融資狀態,需要獨立評估,不能只憑一個利差數字宣告歷史必然重演。
歐洲央行可以救法國公債嗎?TPI不是無條件購債承諾
歐洲中央銀行(ECB)的政策利率會影響歐元區整體融資成本。ECB也設有「傳導保護工具」(Transmission Protection Instrument,TPI),在特定條件下協助處理非基本面因素引起、可能損害貨幣政策傳導的無序市場動態。
但根據ECB官方架構,TPI有資格審查標準,涉及財政框架、宏觀失衡、債務可持續性與政策承諾等,不是只要某國10年公債殖利率跨過5%就會自動啟動。
因此,不應把本次新聞寫成「法國破5%,歐洲央行一定印鈔救市」。是否使用特定工具,必須以ECB正式決策及適用條件為準。
法國公債跌價,銀行、企業貸款與房貸會受什麼影響?
政府公債是銀行、保險公司與基金重要的金融資產之一。當價格下跌,持有者可能受到市值變化影響,但程度取決於持倉、會計分類、風險管理及避險措施。
政府公債殖利率也會影響企業與金融市場的長期資金成本。若借款利率居高不下,企業可能延後擴廠、設備投資或招聘;家庭新承作房貸也可能面臨較高融資報價。
固定利率房貸會被立刻調高嗎?
不一定。既有固定利率房貸通常依契約約定計息,不會因法國10年期公債某日上升就自動調整。新貸款、浮動利率貸款與重新融資的影響可能不同。
法國銀行是否一定全部虧損?
不能一概而論。銀行持有不同期限、目的與會計分類的債券,也可能進行避險。單一公債市場波動不足以證明所有銀行都出現相同的實際損失。
法國財政危機會讓歐元暴跌嗎?去歐洲旅遊會變便宜?
法國採用歐元,但歐元匯率受到整個歐元區的經濟、ECB政策、美國利率及跨境資金流動影響。法國政治風險升高可能削弱部分資金對歐元資產的信心,較高的歐洲利率卻也可能吸引部分追求收益的投資者。
兩種力量不一定同方向,所以不能把法國公債殖利率突破5%直接解讀為「歐元一定貶值」。
歐元跌了,法國旅遊就一定更便宜嗎?
台灣旅客使用新台幣換歐元,確實會受到匯率影響。但法國當地住宿、交通、餐飲價格及罷工或交通中斷情形,也可能影響旅行成本。旅遊費用與安全風險不能只靠匯率判斷。
台灣投資人持有歐洲債券ETF會受影響嗎?先查這4項
對台灣投資人最直接的影響,是持有法國公債、歐元區債券基金、歐洲政府債券ETF或相關金融資產時,可能承受債券價格與匯率波動。
先確認基金實際是否持有法國OAT,以及占基金淨值多少。
觀察修正存續期間,評估對殖利率變動的價格敏感度。
確認基金計價幣別、資產幣別及是否有匯率避險。
不能只看配息率,還要計入淨值、費用與匯率變動。
殖利率已到5%,現在買法國公債一定划算嗎?
較高殖利率可能改善新進場投資人的預期到期收益,但也反映市場對利率、財政和風險的重新定價。如果殖利率繼續上升,債券價格仍可能繼續下跌;若中途賣出或歐元貶值,實際報酬也可能不如預期。
台股、台積電會直接受影響嗎?
目前不足以由法國公債殖利率單日上升,就推論台股一定下跌或台積電訂單縮減。若歐洲市場壓力擴大,可能經由全球風險偏好、資金流動及企業投資意願間接傳導,仍須以個別企業財報與實際市場數據判斷。
FAQ|法國公債殖利率5%、財政危機與歐洲債券12大問題
Q1:法國10年期公債殖利率真的突破5%了嗎?
是。2026年10月21日上午盤中曾觸及5.002%,隨後當日最高達5.022%,收盤為5.009%,是2002年7月以來的重要新高。
Q2:法國公債殖利率5%代表什麼?
代表市場交易的法國10年期公債到期殖利率達到約5%,不是歐洲央行直接設定的政策利率,也不是所有法國借款的統一利率。
Q3:公債殖利率升高,債券價格會怎樣?
在其他條件相同時,既有固定票息債券的價格通常會下降;殖利率與價格一般呈反向關係。
Q4:法國政府所有舊債都要支付5%利息嗎?
不是。既有固定票息公債通常按原契約付息,較直接受影響的是新發債務與到期再融資成本。
Q5:法國公債殖利率為什麼上漲?
主要涉及財政赤字、預算僵局、政治不確定性、部分社會抗議事件,以及全球油價與利率環境。
Q6:法德公債利差是什麼?
是法國與德國相同期限政府公債殖利率的差距,常被用來觀察投資人對法國所要求的額外風險補償。
Q7:150個基點等於多少?
150個基點等於1.50個百分點。例如5.00%與3.50%相差1.50個百分點,也就是150個基點。
Q8:法國政府已經債務違約了嗎?
沒有資料顯示截至2026年10月21日法國已正式宣布主權債務違約。殖利率上升與實際違約是不同事件。
Q9:法國殖利率升到5%,歐債危機會重演嗎?
目前不能直接下結論,仍須觀察法國融資狀態、其他歐元區國家債券市場及歐洲央行政策。
Q10:法國公債下跌,歐元一定會貶值嗎?
不一定。歐元匯率同時受到歐洲央行政策、美國利率、國際資金流動及市場預期影響。
Q11:台灣持有歐洲債券ETF會受影響嗎?
若ETF持有法國公債,可能受價格波動影響;實際幅度取決於法國債券占比、存續期間、其他持倉及匯率避險。
Q12:殖利率到5%,現在買法國公債一定比較好嗎?
不一定。較高殖利率可能改善預期收益,但若利率繼續上升、信用風險增加或匯率不利,仍可能造成損失。
結論:法國真正面臨的問題,是財政政策可信度與市場耐心
法國10年期政府公債殖利率於2026年10月21日突破5%,盤中最高5.022%、收盤5.009%,創2002年7月以來新高。法德利差也擴大,顯示市場正在要求更高的法國特定風險補償。
這反映的不只是街頭抗議,而是財政赤字、公共債務、預算僵局、選舉不確定性以及全球能源價格共同造成的壓力。
但殖利率5%不是法國已經違約,也不是所有政府舊債利率立即變成5%。真正需要關注的是未來發債成本、政府能否通過可信預算,以及市場對其財政前景的評價。
對台灣投資人而言,應把重點放在債券ETF持倉、存續期間、價格敏感度與歐元匯率,而非僅把高殖利率視為保證報酬。
新聞來源與事實查核
- Reuters|French 10-year bond yields hit 5%, highest since 20022026/10/21;上午5.002%、法德利差約157 bps及市場背景。
- Dow Jones/MarketScreener|French Bond Yields Hit Multiyear Highs2026/10/21;盤中5.022%、收盤5.009%、德債3.415%及收盤利差。
- Investing.com|France 10-Year Bond Historical Data歷史殖利率資料,含2026/10/20與10/21收盤;動態頁面可能顯示更新報價。
- Le Monde|Crise budgétaire : des taux d’intérêt au-delà de 5%2026/10/21;法德利差歷史、成長預估、赤字、公共債務與預算僵局。
- Reuters|Euro zone bond yields rise as French borrowing costs hit 24-year high2026/10/21;油價與債券市場、稍後時段的約150基點利差。
- Agence France Trésor|01 October 2026 OAT issuance法國政府債務管理局第一手拍賣公告;2036年到期OAT發行殖利率4.93%。
- European Central Bank|The Transmission Protection InstrumentECB官方TPI機制、適用條件與資格審查。
- Le Monde|Soaring debt costs deal another blow to French economy2026/10/21;對企業借貸、房貸及法國經濟的可能影響。
資料截止:2026年10月22日,市場核心資料日為2026年10月21日。5.002%為上午盤中報價、5.022%為日高、5.009%為當日收盤。不同時段的法德利差已分別標示。本文提供財經新聞解釋與教學試算,不構成投資建議。