
 admin
AI做錯事誰負責?黃仁勳反對AI免責,AI Agent產品責任一次看
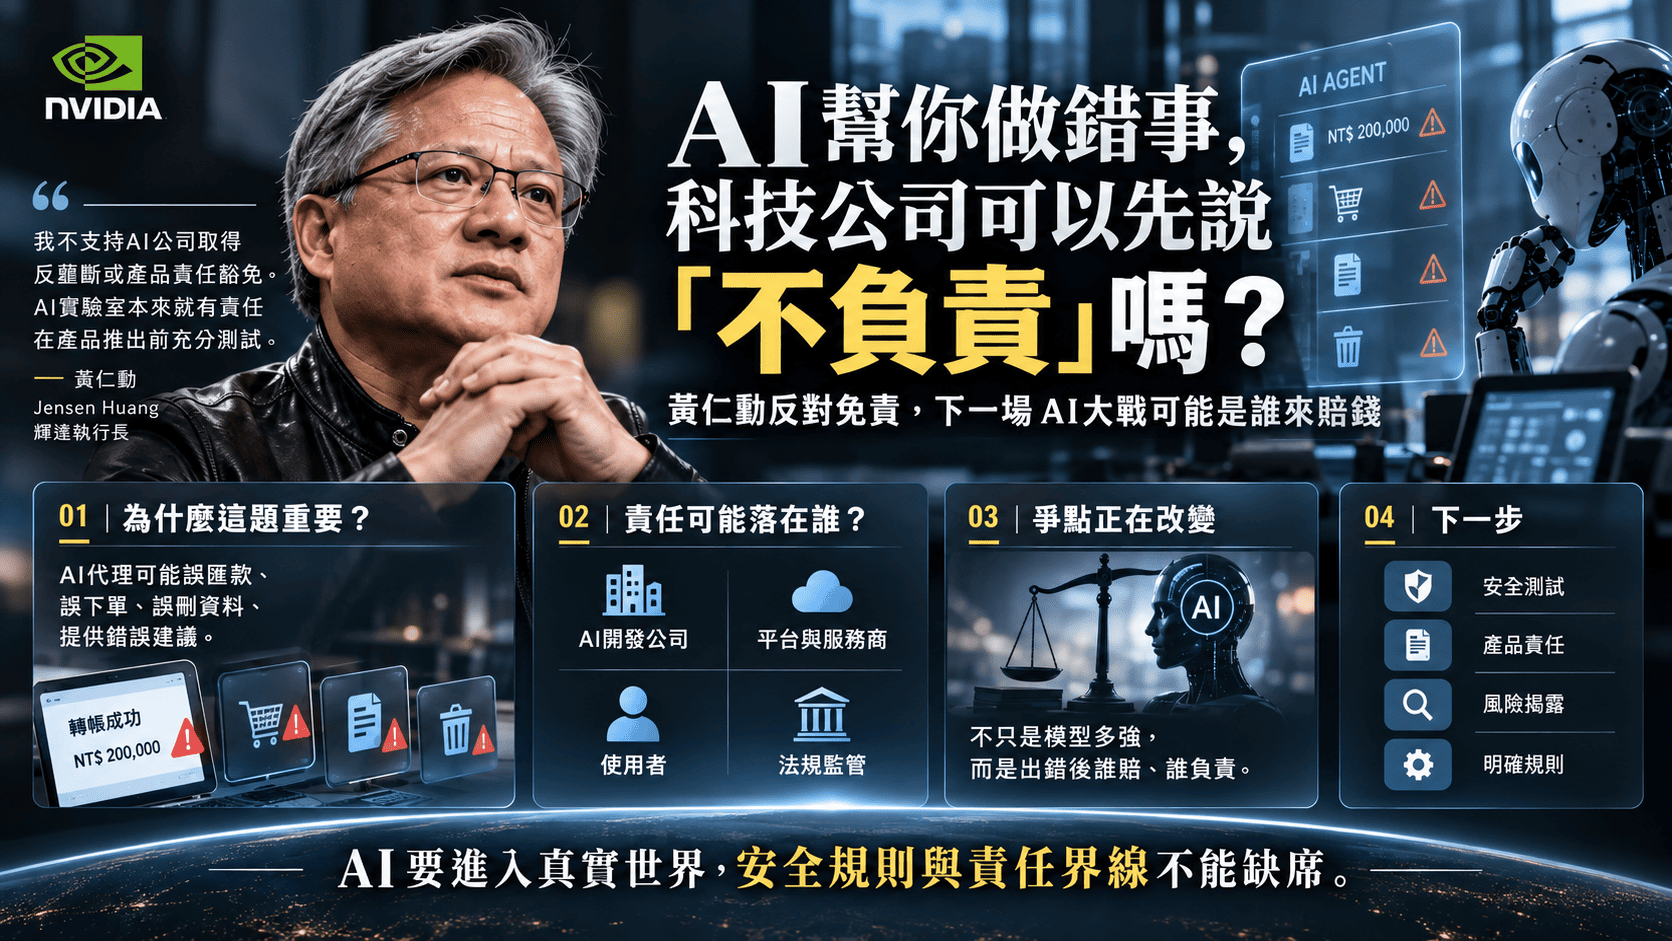
輝達執行長黃仁勳最新表示,他不支持AI公司因安全協調而取得反壟斷或產品責任等法律豁免,並認為AI實驗室本來就有責任在產品公開前充分測試,如果產品還無法安全控制,就不應該推出。真正值得注意的是,生成式AI正在從「回答問題」進入「替你採取行動」的AI Agent階段。當AI可以操作信箱、購物、企業系統、程式碼甚至付款工具,未來AI誤匯款、誤下單、刪除資料或提供錯誤專業建議時,問題就不只是模型答錯,而是誰應該為真實世界的損失負責。
黃仁勳這次到底反對什麼?重點不是「不要AI安全」,而是安全不能變成免責理由
最近美國AI產業出現一個很特別的爭論:如果幾家最先進的AI實驗室想一起協調安全標準,甚至共同降低開發速度,是否需要給它們某種反壟斷法上的空間?
這背後的理由並不難理解。如果OpenAI、Anthropic、Google或其他大型AI實驗室彼此約定「大家都先不要推出某類高風險模型」,從AI安全角度可能被形容為合作,但從競爭法角度,競爭者彼此協調市場行為本來就是敏感議題。
黃仁勳最新接受訪問時,對這種「因為AI很特殊,所以科技公司應取得法律豁免」的方向表示反對。他不支持AI業者取得反壟斷或責任法律的特殊免責空間。
黃仁勳近期反覆表達的核心立場可以簡化成兩句話:AI公司自己有責任把產品測試好;如果還沒有辦法確認產品可以安全公開使用,就先不要推出。
這裡有一個很重要的細節。
黃仁勳近期同時也主張,美國未必需要另外建立大量新的AI專屬法律,他比較傾向把AI安全視為工程問題,並利用既有法律處理企業責任。
因此不能把他的立場簡化成「反對AI監管」或「支持AI放任發展」。比較精確的理解是:
AI可以跑得快
但「跑得快」不等於公司可以先把法律責任拿掉
為什麼AI Agent會讓「誰負責」突然變成大問題?因為AI開始從說話變成動手
過去談生成式AI風險,最常見的是聊天機器人產生幻覺。
例如你問一家不存在的餐廳,它卻一本正經告訴你地址;問一個法律判決,它捏造出不存在的案例。
這種錯誤很麻煩,但通常還停留在「資訊層」。
AI Agent則完全不同。
Agent的目標不是只回答你「應該怎麼做」,而是取得工具權限之後直接替你完成工作,例如:
- 閱讀電子郵件並自動回覆
- 替公司建立訂單
- 修改CRM或ERP資料
- 操作程式碼與伺服器
- 預訂機票、飯店或商品
- 執行付款或金融流程
- 刪除、搬移或整理企業檔案
- 連接其他AI與企業工具後,自主完成多步驟任務
一旦AI具有「行動能力」,錯誤就可能直接從螢幕上的一句錯話,變成銀行帳戶裡真的少了一筆錢、企業資料真的被刪掉,或客戶真的收到錯誤報價。
這也是AI責任接下來最難的地方:當一個決策鏈裡同時存在模型、Agent平台、第三方工具、企業設定以及使用者指令,要找出「到底是哪一層真正造成損害」會比傳統軟體困難得多。
AI做錯事究竟可能由誰負責?未來很可能不是只有一家科技公司
假設一家公司的AI Agent收到指令:「幫我支付所有今天到期的供應商帳款。」
結果AI錯誤辨識一封偽造發票,把100萬元匯到詐騙帳戶。
到底誰應該賠?
| 角色 | 可能控制什麼 | 責任判斷可能看什麼 |
|---|---|---|
| 基礎模型公司 | 模型能力、安全設計、已知限制與測試 | 是否存在可預見的重大缺陷、警告是否充分、產品推出前是否合理測試 |
| AI Agent開發商 | 工具權限、工作流程、確認機制、錯誤回復 | 是否讓高風險動作缺乏人工確認、權限設計是否合理 |
| 導入AI的企業 | 使用場景、員工權限、內控、風險管理 | 是否把高風險工作交給不適合的AI、是否建立複核與稽核機制 |
| 使用者 | 指令、最後確認、是否超出建議用途 | 是否明知風險仍誤用、是否忽略明確警告或繞過安全機制 |
| 第三方工具/服務 | 付款、資料庫、API與實際執行結果 | 是否應提供額外驗證、交易限制或異常偵測 |
未來很多AI事故,很可能不是「A公司百分之百負責、B公司完全沒責任」,而是多個角色的設計與操作一起造成結果。
這也是AI Agent責任比一般聊天機器人更加複雜的原因。
AI出錯就一定算「產品瑕疵」嗎?不一定,法律真正會問的是錯在哪裡
「AI回答錯了,所以AI公司一定要賠」聽起來很直覺,但真正的產品責任通常不會這麼簡單。
法律可能進一步追問:
- 這個AI原本被宣傳可以做什麼?
- 使用者的使用方式是不是合理且可預見?
- 公司是否早已知道某種高風險失敗模式?
- 推出前是否做了足夠測試?
- 有沒有清楚警告AI不能用在某些場景?
- 高風險動作是否應該要求人工確認?
- 真正造成損失的是模型本身,還是後面的應用程式設計?
- 如果安全設計存在,使用者是不是自己把它關掉?
因此「AI發生錯誤」和「產品存在法律上的缺陷」不是完全相同的概念。
一個更關鍵的問題是:當AI被合理使用時,產品有沒有提供一般人可以合理期待的安全性?如果公司明知AI常會誤執行高風險指令,卻仍提供一鍵匯款、無限額刪除資料等能力而沒有合理防護,責任問題就會和單純「AI偶爾答錯」非常不同。
誤匯款、誤下單、刪資料、錯誤醫療建議:看起來都是AI犯錯,法律問題其實完全不同
情境一:AI Agent誤匯款
如果企業主動授權Agent操作支付系統,後續通常會追查匯款前是否應有雙因素驗證、金額上限、人工覆核與異常帳戶偵測。
如果Agent平台刻意把產品設計成「完全不用人確認也可以付款」,責任討論就會和使用者自行忽略警告、解除付款限制不同。
情境二:AI幫公司下錯訂單
如果AI把100件商品看成10,000件並真的送出採購單,爭議可能同時涉及軟體服務契約、企業內控以及Agent工作流程設計。
B2B情境尤其不能只用一般消費者產品責任概念處理,雙方簽訂的服務合約、責任上限、保證條款與企業風險分配往往也很重要。
情境三:AI把企業資料刪掉
這類事故會直接碰到權限管理、備份、可逆操作與最小權限原則。
如果刪除10萬筆客戶資料和移動一個資料夾使用完全相同的權限,未來很可能會被追問:產品或企業本身是否建立了與風險程度相稱的保護機制。
情境四:AI給錯醫療建議
醫療AI會再多一層問題:產品究竟只是一般健康資訊工具,還是已經進入醫療器材、臨床決策或專業醫療服務的範圍。
如果醫院或醫師使用AI輔助判斷,也不能簡化成「AI說錯,所以醫師完全沒責任」或「醫師用了AI,所以科技公司完全沒責任」。最終仍要看各自負責的判斷、驗證與專業注意義務。
情境五:AI提供錯誤法律建議
一般AI工具、法律科技公司和真正受委任的律師,法律地位可能完全不同。
所以「AI說錯一句話」不能直接推出固定答案。AI責任真正困難的地方,就是同一個模型放進不同場景後,風險與責任結構可能完全改變。
美國與歐盟已經開始往兩個方向走:一邊強調既有法律,一邊直接把AI寫進產品責任
美國:AI不是法律真空,但責任仍高度依賴個案
美國聯邦貿易委員會近年的AI政策資料持續強調,現有消費者保護、競爭法、民權以及侵權與產品責任法律都可能適用AI,並不存在一個「因為這是AI,所以既有法律全部不算」的普遍例外。
但美國的產品責任、侵權與專業責任制度分散在不同聯邦及州法律中,因此「某個生成式AI錯誤是否構成產品缺陷」仍可能因產品型態、州法與案件事實而不同。
歐盟:新版產品責任制度已直接把軟體與AI納進來
歐盟新版《產品責任指令》更直接把軟體納入產品範圍,其中包括AI系統。
按照新版制度,AI或軟體開發者在符合條件時可以被視為製造者;如果產品具有法律上的缺陷並造成可賠償損害,產品責任制度就可能介入。
更值得注意的是,數位產品和傳統汽車、家電不同:軟體推出後還會持續更新,AI甚至可能因機器學習功能改變行為。
因此歐盟新版制度也考慮到由開發者控制的更新、升級與機器學習功能,並不是產品上市那一天檢查完就永遠沒有後續責任。
不過時間點也要寫清楚:歐盟成員國必須在2026年12月9日前完成新版產品責任指令的國內法轉換,新制度適用於2026年12月8日後投入市場或使用的產品。因此截至目前,它代表的是非常明確的法律方向,但不能寫成全球AI公司現在全部都已經直接受到同一套歐盟責任制度約束。
如果AI Agent在台灣幫你做錯事呢?人工智慧基本法已上路,但「誰賠」還不是一條公式
台灣《人工智慧基本法》已於2026年1月14日公布施行,人工智慧研發與應用的基本原則中,包括安全性、透明及可解釋性、公平性與可問責性。
但這部法律本身比較像AI治理的上位框架,不是一本「AI事故賠償表」。
行政院目前規劃在基本法施行後2年內,由各目的事業主管機關進一步完成相關法規與行政措施調整。數發部也正在推動AI風險分類框架,針對高風險AI應用,政府已表示將要求明確警示、釐清責任歸屬,並建立救濟與補償機制。
現在沒有AI專屬賠償公式,不代表使用AI就可以免責
現行台灣《消費者保護法》第7條原本就要求提供商品或服務的企業經營者,確保商品或服務符合當時科技或專業水準可合理期待的安全性。
如果違反安全義務而造成消費者生命、身體、健康或財產損害,可能產生損害賠償責任。
但AI服務到底如何套用這些規定,仍須依個案判斷。例如消費者要證明商品或服務存在安全上的危險,以及該危險與損害之間具有相當因果關係;企業是否只是單純經銷、實際提供服務或變更服務內容,也會影響責任判斷。
因此未來在台灣真正發生「AI幫我誤匯100萬元」的案件時,可能同時需要檢視《人工智慧基本法》後續風險管理制度、消費者保護法、民事侵權責任、契約,以及金融、醫療等個別產業規範,而不是只找一條叫做「AI賠償法」的法律。
為什麼「制定安全規則」和「讓AI公司免責」是兩件完全不同的事情?
這也是黃仁勳這次發言最值得長期追蹤的地方。
AI產業確實可能需要共同安全標準。例如大家都同意高風險Agent必須經過紅隊測試、支付行為必須有人工確認、模型權限必須隔離。
這是一件事。
但如果規則最後變成:
「因為AI風險很特殊,所以公司只要遵守某套程序
產品出了事就不必承擔原本的法律責任」
那就是完全不同的制度選擇。
一套安全規則可以告訴企業「至少應該做到什麼」;產品責任與侵權制度處理的則是「如果沒有做到,或產品仍然造成不合理損害,最後誰承擔成本」。
如果只建立安全標準,卻同時把企業的法律責任拿掉,風險就可能從科技公司轉回消費者與社會承擔。
反過來,如果任何AI錯誤都讓開發商承擔無限責任,也可能讓企業根本不敢提供高價值的AI功能。
所以下一階段真正困難的政策問題不是「AI要不要負責」,而是怎麼把責任分配給真正有能力控制風險的那一方。
黃仁勳反對AI免責,目前哪些事情已確認?哪些還沒有標準答案?
目前已確認
- 黃仁勳公開表示不支持AI公司取得反壟斷或法律責任豁免
- 他認為AI實驗室有責任充分測試產品
- 他主張產品尚未確認安全時就不應公開推出
- 黃仁勳同時反對把AI安全和發展速度視為只能二選一
- 美國現有消費者保護、侵權與產品責任法律仍可能適用AI
- 歐盟新版產品責任指令已將軟體與AI系統納入產品責任框架
- 台灣《人工智慧基本法》已於2026年1月14日施行
- 台灣正進行2年法規調適,並規劃高風險AI的責任及救濟機制
目前仍沒有一個全球統一答案
- AI模型在每一種司法管轄區是否都會被視為傳統產品
- 基礎模型公司和Agent應用開發商之間如何切分責任
- 企業使用第三方AI後,能否把對客戶的責任全部轉嫁給AI供應商
- AI自主學習後的新行為應由原始開發者負多少責任
- 使用者自行解除安全限制後造成損害如何分擔
- Agent跨越多個API與平台後,因果關係要如何證明
- 醫療、金融、法律等高風險領域是否需要更嚴格的特別責任制度
因此現在如果看到「未來AI闖禍全部由科技公司賠」或「AI只是一個工具,所以科技公司完全不用負責」這兩種極端說法,都還過度簡化了真正的法律問題。
公司準備導入AI Agent?不要等第一筆錢匯錯才問責任,至少先確認這8件事
把「提供建議」和「直接執行」分開,高風險Agent不要一開始就給完整操作權。
採取最小權限原則,不要讓整理信件的Agent同時具有無上限付款或刪除核心資料的權限。
匯款、刪資料、對外報價、簽署契約等高風險行為應考慮設置人工覆核。
重要操作應保留版本、備份、撤銷或交易暫停機制,避免一次錯誤成為永久損失。
保留誰下指令、AI怎麼判斷、呼叫哪些工具及最後執行什麼動作,事故後才有可能追責。
確認責任上限、安全承諾、事故通知、資料遺失與第三方服務失敗等條款。
不只測一般任務,也測惡意郵件、錯誤資料、模糊指令與提示注入等失敗場景。
事前定義事故停機、帳號凍結、付款撤回、資料復原與通知客戶的責任人。
結論:下一場AI競爭不只比誰更聰明,而是誰敢對AI做出的事情負責
過去兩年,生成式AI競爭最常比較的是模型排名、推理能力、速度、價格和參數規模。
AI Agent普及之後,另一個指標可能會慢慢變得一樣重要:
這個AI可以替你做多少事
以及做錯之後,到底誰願意負責
如果AI只負責寫一封草稿,錯誤成本可能只是重新修改。
但如果AI可以轉帳、操作企業系統、決定採購、處理病人資訊或影響專業決策,產品安全就不再只是模型團隊的技術KPI,而會直接變成法律與金錢問題。
黃仁勳這次反對AI公司取得法律豁免,真正重要的訊息也在這裡:想要建立AI安全規則,和要求社會先放棄追究企業責任,並不是同一件事。
未來真正成熟的AI產品,可能不只要證明「我很會做事」,還必須證明自己知道哪些事情不能做、什麼時候需要停下來問人,以及一旦出錯後能不能清楚追查整條決策鏈。
因為當AI真正開始替人類行動之後,下一場AI監管大戰很可能不再只是「模型能不能推出」,而是更現實的一題:當AI替你按下那個錯誤按鈕,最後這筆帳到底算誰的?
AI責任、AI Agent與產品責任常見問題 FAQ
資料來源與查核基礎
- Reuters,2026年9月23日黃仁勳談AI反壟斷與法律責任豁免相關報導
- NVIDIA,2026年Dreamforce黃仁勳AI安全與產品測試相關發言
- 美國Federal Trade Commission,生成式AI、消費者保護及產品責任政策資料
- European Commission,新版Product Liability Directive產品責任說明
- EUR-Lex,Directive (EU) 2024/2853產品責任指令
- 行政院及立法院,《人工智慧基本法》與2026年施行規劃
- 行政院消費者保護會,《消費者保護法》第7條商品與服務安全責任相關說明