
 admin
旅平險1000萬海外住院卻不一定夠?2026醫療新制與海外突發疾病一次看
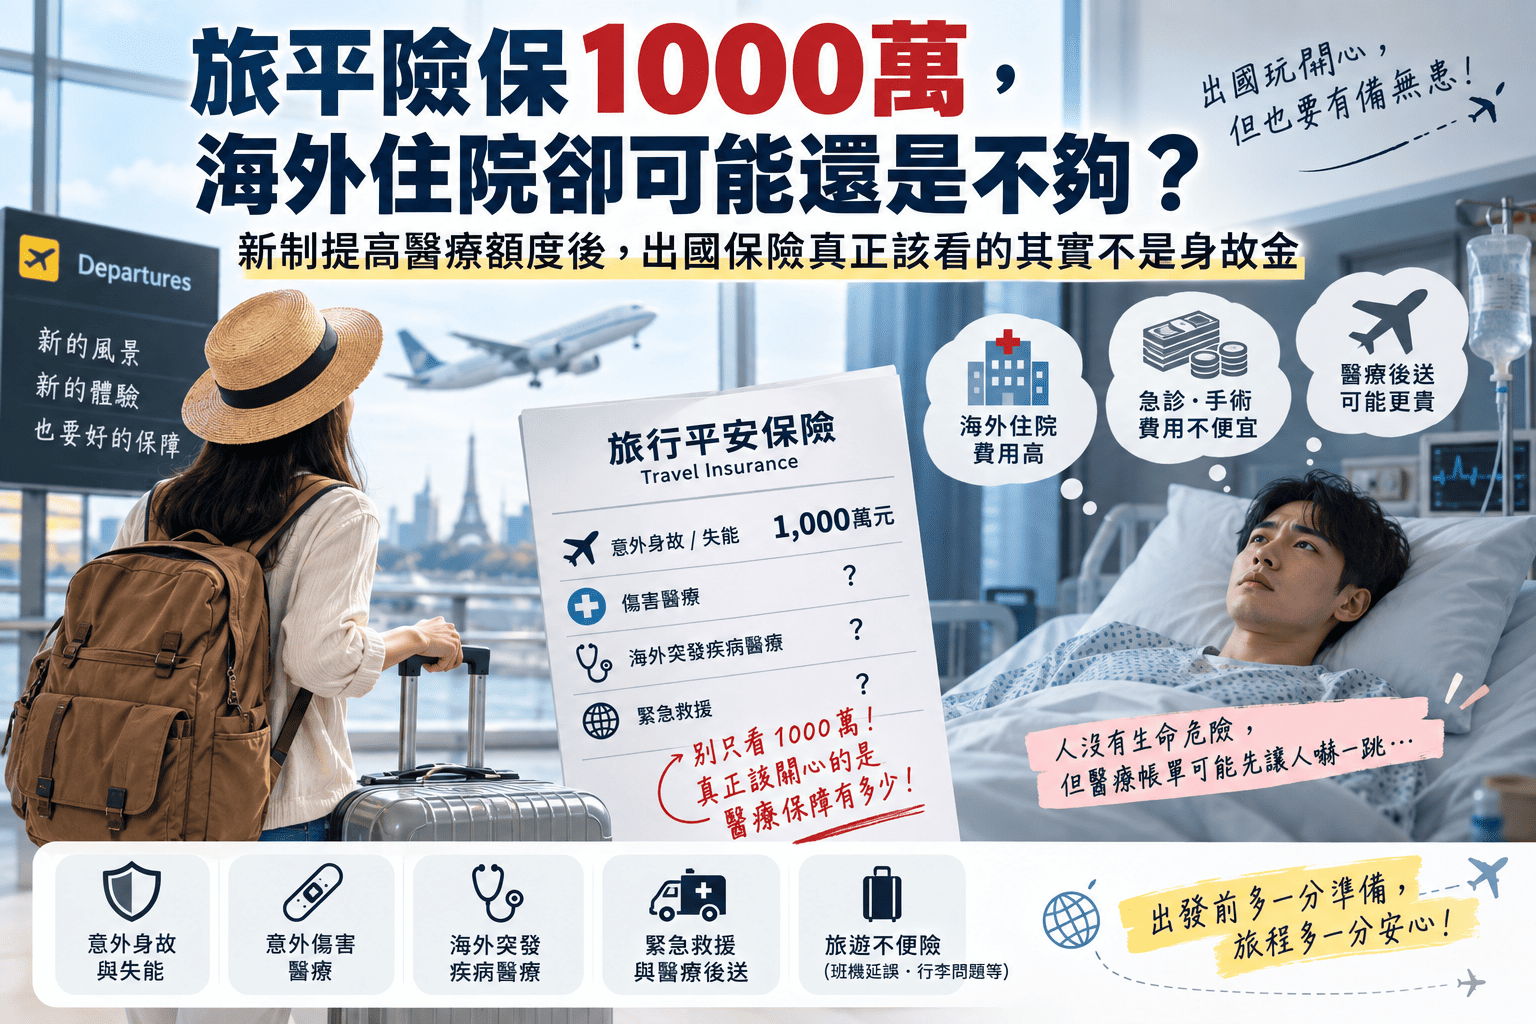
出國前買旅平險,很多人第一眼看的數字通常都是:
- 500萬元
- 1000萬元
- 1500萬元
- 甚至更高
看到「1000萬元保障」,很容易產生一個直覺:
「我都有1000萬了,去國外生病、住院應該夠吧?」
但這正是很多人買出國保險時最容易出現的誤解。
旅平險主約標示的1000萬元,通常主要對應的是:
意外身故與失能保障。
它並不代表:
你在海外住院時,也有1000萬元可以拿來支付醫療費。
2026年旅平險新制改了什麼?醫療附約上限從10%、20%放寬到最高30%
金管會2026年4月30日修正「保險業辦理電子商務應注意事項」,其中一項和出國旅客最直接相關的變化,就是提高網路投保旅平險附加醫療保障的額度上限。
調整的主要是:
- 實支實付型傷害醫療
- 海外突發疾病醫療
| 制度 | 一般地區 | 申根國家 |
|---|---|---|
| 過去 | 通常最高不超過主約10% | 通常最高不超過主約20% |
| 2026年新制 | 最高可不超過主約30% | 同樣最高可不超過主約30% |
例如主約保額500萬元。
過去一般地區的網路投保醫療附約,可能只能做到約:
50萬元。
新制放寬後,法規上限最高可提高到:
150萬元。
這項調整真正反映的,是海外旅遊的財務風險並不只有最嚴重的身故事故。
很多旅客更可能碰到的是:人沒有生命危險,但海外急診、住院、手術與後續治療帳單已經非常高。
為什麼今年突然調整?因為「高身故、低醫療」愈來愈不符合實際旅遊風險
金管會在修法時就直接指出,業者反映海外醫療費用偏高,而且高醫療成本需求並不是只有前往申根國家才會發生。
例如:
- 美國
- 日本
- 加拿大
- 部分其他高醫療成本地區
都可能出現高額的:
- 急診費用
- 影像檢查
- 住院費
- 手術費
如果醫療附約一直被限制在主約的一小部分,旅客即使身故保障很高,真正活著需要治療時的保障仍可能不足。
新制真正處理的,不是叫旅客買更多保險,而是讓醫療額度不必一直被身故主約比例卡住。
旅平險至少要拆成3層看:身故、意外醫療、海外突發疾病不是同一件事
很多人買旅平險最大的問題,不是不願意買,而是不清楚自己到底買了什麼。
| 保障層次 | 主要處理風險 | 常見情境 |
|---|---|---|
| 旅行平安險主約 | 意外身故、失能 | 嚴重交通事故導致死亡或失能 |
| 傷害醫療 | 意外事故造成的醫療支出 | 跌倒、車禍、骨折、運動受傷 |
| 海外突發疾病醫療 | 符合條款定義的海外突發疾病醫療 | 肺炎、感染、急性腸胃炎等突發疾病 |
一張寫著「1000萬元旅平險」的保單,真正值得問的是:這1000萬元到底在哪一種情況才會賠?
日本滑倒骨折和突然肺炎住院,可能走的是兩套完全不同的條款
假設到日本旅遊。
情況一:雪地滑倒造成骨折
這類因外來、突發事故造成的醫療支出,通常較接近:
傷害醫療。
情況二:旅行途中突然高燒,確診肺炎住院
這類情況則可能進入:
海外突發疾病醫療。
兩者都叫「去醫院」,但保險分類可能完全不同。
所以投保時不能只看一個模糊的「醫療保額」,還要確認:
- 傷害醫療保多少
- 海外突發疾病保多少
- 住院怎麼賠
- 急診怎麼賠
- 門診怎麼賠
- 有沒有每次或特定項目限額
保單真正重要的不是單一大數字,而是那個數字在不同風險裡怎麼被拆分。
為什麼去美國、日本、加拿大特別要看醫療額度?同一種病在不同國家可能完全不同價
旅遊醫療保險最難用單一保額套用全世界,原因就是各地醫療成本差異很大。
同樣是:
- 急診
- 電腦斷層
- 住院
- 手術
在不同國家的實際支出可能差很多。
因此部分商品會設計「海外特定地區限額調整係數」。
以2026年9月業者公開方案為例,部分凱基人壽海外突發疾病商品對特定地區設計:
- 美國、加拿大、日本:300%限額調整係數
- 歐洲、紐西蘭、澳洲、南韓:200%限額調整係數
但這不代表所有公司、所有商品都採相同設計。
「高醫療成本國家有加成」是商品條款設計,不是所有旅平險的共同規則。
同樣都是旅平險1000萬,真正能用來海外就醫的錢可能差很多
假設有兩張旅平險。
| 方案 | 意外身故主約 | 海外疾病醫療 |
|---|---|---|
| A方案 | 1000萬元 | 100萬元 |
| B方案 | 1000萬元 | 200萬元以上,依商品設計而定 |
如果實際發生的是:
- 肺炎住院
- 急性腹症
- 滑雪骨折
- 需要手術
兩張看起來都是「1000萬元旅平險」的保單,真正能提供的旅平險醫療保障卻可能完全不同。
2026年業者已經開始提高醫療額度,但每家商品差異很大
制度放寬後,多家壽險業者已陸續調整網路旅平險保障。
例如2026年9月公開資訊顯示:
- 台灣人壽:部分網投方案傷害醫療及海外突發疾病額度由主約10%提高至20%,主約1000萬元時最高可達200萬元
- 富邦人壽:部分18歲以上本人網投方案,國外傷害醫療上限提高至250萬元,海外突發疾病醫療上限提高至405萬元
- 凱基人壽:部分海外突發疾病商品依地區設計200%至300%限額調整係數
市場正在從「你旅平險買幾百萬」慢慢轉向「你的海外醫療到底有多少」。
但新制放寬到30%,不代表1000萬旅平險一定有300萬醫療
這是新制度最需要避免的另一個誤解。
金管會調高的是:
網路投保可以設計到的法規上限。
不是規定所有保險公司都必須直接做到30%。
實際保障仍要看:
- 保險公司
- 商品設計
- 被保險人年齡
- 主約保額
- 投保方式
- 核保與商品規則
法規上限30% ≠ 你的保單一定是30%。
小孩出國過去更容易出現醫療額度太低,新制也特別調整未成年人
這次修法另一個重要變化,是未成年人的醫療保險金額上限。
過去因為受到主約與比例限制,部分未成年人的網路投保醫療額度可能非常低。
金管會修法時舉例:
- 部分15至18歲旅客前往非申根地區,醫療額度可能只有約20萬元
- 部分15歲以下旅客甚至可能不到7萬元
但小孩如果在海外發生:
- 高燒
- 肺炎
- 腸胃感染
- 意外骨折
醫療費不會因為年紀小就自動變便宜。
2026年新制把18歲以下未成年人的相關醫療上限改為定額120萬元,不再單純受到原本比例限制。
「海外突發疾病」最重要的不是海外,而是「突發」到底怎麼定義
很多人看到海外突發疾病這幾個字,就理解成:
「只要人在國外生病,應該都會賠。」
但實際理賠仍然要看各張保單對「突發疾病」的定義。
投保前至少應確認:
- 疾病定義
- 既往症規定
- 除外責任
- 住院給付方式
- 門診與急診限額
如果旅行前本來就有:
- 慢性疾病
- 固定追蹤疾病
- 近期治療中的症狀
- 出國前已經出現不適
更不能單純看到「海外疾病有保」就自行推定一定符合理賠。
高血壓、糖尿病、心臟病患者出國,更應該看既往症與除外責任
例如本來就有高血壓的旅客,出國後突然出現胸痛或其他心血管事件。
這到底算不算海外突發疾病,不能只靠文章或一般印象判斷。
最後仍要回到:
- 實際商品條款
- 疾病定義
- 既往症規定
- 醫師診斷
- 保險公司的實際理賠認定
對本身有健康狀況的人來說,比保費便宜100元更重要的問題,是這張保單到底有沒有涵蓋自己最可能遇到的醫療風險。
海外住院之外,真正可能很貴的還有「醫療後送」
海外醫療風險還有一個很常被忽略的缺口:
醫療費,不一定等於全部的救援費。
如果旅客是在偏遠地區發生嚴重事故,可能需要:
- 救護車
- 跨城市轉院
- 航空醫療轉送
- 醫療專機
- 親屬探視
- 搜尋或救援服務
這些費用可能屬於急難救助或緊急救援服務,而不一定和一般實支實付醫療保險金完全相同。
如果行程包含:
- 登山
- 滑雪
- 潛水
- 偏遠地區旅行
- 長途自駕
就更值得確認完整的緊急救援服務內容。
旅平險和旅遊不便險不是同一件事:班機延誤賠的是行程,不是醫療費
旅行平安險和旅遊不便險經常一起銷售,因此也很容易被混在一起理解。
旅遊不便險主要處理的通常是:
- 班機延誤
- 旅程取消
- 旅程更改
- 行李延誤
- 行李損失
- 旅行文件損失
它不是拿來支付肺炎住院或滑雪骨折醫療費的主要保障。
即使買的是「旅遊綜合保險」,仍要把行程損失、人身意外和疾病醫療分開看。
去歐洲不能只看「申根保險」,新制已經承認高醫療成本不只存在歐洲
過去台灣網路投保制度針對申根國家提供較高醫療附約比例,因此很多旅客慢慢形成一個印象:
「去歐洲才需要比較高的醫療保障。」
但2026年新制取消申根與非申根的比例差異,本身就傳遞出一個明確訊號:
高醫療成本並不是歐洲專屬,美國、日本等非申根地區同樣可能需要較高醫療保障。
因此新的投保思維不應只問:
「是不是申根國?」
而應該問:
這個目的地的醫療成本到底高不高?
為什麼日本旅遊尤其容易低估醫療風險?因為它太熟悉了
日本一直是台灣旅客非常熱門的出國目的地。
台灣人壽2026年1至7月網路投保統計也顯示,國外旅遊占網投旅平險件數87%,其中日本仍居熱門目的地前列。
日本因為:
- 飛行距離近
- 旅遊資訊完整
- 台灣旅客多
- 語言支援相對容易取得
很容易讓人產生「真的出事應該很好處理」的感覺。
但如果真的發生骨折、住院或需要手術,支出仍可能不低。
行程只有3天或5天,只代表暴露時間比較短,不代表一次事故會比較便宜。
跟團也不能只想「旅行社有保」,因為旅行社保險和自己的醫療保障目的可能不同
不少旅客參加團體旅遊時,會覺得旅行社已經安排保險,所以自己不必再檢查。
但旅行社依規定或行程提供的:
- 責任保險
- 履約保障
和旅客自己投保的:
- 旅平險
- 海外突發疾病
- 旅遊醫療保險
保障目的可能不同。
真正應該確認的是:
- 旅行社提供了什麼
- 自己原本已經有什麼
- 信用卡附贈什麼
- 最後還缺什麼
信用卡送2000萬旅平險,也不等於你有2000萬海外疾病醫療
不少信用卡會附加:
- 公共運輸工具旅平險
- 旅遊不便險
但信用卡保障通常還可能附帶啟動條件,例如:
- 必須刷該卡支付機票
- 必須刷旅行團費
- 需符合特定刷卡比例
而保障範圍也可能集中在公共運輸工具期間、航班延誤或行李問題,未必等於整趟旅程的完整醫療保障。
信用卡上寫「2000萬旅平險」,同樣不能直接推論在飯店突然肺炎住院就有2000萬元醫療可用。
2026年新制真正改變的,是旅行保險不再只強調「死亡保額」
以前旅行保險最容易被比較的數字是:
- 500萬元
- 1000萬元
- 1500萬元
因為身故與失能保額最直觀、最好比較。
但大多數最後平安回家的旅客,旅途中比較可能實際碰到的是:
- 跌倒受傷
- 車禍
- 急性腸胃炎
- 呼吸道感染
- 突然高燒
- 急診或住院
新制真正帶來的變化,是旅平險開始有更多空間處理「人活著時真正需要的醫療保障」。
真正實用的投保方式,不是先看保費,而是先想「去哪裡、做什麼、最貴的風險是什麼」
例如同樣都是日本:
- 東京5天逛街
- 北海道10天滑雪
活動風險就完全不同。
同樣10天,也可能是:
- 巴黎城市旅遊
- 加拿大自駕
- 美國探親
- 紐西蘭登山
更合理的規劃順序應該先看:
- 目的地
- 活動內容
- 旅行天數
- 年齡
- 個人健康狀況
再檢查:
- 意外醫療
- 海外突發疾病
- 緊急救援
- 旅遊不便
旅平險最容易出問題的,不是完全沒買,而是「買了之後以為什麼都有」
人看到:
- 保單成立
- 信用卡已扣款
- 1000萬元保障
心理上很容易覺得:
「完成了。」
但真正海外就醫時,才可能發現:
- 醫療只有100萬元
- 門診另有限額
- 突發疾病有特定定義
- 既往症可能受到限制
- 特定活動可能有除外責任
- 救援服務另有條件
真正決定保障有沒有用的,不是保單看起來有幾頁,而是出事時那個情境剛好有沒有被保到。
新制最大的意義,不是每個人都把醫療買到最高,而是終於有更多配置空間
2026年金管會放寬網路投保旅平險附加醫療上限後,真正增加的是:
選擇彈性。
以前如果想提高海外醫療額度,可能同時得把身故主約往上拉。
現在制度放寬後,醫療保障的配置空間變大。
但這不代表每個人都一定要買到最高上限。
適合的保障仍取決於:
- 去哪個國家
- 去多久
- 從事什麼活動
- 自身健康狀況
- 可以承受多少自費醫療風險
真正值得記住的不是「旅平險醫療一定要買300萬」,而是不要用身故保額,誤以為自己已經知道海外醫療能賠多少。
出國前真正值得檢查的,是保單裡這6個地方
- 旅平險主約身故與失能保額是多少
- 意外傷害醫療保額是多少
- 海外突發疾病醫療保額是多少
- 住院、門診、急診各自怎麼計算
- 既往症、特殊活動與除外責任怎麼寫
- 有沒有緊急救援、醫療轉送或海外急難服務
一張寫著1000萬元的旅平險,在你真正因肺炎躺進海外醫院時,最重要的可能不是那1000萬,而是保單裡另一行「海外突發疾病醫療保險金限額」。
當海外醫療成本因國家、疾病與治療方式存在巨大差異後,旅平險下一階段真正值得比較的,已經不只是誰的身故保額最高。
如果人沒有死,只是需要在國外被好好治療、甚至被安全送回來,這張保單到底準備了多少錢?