
 admin
AI資料中心為何這麼耗電?電網、儲能與下一場全球科技戰一次看
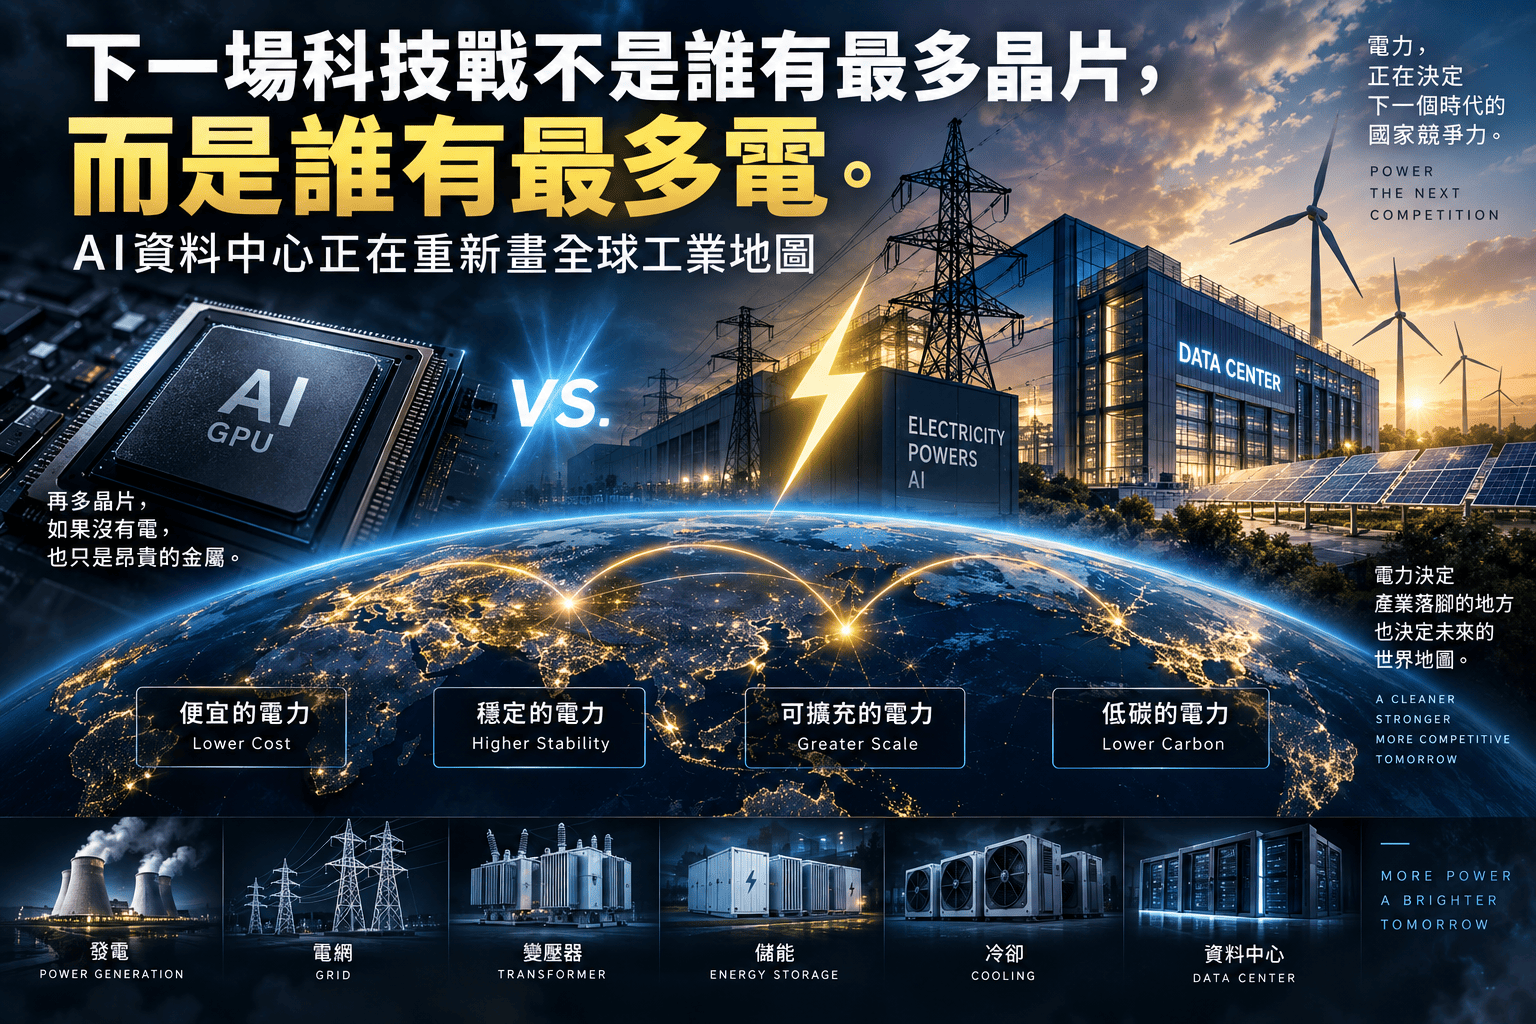
過去幾年談科技競爭,市場最常討論的是晶片、GPU、先進製程、EUV與CoWoS,但到了AI大規模部署階段,一個比晶片更基礎、也更難快速擴張的瓶頸正在浮上檯面:
電。
再多GPU,如果沒有足夠、穩定而且能快速擴充的電力,也只是昂貴的硬體。真正的AI資料中心需要的不只是晶片,還包括變電站、變壓器、高壓輸電、配電設備、冷卻系統、備援電力與儲能。
AI正在把「電力」從傳統後台基礎設施,推到國家科技競爭力與未來產業政策的核心位置。
AI正在把全球推進一個新的「電力時代」
全球經濟正在快速電氣化。除了AI資料中心之外,電動車、製造業自動化、空調、工業電氣化與數位基礎建設,都在同步推高電力需求。
依相關能源展望,未來數年全球用電成長速度可能明顯高於過去十年的平均水準。
這代表世界正在從過去以煤、石油與天然氣為中心的能源經濟,逐漸走向:
以電力為核心的產業經濟。
AI資料中心,是這波電力需求裡成長最快的一塊
全球資料中心用電正快速上升,相關能源預測顯示,到2030年前,全球資料中心耗電可能接近950TWh,約為目前規模的近兩倍。
950TWh有多大?
大約已經接近現在整個日本一年的用電規模。
而AI專用資料中心的用電增速又比一般資料中心更快。換句話說,全球可能在短短幾年內,需要額外建出接近一個大型工業國全年用電規模的能源系統,只為了支撐資料中心擴張。
真正吃電的不只是GPU,而是整座資料中心
很多人提到AI耗電時,只想到GPU。
但一座大型資料中心真正需要供電的設備包括:
- AI加速器與伺服器
- 高速網路設備
- 冷卻系統
- 電源轉換設備
- UPS與備援系統
- 儲能
- 空調與機房基礎設施
所以AI電力戰真正帶動的產業鏈,遠比GPU本身更長。
AI熱潮正在讓「變壓器公司」變成新的科技基礎建設故事
當大型AI資料中心快速建設,市場開始搶的不只有GPU,還包括:
- 大型變壓器
- 高低壓配電設備
- 備援發電機組
- 液冷與空調系統
- 電氣控制設備
AI基礎建設的受益範圍,正在從半導體一路外溢到重電、能源、冷卻、儲能與輸配電產業。
下一個AI缺貨的產品,可能不是GPU,而是變壓器
這個瓶頸和晶片最大的不同,在於大型變壓器與輸配電設備的產能擴張非常慢。
大型設備從設計、排產、製造、運輸到安裝,交期可能需要一年、兩年甚至更久。
AI公司可以有錢、有GPU、有土地,但如果附近電網沒有容量,資料中心仍然可能蓋不起來。
這就是AI開始遇到的「物理世界瓶頸」
軟體可以在幾個月內快速擴張,模型可以持續迭代,晶片也能透過先進製程提高密度。
但電網不一樣。
大型資料中心可能兩三年就能完成,但新的輸電線路、變電站、發電設施與許可程序,往往需要更長時間。
AI需求跑得很快,電力建設跑得很慢,這個時間差正在成為下一輪AI擴張的重要限制。
有GPU卻插不上電,已經開始變成真實商業問題
大型科技公司與資料中心開發商,現在選址時已經不只是問土地多少錢,而是直接問:
- 可以取得多少MW電力
- 未來能不能擴到數百MW
- 甚至能不能做到GW級供電
- 多久可以正式接電
部分資料中心投資者甚至開始直接投資或收購電力開發業者,希望把電力供應往產業鏈上游整合。
未來資料中心選址,第一個條件可能不再是網路,而是「多久能拿到電」
過去資料中心選址常看網路骨幹、土地、稅收、氣候與人才。
現在電力取得速度的重要性正在快速上升。
| 條件 | 對AI資料中心的重要性 |
|---|---|
| 土地成本 | 重要,但不是唯一關鍵 |
| 網路條件 | 仍是核心基礎設施 |
| 電網容量 | 直接決定能不能上線與擴建 |
| 電力取得速度 | 可能直接左右投資地點 |
AI資料中心的規模,已經開始接近大型發電設施
近年大型AI園區動輒以數百MW甚至GW來計算用電需求,這已經不是一般企業機房的尺度。
當一個資料中心園區規模達到2GW左右時,產業討論的已經不是單棟建築,而接近大型電力基礎設施的概念。
AI產業正在從「幾顆GPU」的尺度,升級成「多少MW、多少GW」的能源尺度。
未來AI園區,可能會和發電廠、儲能與變電站一起規劃
過去工業區規劃常以道路、土地、水與廠房為核心。
未來大型AI園區則可能需要把以下設施一起納入:
- AI資料中心
- 發電設備
- 大型儲能系統
- 變電站
- 高壓輸配電
- 高速光纖
也就是先確認「有沒有電」,再決定土地與建設計畫。
AI資料中心愈多,另一個問題也浮上來:誰來付電網升級的錢?
大型資料中心會為地方帶來投資,但也會占用大量電力、水資源與土地。
當地方需要為少數超大型用戶擴建變電站、輸電與配電設備時,居民自然會開始問:
這些電力基礎建設成本,最後到底是科技公司負擔,還是由所有用戶一起承擔?
AI資料中心很值錢,但不一定創造和工廠一樣多的長期就業
資料中心在施工期需要大量營造、電機、機電整合與設備安裝人力,但正式營運後,長期僱用人數未必和大型製造工廠相同。
這會讓地方政府開始重新計算:
- 用了多少土地
- 用了多少電
- 用了多少水
- 創造多少工作
- 帶來多少稅收
- 有沒有形成在地供應鏈
AI資料中心未來要證明的,不只是「投資多少錢」,還要證明「每一度電創造多少產業效益」。
台灣也開始把「產業效益」放進資料中心能源審查
這個趨勢對台灣尤其重要。
台灣本來就是全球AI硬體產業的重要節點,擁有半導體、伺服器、PCB、散熱、電源與機櫃供應鏈。AI需求愈強,對本地能源與電力基礎建設的壓力也會愈高。
因此超大型資料中心的審查方向,開始不只是看節能設計,也要進一步評估:
- 區域是否有足夠電力
- 投資與產值
- 就業效益
- 供應鏈效益
- AI生態系
- 資安與韌性
未來不是企業想蓋資料中心就一定能蓋,還得回答一個最基本的問題:電從哪裡來?
為什麼台灣特別需要在意AI用電?
台灣同時擁有多個高用電產業:
- 先進半導體製造
- 電子製造
- AI伺服器供應鏈
- 大型資料中心
所以真正的問題已經不只是:
「台灣一年發多少電?」
還必須進一步問:
- 哪裡有電
- 什麼時間有電
- 電網送不送得到
- 高密度負載能不能承受
- 故障後能不能快速恢復
一座大型AI資料中心,用電可能已經接近城市級規模
AI算力設備的電力密度正在快速提高。
傳統企業大樓可能只需要數MW負載,但新一代高密度AI伺服器與大量機櫃集中部署後,一座大型資料中心就可能直接進入數十MW甚至數百MW等級。
AI耗電最大的問題,不只是總量高,而是大量負載集中在少數地點,直接考驗地方電網能否承受。
AI晶片下一場競爭,也正在從「最快」變成「誰比較省電」
當資料中心開始碰到能源上限,晶片設計的目標也會改變。
過去產業更強調TOPS、FLOPS與峰值算力,未來則會更重視:
Performance per Watt,也就是每一瓦電能完成多少運算。
對AI資料中心而言,這甚至可能比單純提高峰值效能更重要。
一座500MW AI園區,只要省電10%,就是50MW
大型AI園區只要能效改善一點點,換算成實際電力就是非常大的差距。
| AI園區負載 | 能效改善 | 理論節省負載 |
|---|---|---|
| 500MW | 10% | 50MW |
因此晶片、冷卻、電源管理與網路傳輸每提升一點效率,都可能直接影響同一座資料中心能塞進多少算力。
AI產業未來可能從比FLOPS,走向比「每瓦能產生多少Token」
生成式AI的經濟模型最後一定會回到能源效率。
未來更實際的指標可能包括:
- 每瓦能產生多少Token
- 一次推論耗多少電
- 訓練一個模型需要多少能源
- 相同電力能部署多少算力
如果算力翻倍、耗電也同步翻倍,最後先碰到極限的很可能不是晶片,而是電網。
再生能源為什麼成為AI資料中心的重要電力來源?
大型科技公司需要大量新增電力,同時又有減碳承諾,因此風電與太陽能自然成為重要選項。
對科技公司而言,電力已經不再只是每個月帳單上的水電費,而逐漸變成:
必須長期管理的戰略供應鏈。
但再生能源有一個AI資料中心很難接受的問題:它不是每秒都有電
太陽下山,太陽能發電會下降;風停下來,風電輸出也會改變。
但AI資料中心需要的是24小時、全年持續運轉。
資料中心不可能因為今天沒風,就暫停AI服務。
因此再生能源要大規模支撐AI,必須同步搭配能源儲存、電網以及其他可以穩定調度的發電來源。
儲能,正在成為AI時代另一條隱形大產業
資料中心與電網都需要可以快速響應的能源調節能力。
未來受益的儲能相關產業可能包括:
- 大型電池系統
- 新型電池技術
- 逆變器
- 儲能EMS
- 快速電力控制設備
核能為什麼又重新被科技公司看上?
原因非常直接:AI資料中心需要的是大量、穩定、全天候而且相對低碳的電力。
核能剛好符合其中多項條件。
這也是為什麼近年大型科技公司開始更積極討論:
- 核電重啟
- 長期核能購電合約
- 小型模組化反應爐
天然氣也不會因AI公司喊淨零就突然消失
如果只看大型科技公司的減碳宣言,很容易以為未來AI資料中心可以完全由太陽能與風電支撐。
但現實中的AI資料中心需要全天候供電,因此天然氣等可調度能源仍可能在能源組合中扮演重要角色。
未來AI資料中心的能源組合,更可能是「再生能源+儲能+可調度電源+核能+電網」,而不是單一能源包辦全部。
電網,才可能是整場AI能源戰最難補的地方
就算有足夠發電能力,電生出來之後還必須送得到資料中心。
這中間需要:
- 輸電線路
- 變電站
- 高壓設備
- 區域配電系統
很多國家的問題不是「完全沒有電」,而是電送不到AI資料中心要蓋的地方。
AI正在讓輸配電設備,從無聊工業品變成戰略物資
以前科技投資人研究的是晶片、軟體、雲端平台,很少有人會把變壓器、開關設備或高壓電纜視為科技產業核心。
現在情況開始改變。
如果變壓器要等兩年,AI資料中心就可能晚兩年上線。此時變壓器就不再只是普通工業品,而是AI產能瓶頸。
未來國家競爭力,可能要看三張地圖疊在一起
| 地圖 | 核心問題 |
|---|---|
| 晶片地圖 | 哪裡有先進製程與AI晶片供應 |
| 資料中心地圖 | 哪裡部署大量AI算力 |
| 電力地圖 | 哪裡有穩定、便宜且可以擴充的電 |
真正可能在AI時代取得優勢的國家,是這三張地圖重疊程度最高的地方。
AI正在重新改寫科技產業的地理位置
過去科技業習慣集中在人才與資本密集的城市,例如矽谷、西雅圖或倫敦。
但大型AI資料中心選址可能更在意:
- 大量土地
- 水資源
- 低成本能源
- 可擴充電網
- 再生能源或穩定基載電力
因此新的AI算力聚落,不一定完全長在傳統科技城市裡。
馬來西亞就是典型案例:資料中心投資來了,水與電的爭議也跟著來
東南亞近年快速形成新的資料中心聚落,其中土地、成本與能源條件較有彈性的市場吸引大量投資。
但當資料中心快速擴張後,水資源、供電能力與資源分配爭議也會迅速出現。
AI資料中心會帶來投資,但也會和住宅、製造業與其他產業爭奪有限的能源與資源。
所以「資料中心愈多愈好」並不是必然答案
如果一座資料中心消耗大量電、水與土地,但長期創造的在地就業與產業鏈有限,地方政府自然會重新評估其整體效益。
未來真正重要的問題可能是:每一度電,到底創造多少產值?
當電力不是無限,國家可能開始出現「哪些產業優先拿電」的問題
當高用電投資同步成長,政府就會面臨真正的資源配置問題。
- 半導體需要電
- AI資料中心需要電
- 製造業需要電
- 商業與住宅也需要電
因此能源政策與產業政策將愈來愈難分開討論。
對台灣來說,真正重要的不只是發電量,而是「電網韌性」
台灣土地密度高,高科技產業又集中,未來真正的挑戰不一定只是全台發電總量。
更重要的是電網韌性:
- 區域能否承受高密度負載
- 輸配電設備是否足夠
- 停電時能否快速恢復
- 儲能與備援是否充足
即使全國總發電量看起來足夠,特定地區仍可能因高密度AI負載而「接不上電」。
AI資料中心甚至可能開始「自己蓋電」
當等電網接入需要數年時間,大型科技公司可能採取更積極的能源策略。
- 自建燃氣發電
- 簽長期再生能源PPA
- 建大型電池儲能
- 投資核能或其他穩定電源
- 直接投資能源開發商
未來AI公司、電力公司與能源開發商之間的產業界線,可能愈來愈模糊。
以後科技公司的競爭力,可能也要看「能源採購團隊」
科技公司過去最重要的人才通常是工程師、產品經理、晶片設計師與AI研究員。
未來可能還要加入:
- 能源交易
- 電網規劃
- 核能與再生能源
- 儲能規劃
- 長期電力採購
一座超大型資料中心可能需要簽20年甚至更長期的能源合約,電力成本本身就會成為AI運算成本的一部分。
AI模型未來能不能更便宜,也取決於電價
談AI成本下降時,大家通常想到晶片更快、模型壓縮、量化或軟體最佳化。
但還有一個最基本的成本:
電價。
如果兩個國家都能取得相同GPU,但A國電價明顯低於B國,長期下來,每一個AI Token與每一次推論的邊際成本就可能不同。
這會影響:
- 雲端AI服務價格
- AI新創成本
- 資料中心投資地點
- 國家AI產業競爭力
真正重要的不是「哪國能源最多」,而是企業最後拿到的電夠不夠便宜、夠不夠穩
一個國家可以擁有大量再生能源裝置容量,但如果缺乏輸電、儲能與穩定調度能力,企業未必真的能享受到低成本可靠電力。
工業與資料中心真正會算的是:
- 每度電多少錢
- 供電穩不穩
- 多久可以接電
- 能不能繼續擴產
- 能源政策是否穩定
下一場科技戰的底層競爭,可能叫做「電力生產力」
第一次工業革命比的是煤,後來工業強國比石油、天然氣與大型電力系統。
AI時代可能進一步比較:
誰能用最低的電力成本,把最多電轉換成最多AI算力。
這形成一條新的產業價值鏈:
電力 → 晶片 → 算力 → 模型 → AI服務
所以AI真正的基礎設施,可能不是資料中心,而是電網
資料中心只是AI算力被部署的終端場所。
真正支撐它的還有:
- 發電
- 輸電
- 變電
- 配電
- 儲能
- 備援
我們原本以為AI是一場軟體革命,最後卻可能發現,它同時也是史上規模最大的電力基礎建設潮之一。
對台灣供應鏈而言,這反而可能打開AI第二階段的新機會
台灣原本就具備大量伺服器與電力電子供應鏈能力。
當AI資料中心持續成長,受益者可能從半導體與伺服器進一步延伸到:
- 重電設備
- 變壓器
- 電源供應器
- UPS
- 儲能
- 配電設備
- 液冷與散熱
- 能源管理系統
AI供應鏈第二階段的主角,不一定只是在晶圓廠裡,也可能出現在變電站、儲能櫃與冷卻機房裡。
過去市場追「誰能供GPU」,未來可能更常問「誰能供MW」
GPU用顆數計算,但資料中心真正能不能上線,最終會回到MW與GW。
當產業開始用2GW級別描述一座AI園區時,就代表AI基礎建設已經從晶片尺度,正式進入電廠尺度。
但AI用電也不能無限成長,否則最後會碰到社會接受度
當居民開始感受到電費、土地、水資源與地方環境壓力,資料中心投資就不再只是科技產業內部問題。
大型科技公司未來需要證明:
- 不會把電網成本全部轉嫁給居民
- 能源使用有效率
- 對地方有實質產業效益
- 水與土地使用可以被管理
AI資料中心未來除了需要政府核准,也需要取得某種程度的「社會授權」。
未來AI競爭可能同時存在三場戰爭
| 戰場 | 核心競爭 |
|---|---|
| 晶片戰 | 誰有更強GPU、先進製程與封裝能力 |
| 模型戰 | 誰的AI模型、Agent與服務能力更強 |
| 電力戰 | 誰能提供大量、便宜、穩定、可擴充且相對低碳的電 |
第三場「電力戰」,最後可能直接決定前兩場可以走多遠。
沒有足夠的電,AI算力成長最後一定會撞牆
現在AI產業還在討論幾萬顆、幾十萬顆甚至百萬顆GPU。
但每增加一批GPU,背後都同步增加:
- 電力需求
- 冷卻需求
- 變電需求
- 輸配電需求
如果電力系統沒有同步成長,AI算力最終一定會被物理世界卡住。
所以未來最有競爭力的國家,不一定是能源資源最多的國家
真正重要的是能不能同時做到:
- 快速增加發電能力
- 快速建設與升級電網
- 快速部署儲能
- 縮短資料中心接電時間
- 維持合理電價
- 確保供電穩定
這才是「未來產業競爭由電力決定」真正指向的核心。
AI資料中心正在重新畫全球工業地圖,而電力會決定哪些地方被畫進去
過去全球科技版圖主要看人才、資本、晶片與市場。
AI時代還要再加上一個最基礎的條件:
電。
未來大型AI投資可能更多流向電力便宜、土地充足、電網容量大、能源供應穩定的地區,進一步改寫產業選址、城市發展與國家競爭力。
台灣真正需要思考的,不只是「電夠不夠」,而是能不能支撐下一輪AI成長
台灣已經站在全球AI供應鏈的重要位置,這是產業優勢,但也讓能源問題更早浮現。
半導體要擴產,AI伺服器要成長,資料中心也需要更多算力。如果電網與發電建設速度落後於產業成長速度,電力就會從單純成本變成產業成長上限。
下一個真正值得追蹤的問題,可能不是「下一張GPU有多快」,而是「下一座AI資料中心還有沒有地方可以插電」。
下一場科技戰,真的可能不再只是比誰有最多晶片
當全球資料中心用電持續快速成長,AI產業需要的就不只是一場半導體革命。
它同時需要一場涵蓋:
- 發電
- 電網
- 儲能
- 變壓器
- 能源效率
- 冷卻
同步升級的電力革命。
下一場科技戰真正比的,也許不是誰有最多晶片,而是誰能長期、穩定、便宜地餵飽這些晶片。