 admin
408倍申購熱度
擋不住破發32%
Elice上市首日失守發行價,隔日早盤卻快速反彈。當GPU雲端和AI資料中心需要龐大資金,投資人究竟在重新評估什麼?
Elice上市首日暴跌32%!韓國大型AI IPO為何失利?
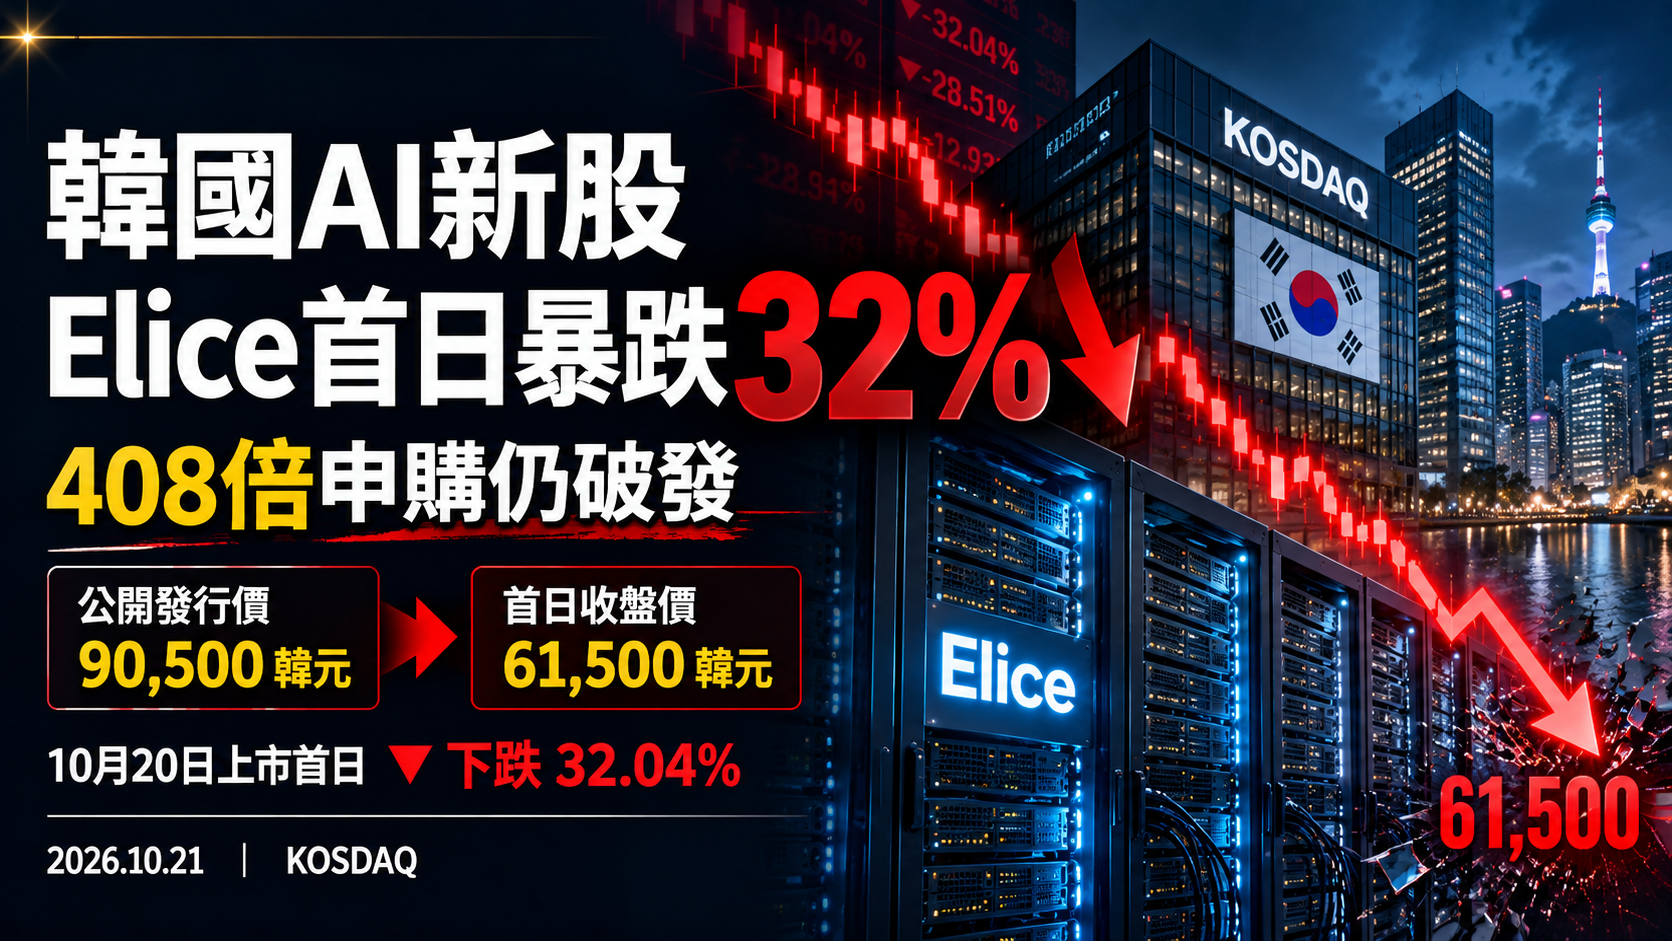
韓國AI雲端與資料中心企業Elice Group(엘리스그룹)於2026年10月20日在KOSDAQ市場掛牌,卻在首日交易出現劇烈跌勢。
Elice公開發行價為每股90,500韓元,已達原先詢價區間上限。但開盤價只有75,700韓元,低於發行價約16.4%。上市首日最後收在61,500韓元,相較發行價下跌約32.04%。
路透社指出,依Dealogic資料,這是韓國募資超過1億美元的IPO中,上市首日表現最差的案例。Elice此次募得2,011億韓元,約合當時1.5億美元。
但股價下跌32.04%,不等於Elice一天內損失32.04%的營收,也不代表公司IPO募得的現金自動減少32.04%。這項跌幅衡量的是股票市場價格相對發行價格的變化。
首日破發反映IPO定價與上市後交易需求不匹配,但不能直接推導「AI資料中心沒有客戶」或「AI產業已正式崩盤」。
Elice是什麼公司?從AI教育平台轉向GPU雲端與資料中心
Elice並不是只做聊天機器人的公司。它成立於2015年,早期以程式設計、AI教育及數位學習平台發展,之後逐步拓展至企業AI轉型、GPU運算資源及資料中心基礎設施。
目前市場較關注的,是Elice Cloud及模組化AI資料中心業務:公司利用高效能運算設備提供企業、研究機構及其他客戶使用的GPU雲端服務,並計畫運用IPO資金擴建基礎設施。
Elice官方曾公布其AI PMDC(Portable Modular Data Center)產品,也介紹NVIDIA GPU、直接液冷、運算資源管理及相關AI雲端服務。
Elice、NVIDIA與台積電有什麼不同?
NVIDIA主要提供GPU與AI運算平台;台積電主要提供半導體晶圓代工服務;Elice則位於相對下游的雲端運算與AI基礎設施營運環節。
這些公司存在供應鏈關係的可能性,但不是相同商業模式,因此對資本支出、毛利率、折舊及融資風險的敏感度也不同。
申購超額408倍,為什麼上市第一天還是跌32%?
這是Elice事件最容易令人困惑的地方。根據韓國《首爾經濟日報》,Elice的機構詢價吸引2,367家機構參與,詢價倍率達388.84倍;散戶在10月7日至8日申購期間,申購倍率更達408.26倍。
如此熱烈的IPO需求,卻沒有轉化為首日強勢股價,主要可以從三個層面理解。
第一,申購倍率不是長期持有意願
超額申購倍率衡量的是申請認購的數量與可分配股票數量之比。例如公開供應1萬股,投資人累計申請408萬股,即可能出現408倍超額申購。這不代表每一筆申請都會成交,更不能保證投資人願意長期持有。
第二,IPO發行價可能已反映較高期待
Elice的發行價90,500韓元位於詢價區間上限。上市後若新買盤認為AI資料中心需要較長的投資回收期,或對估值要求更加嚴格,即使申購時非常熱門,仍可能不願在發行價附近接手。
第三,市場環境會在IPO與正式交易之間改變
投資人可能因美國科技股走勢、AI基礎設施融資成本及同類企業估值變化,重新調整願意支付的價格。申購熱度與實際交易行情是兩個不同時間點、不同機制的指標。
反映申購需求相對供給的比例。
反映上市市場願意成交的價格。
因此,「申購超額408倍」並不等於「股價上市一定上漲408倍」,甚至不保證首日不破發。
Elice發行價、首日收盤與第二日盤中價差多少?
要判斷Elice的股價變動,必須先確認比較基準。上市首日跌32.04%是相對IPO發行價;第二日盤中漲29.92%,則是相對前一交易日收盤價。
圖中10月21日為韓國時間上午09:29盤中價格,不是當日收盤。
目前以10月20日正式收盤價61,500韓元試算。
假設以90,500韓元取得股票並持有至所選價格;不含交易手續費、稅金、匯差與其他成本。僅用於理解歷史價格差異,不是投資建議或即時報價。
Elice不是虧損公司!上半年營收與獲利成長,股價為何仍暴跌?
與部分尚未實現營業獲利的AI新創不同,Elice已公布正數的營收及營業利益。依公司資料與韓國媒體整理,2025年全年營收約395億韓元、營業利益約52億韓元;2026年上半年營收約344億韓元、營業利益約103億韓元。
這說明Elice並非完全沒有實際業務的概念型企業。但一家公司已經獲利,不代表股票不會因為定價或未來經營風險而下跌。
| 財務指標 | 2025全年 | 2026上半年 |
|---|---|---|
| 營收 | 約395億韓元 | 約344億韓元 |
| 營業利益 | 約52億韓元 | 約103億韓元 |
| 營業利益率 | 約13.2% | 約29.9% |
2025全年與2026上半年長度不同,不能直接把兩欄視為同比成長率。營業利益率依各期間營收及營業利益粗略計算。
已獲利為什麼還會有資金壓力?
資料中心建設屬資本密集型業務。公司即使營業利益為正,也可能持續投入新GPU、伺服器、散熱、電力、土地與網路設備。
營業利益是會計期間的營運成果,不等於設備投資後剩餘的自由現金流。當投資規模增加,市場會進一步評估企業是否需要借款、發行新股或延後其他計畫。
為什麼投資人不只看營收成長?
因為股票價格也反映未來期待。如果市場原本假設Elice未來數年維持高速成長,一旦投資人認為營收成長無法立即轉化為充足現金流,即使目前業務仍在擴大,估值也可能下降。
Neocloud是什麼?為何AI算力租賃業者成為這波震盪焦點?
Neocloud通常用來描述專門提供GPU運算、AI模型訓練與推論基礎設施的新型雲端服務業者。與提供廣泛企業雲端產品的AWS、Azure或Google Cloud相比,這類企業通常更集中於AI加速器及算力服務。
專注型模式可能讓企業迅速回應特定AI客戶需求,但也容易面臨設備採購、融資、利用率及客戶集中的風險。
GPU、伺服器、網路和機房需要先支付資金。
閒置設備可能無法產生足以回收投資的營收。
借款利率提高,可能加重現金支出壓力。
少數大型客戶調整需求,可能影響服務收入。
Neocloud業者只要GPU使用率高,就一定賺錢嗎?
不一定。使用率高是有利條件之一,但還要看每單位算力的收費價格、電費、折舊、維修、借款成本及合約付款條件。
如果GPU長期滿載,但出租價格低於持續提供服務的總成本,企業仍可能承受財務壓力。相反地,合理的合約價格與穩定客戶,有助於提升資金回收的可預測性。
模組化液冷資料中心是什麼?Elice想如何降低建設門檻?
Elice規劃把IPO資金主要投入可移動、可擴充的模組化資料中心及相關設施。其官方AI PMDC產品強調將運算伺服器、供電、冷卻、網路和管理功能整合到模組化架構。
高密度GPU設備會產生大量熱能,因此液冷是這類產品受到關注的技術之一。Elice曾公布採用直接液冷的AI PMDC設計,以支援高效能GPU叢集。
模組化機房是不是比一般資料中心完全沒有限制?
不是。即使設備已事先整合成模組,仍需要適合場址、電網接入、網路、消防、建築安全及客戶實際需求。
模組化可能縮短部分施工與設備整合流程,但不能保證所有部署案都能在相同時間完成,也不代表每一座機房都會立即達到滿載。
AI資料中心為何如此燒錢?從GPU採購到現金流的6個階段
AI雲端企業需要先取得設備與基礎設施,之後才能提供可收費的運算服務。這與先接到訂單再採購原料的部分商業模式不同,可能增加前期資金壓力。
IPO、企業資金、銀行貸款或策略投資。
GPU、機櫃、電力、網路與冷卻系統。
企業、模型研發機構與其他雲端使用者。
依算力使用量、合約或其他方式收費。
電力、人員、維護、折舊及可能的利息。
檢驗現金流、利用率與下一輪投資價值。
當借款成本提高,或新一代GPU推出速度快於預期,企業可能需要比原先更多資金維持競爭力。
因此,AI資料中心投資不只要問「買到幾張GPU」,還要問「這些GPU能出租多久、收入多少、多久回本」。
韓國KOSPI跌3.73%!是Elice一家公司拖垮韓股嗎?
Elice上市當天,韓國整體科技與半導體市場也面臨賣壓。路透社報導,10月20日KOSPI指數下跌3.73%,部分大型科技公司股價走弱。
但Elice掛牌的是KOSDAQ,而不是KOSPI。因此,不能說Elice作為KOSPI成分股,直接造成該指數3.73%的數學跌幅。
三星電子、SK海力士與Elice的風險相同嗎?
不相同。三星電子及SK海力士涉及半導體與記憶體供應,Elice則主要位於AI雲端和運算基礎設施營運端。
如果市場開始擔憂資料中心投資回報,半導體與雲端業者都可能受到投資情緒影響,但這不等於所有公司的訂單、出貨或毛利率會同步變化。
不只Elice,其他AI基礎設施IPO也受挫!融資市場變保守了嗎?
路透社指出,近期AI基礎設施企業在資本市場面臨更嚴格的估值檢驗。澳洲獲NVIDIA支持的Firmus暫停原先約50億美元IPO計畫,AirTrunk及其他相關企業也有推遲或調整上市安排的案例。
這些事件不代表每家公司都陷入財務危機,因為延後IPO可能涉及市場時機、估值談判、股東策略或其他原因。
但如果企業原本依賴公開發行股票籌措大額資金,市場願意提供的價格低於預期,可能使擴建計畫需要重新排序。
企業IPO受挫,AI資料中心就不能繼續建了嗎?
不一定。企業仍可能使用自有資金、私人融資、銀行貸款、設備融資或策略合作,但不同管道的資金成本與條件可能差距很大。
真正的風險不是「沒有上市就不能經營」,而是企業能否以可負擔的成本取得資金,並讓設備投資逐漸轉化為穩定現金流。
10月21日Elice盤中反彈29.92%!已經回到發行價了嗎?
上市首日急跌後,Elice在第二個交易日出現明顯反彈。
韓國《朝鮮Biz》10月21日上午09:31的報導指出,Elice於韓國時間09:29報79,900韓元,較前一日收盤61,500韓元上漲18,400韓元,漲幅29.92%。《首爾經濟日報》也報導了當日上午股價觸及漲幅限制的情況。
不過,79,900韓元仍比90,500韓元發行價低10,600韓元,差距約11.71%。因此,反彈並不等於認購股票且一直持有的投資人已全部回本。
第二天反彈為什麼不代表估值疑慮消失?
短期股價可能受到流通籌碼、逢低買盤及交易情緒影響。價格大幅回升,並不能直接證明資料中心使用率、企業現金流或融資條件在一天內產生同等幅度改善。
本篇保留第二日反彈,是為了完整呈現事件進展;但10月21日09:29是盤中數據,不能寫成當日正式收盤價。
Elice股價暴跌,對台積電、NVIDIA與台灣AI伺服器供應鏈有何影響?
台灣在先進晶圓製造、伺服器組裝、機櫃、散熱及電源設備方面具有供應鏈地位,因此全球AI雲端公司取得資金的能力,可能間接影響相關設備採購。
但單一韓國IPO股價下跌,不能直接證明台積電或台灣AI伺服器廠商的訂單已經減少。
觀察GPU需求、先進製程、封裝與實際客戶訂單。
觀察雲端客戶資本支出及設備交付進度。
關注高密度機房部署與驗證後的採購。
評估供應商是否過度依賴少數Neocloud業者。
為什麼AI雲端股下跌,不等於半導體需求立刻消失?
股票價格反映投資人對未來價值的預期;實際晶片需求還取決於已簽合約、客戶服務使用量、設備交期及資本支出計畫。
如果部分雲端業者延後建設,確實可能影響採購節奏;但必須有具體公司公告或出貨數據,才能判斷已發生實質變化。
AI泡沫是否已經破裂?先分清技術需求、企業財務與股票估值
Elice首日破發32.04%,是一項值得注意的資本市場警訊,卻不足以單獨證明全球AI產業已進入全面性泡沫破裂。
判斷AI產業狀況,至少要分成三個層面:
AI客戶數、付費使用量、模型運算需求是否持續成長。
營收、利用率、折舊、資本支出、負債與自由現金流。
發行價格是否合理,市場願以何種價格承擔未來風險。
為什麼AI需求仍在成長,AI股票卻可能下跌?
因為企業營運成長與股票估值變化並不相同。當股價已經預先反映極高的未來成長,只要投資成本比預期大、現金流回收比預期慢,股價就可能修正。
反過來說,單日股價反彈也不能證明所有風險已解決。對AI產業的研究,需要以長期客戶需求及企業財務資料,而不是個別交易日的漲跌做結論。
評估AI資料中心IPO的6項檢查清單:不只看申購倍率
若未來還有AI雲端或資料中心企業準備上市,可用下列六項問題判斷新聞是否已有足夠的基本面證據。
FAQ|韓國Elice IPO、AI新股暴跌與資料中心泡沫12大問題
Q1:Elice是什麼公司?
Elice是韓國AI雲端及基礎設施企業,最初從AI教育平台起家,後來拓展至GPU雲端服務、模組化資料中心與企業AI應用。
Q2:Elice什麼時候上市?
Elice於2026年10月20日在韓國KOSDAQ市場正式上市交易。
Q3:Elice上市首日跌多少?
以90,500韓元發行價與61,500韓元首日收盤價計算,下跌約32.04%。
Q4:Elice的IPO募資金額是多少?
約2,011億韓元,折合當時約1.5億美元。
Q5:Elice IPO申購倍率真的超過400倍嗎?
散戶申購倍率為408.26倍;機構詢價倍率則為388.84倍。兩者不應混為同一數據。
Q6:申購超額400倍,為什麼上市仍會跌?
超額申購不保證投資人願意長期持有。發行價、市場行情與上市後買賣需求,仍會影響股價。
Q7:Elice目前有賺錢嗎?
依已公布資料,2026年上半年營收約344億韓元、營業利益約103億韓元,已實現營業獲利。
Q8:Neocloud是什麼?
指專注提供GPU運算、AI模型訓練或推論所需雲端基礎設施的新型雲端服務業者。
Q9:Elice上市失利代表AI泡沫破裂嗎?
不能直接這樣判斷。這反映市場對AI基礎設施估值、資本支出與融資條件的疑慮,但不足以證明整個AI產業崩潰。
Q10:韓國KOSPI為什麼也下跌?
10月20日KOSPI下跌3.73%,大型科技及半導體股承壓。但Elice掛牌KOSDAQ,不能直接把KOSPI跌幅全部歸因於Elice。
Q11:Elice第二天有反彈嗎?
有。10月21日上午9時29分,韓國媒體報導股價達79,900韓元、較前一日收盤上漲29.92%;這是盤中數據,不是正式收盤價。
Q12:Elice下跌會讓台積電或NVIDIA訂單減少嗎?
目前沒有充分證據可以直接推定。仍需觀察AI雲端業者的實際資本支出、訂單與設備採購情況。
結論:Elice暴跌與隔日反彈,反映AI市場進入更嚴格的估值考驗
2026年10月20日,韓國Elice在KOSDAQ上市,首日由90,500韓元發行價跌至61,500韓元收盤價,跌幅約32.04%。儘管散戶申購倍率達408.26倍、2026上半年已有營業獲利,仍無法阻止破發。
事件凸顯AI雲端公司的核心挑戰:市場不只看GPU設備部署規模和收入成長,也在要求企業證明龐大資本支出能轉化為足以支撐估值的持續現金流。
10月21日上午股價又強彈至79,900韓元,但這是盤中價,且仍低於IPO發行價。強勁反彈並不能直接否認首日定價失利,也不能單憑首日下跌推定AI產業全面崩潰。
對台灣AI伺服器、半導體、散熱及電源供應鏈而言,真正值得關注的仍是雲端客戶實際訂單、資本支出與出貨,而不是僅憑單一韓國新股的交易結果推算全部產業走勢。
新聞來源與事實查核
- Reuters|Elice上市首日股價急跌與AI投資疑慮2026/10/20:IPO定價、首日市場表現、募資金額及AI資本支出背景。
- Reuters轉載|Elice首日下跌32%與國際AI融資壓力2026/10/20:歷史IPO表現、KOSPI、Neocloud及其他企業融資。
- Seoul Economic Daily|Elice申購倍率及上市首日報導2026/10/20:機構388.84倍、散戶408.26倍及企業財務資料。
- Investing.com|Elice IPO、募資及2026上半年獲利2026/10/20:AI基礎設施投資、機構申購、公司業務與資本支出。
- CHOSUNBIZ|Elice上市隔日09:29盤中漲至79,900韓元2026/10/21:第二交易日上午股價反彈29.92%,非正式收盤。
- Seoul Economic Daily|Elice第二交易日盤中反彈2026/10/21:上市第二日觸及漲幅限制及仍低於發行價的差距。
- Elice官方|直接液冷模組化AI資料中心2025/10/29:公司自述的AI PMDC、GPU與液冷技術。
- Elice官方|2026 GPU雲端服務與AI資料中心計畫2026/06/16:公司現有AI雲端服務、模組化資料中心及公開合作。
查核基準:2026年10月21日上午。上市首日收盤價與上市第二日盤中價分別標示。產業估值與台灣供應鏈影響屬財務及經濟機制分析,不是對個別企業財務狀況或股價的預測。本文不構成投資建議。