
 admin
Donatella離開Versace先賣美妝?REVOLVE合作正在測試Z世代精品新模式
離開一個掌舵近30年的時裝屋之後,如果是傳統精品產業的劇本,下一步很容易讓人想到:
- 成立個人設計師品牌
- 辦一場大型時裝秀
- 在米蘭、巴黎或紐約開旗艦店
但Donatella Versace這次選的順序完全不同。
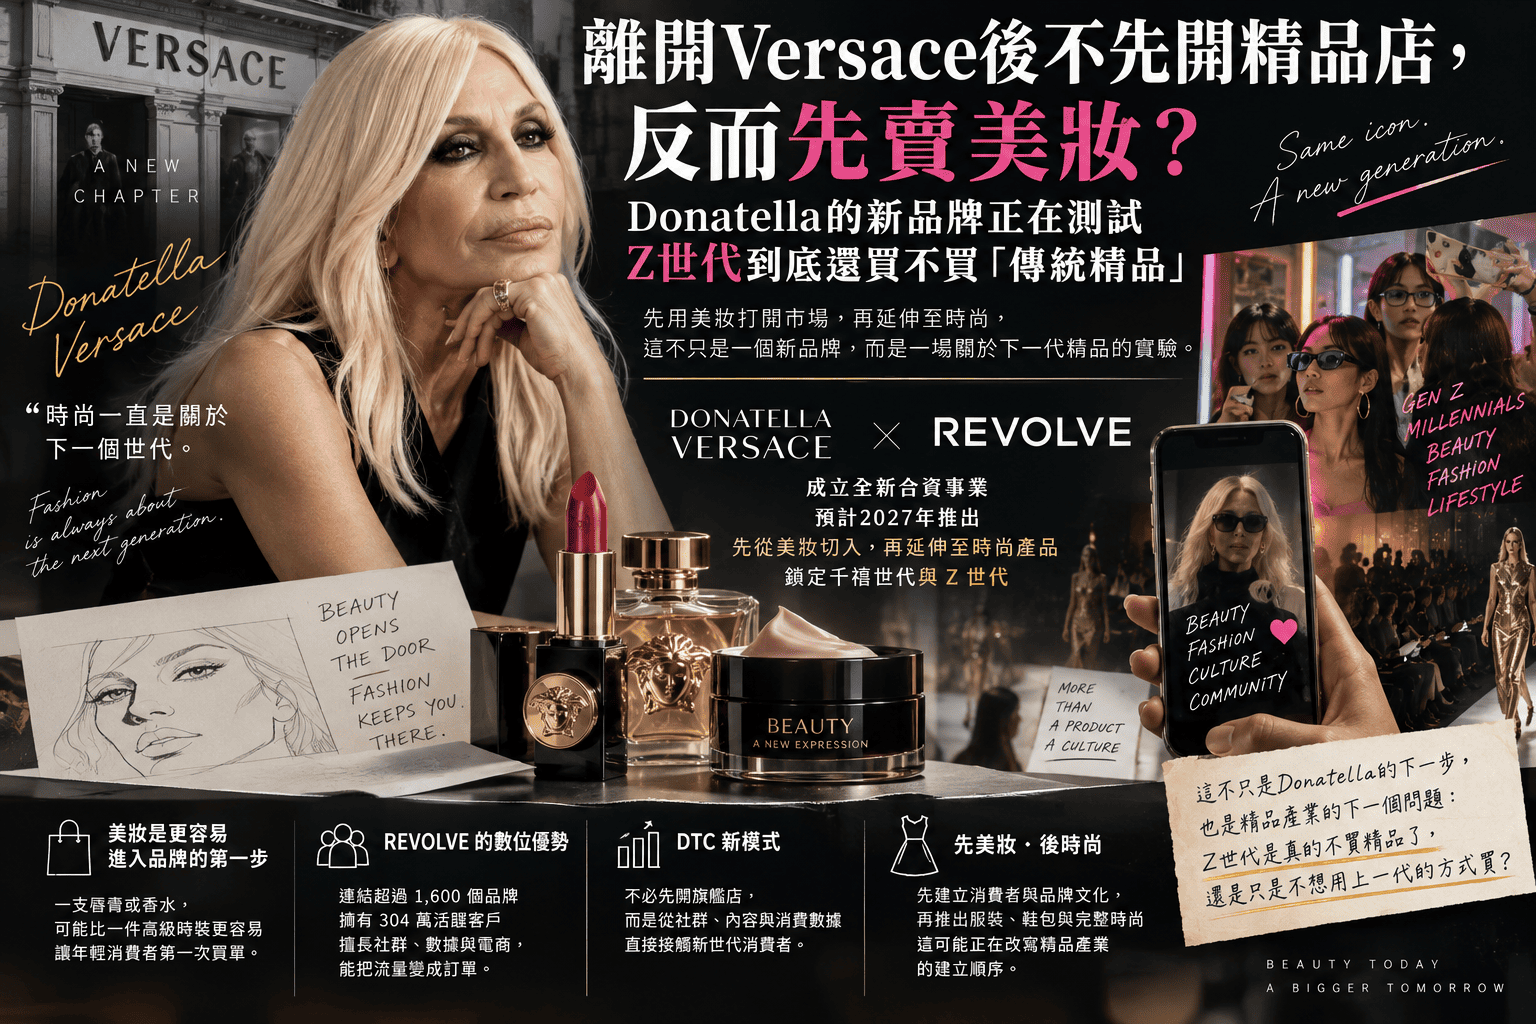
2026年9月21日,Donatella宣布與美國上市數位時尚零售商REVOLVE Group成立新的合資事業,打造一個橫跨美妝與時尚的新品牌。
品牌預計2027年推出,瞄準千禧世代與Z世代,而目前公開的第一階段方向不是高級成衣。
是先做美妝。
這個順序本身,可能比新品牌最後叫什麼名字更值得精品產業注意。
Donatella與REVOLVE真正測試的,可能不是「美妝能不能賣」,而是新一代精品品牌是否還需要先從昂貴服裝、秀場與旗艦店開始。
為什麼一個靠高級時裝聞名近30年的設計師,重新出發第一步反而選美妝?
最直接的答案就是:
美妝比較容易讓大量消費者完成「第一次購買」。
一件高級時裝可能要數千美元,甚至更高。
但一個新精品品牌如果先從:
- 唇膏
- 香水
- 眼妝
- 保養品
切入,消費者需要做出的第一次金額決策就低得多。
這也是精品美妝長期在奢侈品產業裡扮演的角色。
它把一個原本價格很高的品牌世界,往下延伸出一個更多人買得起的入口。
很多人的第一件「精品」,本來就不是包包,而可能是一支香水或唇膏
假設一名19歲消費者非常喜歡Donatella的視覺風格。
要他直接購買一件3,000美元洋裝,難度非常高。
但如果同一個世界觀裡推出:
- 40美元左右的唇膏
- 數十美元的香氛
- 入門彩妝或保養商品
購買門檻就完全不同。
品牌可以先讓消費者進入:
- 視覺世界
- 社群內容
- 產品體驗
- 品牌人物故事
等未來消費能力提高,再往服裝、鞋履與配件移動。
所以美妝真正賣的不只是產品,也是在賣「進入品牌世界的第一張門票」。
Donatella這次最特別的地方,是可能把精品品牌的建立順序整個倒過來
傳統精品品牌比較熟悉的成長路徑通常是:
高級服裝
↓
建立時裝屋聲望
↓
包包、鞋履、配件
↓
香水與美妝
Donatella和REVOLVE的新事業,至少目前公開方向,更接近:
人物IP
↓
美妝
↓
社群與顧客資料
↓
品牌文化
↓
再延伸完整時尚商品
先建立消費者,再建立完整衣櫃。
為什麼偏偏找REVOLVE?因為它本來就不是靠百貨公司櫃位長大的零售商
REVOLVE自2003年成立以來,本來就是典型的數位時尚平台。
它目前把自己定位為服務千禧世代與Z世代的下一代時尚零售商,平台連結超過1,600個新興、成熟及自有品牌。
REVOLVE長期投入的能力包括:
- 數位零售
- 網紅與創作者行銷
- 商品數據分析
- 庫存管理
- 價格管理
- 趨勢預測
2025年,平台平均每週新增超過2,400個款式。
傳統精品的核心能力是工藝、設計、秀場與精品店;REVOLVE真正擅長的,則是把流量、資料與文化熱度快速轉成訂單。
Donatella負責讓大家想談論,REVOLVE負責把談論變成購買
Reuters對這場合作的描述很清楚。
新事業希望把Donatella數十年來在:
- 時尚
- 音樂
- 娛樂
- 流行文化
累積的影響力,和REVOLVE的數位優先商業模式結合。
如果翻成最直接的商業語言,就是:
Donatella製造文化辨識度與話題
REVOLVE建立流量、數據與銷售轉換
這也正是現在很多DTC品牌最想做到的事情。
DTC真正改變的不是「把店搬到網路」,而是品牌可以直接認識自己的消費者
DTC就是Direct-to-Consumer,也就是品牌直接面對消費者。
傳統精品通路可能經過:
品牌
↓
代理或批發通路
↓
百貨公司/精品店
↓
消費者
DTC模式則更接近:
品牌
↓
網站/App/社群
↓
消費者
真正的差異不是少了一間店。
而是品牌可以直接看到:
- 誰買了什麼
- 多久回購
- 哪個市場轉換率高
- 哪一支影片帶來訂單
- 哪些商品被看很多次卻沒有成交
傳統精品店很清楚今天賣了多少錢,數位平台則能進一步知道消費者在買之前做了什麼。
所以這場合作最大的實驗,是「Donatella的直覺」能不能和「REVOLVE的數據」一起工作
Donatella代表的是非常典型的創意主導型精品文化。
設計師決定:
- 什麼是性感
- 什麼是華麗
- 什麼是下一季
市場再來判斷喜不喜歡。
REVOLVE則習慣大量觀察:
- 消費者正在看什麼
- 搜尋什麼
- 買什麼
- 什麼價格最容易成交
未來真正值得觀察的,不是創意或數據誰打敗誰,而是兩者能不能同時存在:創意負責製造慾望,數據負責降低商業判斷的盲區。
為什麼鎖定Z世代?因為他們發現品牌的地方,本來就不一定是精品店
傳統精品消費路徑可能是:
雜誌
↓
時裝秀
↓
百貨公司
↓
試穿
↓
購買
現在很多年輕消費者的路徑則可能更接近:
TikTok/Instagram/YouTube
↓
藝人或創作者
↓
搜尋品牌與評論
↓
手機直接下單
所以如果一開始就是針對Z世代建立品牌,先投入大量資金在全球旗艦店,未必是最有效率的第一步。
對新一代品牌而言,「在哪裡被發現」可能比「在哪裡開店」更優先。
傳統精品靠距離感建立價值,但Z世代品牌卻必須一直出現在手機裡
精品產業長期很擅長創造:
- 稀缺
- 距離感
- 神秘感
- 精品店儀式感
社群平台的邏輯卻完全相反。
品牌需要:
- 持續更新內容
- 回應文化話題
- 和藝人及創作者互動
- 做短影音
- 讓演算法持續看得到品牌
精品過去靠「不要太容易碰到」維持慾望,社群品牌卻必須靠「不能被忘記」維持慾望。
Donatella本人,其實就是新品牌推出前最重要的第一個產品
新品牌甚至還沒有正式上市,消費者先認識的是Donatella本人。
她本身就已經具備極高辨識度:
- 標誌性的金髮形象
- 華麗性感的設計語言
- 名人朋友圈
- 音樂與紅毯文化連結
- 近30年的Versace歷史
Vogue指出,Donatella目前Instagram追蹤者已超過1,200萬。
一般新創品牌第一個問題是「我是誰?」;Donatella的新品牌,可以直接跳到「我現在要賣什麼?」
但這也是最大包袱:新品牌不能只是「沒有Medusa Logo的Versace」
如果未來的新品牌仍然只是大量使用:
- 金色
- 性感剪裁
- 華麗視覺
- 高度相似的品牌語言
市場很快就會問:
「那我為什麼不直接買Versace?」
而且Versace本身也已經進入新的品牌階段。
Prada Group在2025年以12.5億歐元企業價值與Capri Holdings達成收購協議,並於同年12月完成交易;2026年Pieter Mulier正式接任Versace首席創意官。
接下來市場會同時看到「Versace品牌繼續前進」和「Donatella本人建立新世界」,兩條路線並行。
這也讓一個精品產業老問題變得非常直接:消費者愛的是品牌,還是設計師本人?
精品產業長期都存在這個問題。
設計師可能離開。
創辦人可能不再掌舵。
品牌可能被集團收購。
但消費者真正愛的是:
- Logo
- 品牌歷史
- 設計語言
- 還是那個設計師本人
Donatella的新事業將讓這件事第一次變得非常容易觀察。
為什麼先賣美妝特別適合做這場測試?因為產品比完整服裝系列更容易快速驗證市場
完整服裝系列需要處理:
- 布料
- 打版
- 尺寸
- 庫存
- 季節
- 物流
美妝同樣需要研發、法規、安全測試與供應鏈,但首發SKU可以更集中。
品牌可以先推出少量產品,再快速觀察:
- 哪個市場反應最好
- 哪些顏色轉換率最高
- 誰正在購買
- 哪種內容最容易促成首購
對一個新品牌而言,美妝不只是第一個商品類別,也是一個速度非常快的市場測試工具。
REVOLVE今年其實已經先用Cardi B測過「名人IP+美妝+社群+DTC」
REVOLVE在2026年已經和Cardi B合作推出Grow-Good Beauty髮品。
公司公布的Q1資料顯示,產品在3月預售時不到1小時售罄,4月正式推出時又再次在不到1小時內售罄。
推出短短數週後,Grow-Good Beauty的Instagram追蹤者已超過64萬。
這表示REVOLVE不是突然決定做美妝,而是已經在測試「人物影響力如何直接轉換成美妝銷售」。
Donatella的新品牌,可以理解成把相似的數位商業能力放到更高端、更精品化的位置。
美妝還有一個服裝比不上的優勢:它更容易產生回購
一名消費者可能一年才買一件高價服裝。
甚至幾年才換一個精品包。
但美妝與個人護理存在天然消耗週期。
- 粉底用完需要補
- 保養品會消耗
- 香水會再次購買
- 髮品具固定使用週期
對DTC品牌來說,這代表更有機會建立重複營收與顧客終身價值,而不只是一次性的高價交易。
但「先美妝、後服裝」也有風險:品牌可能最後只被當成美妝牌
品牌第一印象一旦形成,要重新改寫並不容易。
如果第一批消費者認識Donatella新品牌時,腦中只有:
- 香水
- 彩妝
- 保養
後續突然推出高價服裝時,市場未必會自然接受。
第一階段真正的任務不能只是「把美妝賣好」,還要從一開始就讓消費者知道這是一個完整的時尚世界。
這也是為什麼新型DTC品牌愈來愈像「媒體+商店」的混合體
過去電商網站的流程比較像:
看產品
↓
加購物車
↓
結帳
新一代品牌則更像:
看人物
↓
看短影音
↓
看品牌故事
↓
看別人分享
↓
參與文化話題
↓
最後購買
媒體和商店正在合體。
Z世代不一定是不買精品,他們可能只是不想按照上一代的方法買
把這個趨勢簡單理解成「年輕人不買精品」,其實太快。
年輕消費者仍可能喜歡:
- 設計師品牌
- 限量商品
- 名人同款
- 奢侈品文化
真正改變的是:
- 在哪裡發現品牌
- 怎麼建立信任
- 從哪裡完成第一筆購買
真正受到挑戰的不一定是奢侈消費,而是傳統精品的發現、分銷與購買路徑。
但REVOLVE也沒有放棄實體店,這反而證明未來不是「線上打敗線下」
REVOLVE雖然從數位零售起家,但近年也開始擴張實體通路。
包括洛杉磯The Grove的實體門市,以及規劃中的邁阿密門市。
這件事代表:
Digital-first,不等於digital-only。
數位優先的邏輯更像是:
先在線上找到消費者
↓
建立品牌與會員資料
↓
確認市場在哪裡
↓
再決定哪裡值得開店
和傳統精品一開始就搶黃金地段、開大型旗艦店的順序正好相反。
新精品真正可能改變的,是「開店順序」
| 模式 | 可能的品牌建立順序 |
|---|---|
| 傳統精品 | 設計產品 → 秀場 → 精品店 → 廣告 → 消費者 |
| 數位優先精品 | 人物與社群 → 入門商品 → 累積資料 → 建立消費者 → 再擴張服裝與實體店 |
這對台灣美妝與精品市場也值得注意,因為品牌發現入口早就高度社群化
台灣年輕消費者接觸新的:
- 彩妝
- 保養
- 香水
- 服裝品牌
很多時候已經不是先到百貨公司慢慢逛。
而是先從:
- YouTube
- Threads
- 短影音
- KOL與藝人內容
開始。
Donatella與REVOLVE的新事業也已把亞太地區列入未來的重要市場之一。
所以它未來進入亞洲市場時,第一場競爭不一定是哪間百貨先拿到專櫃,而可能是哪個社群平台先產生品牌慾望。
數位優先也有代價:手機螢幕上的精品,更容易被拿來和別人直接比較
走進傳統精品店時,消費者看到的是一整套被品牌控制的環境。
- 燈光
- 音樂
- 陳列
- 銷售服務
- 建築與裝潢
這些全部都在幫商品建立價值。
但手機螢幕不一樣。
旁邊隨時可能就是:
- 另一個品牌
- 更低價格
- 折扣碼
- 消費者評論
DTC降低部分通路距離,也同時削弱了傳統精品店最強的能力:完全控制消費者所處的品牌環境。
Z世代真正麻煩的地方,可能不是沒有忠誠度,而是品牌切換成本幾乎為零
手機往下一滑,就是下一個品牌。
今天社群正在討論A,兩個月後可能已經變成B。
因此新型數位品牌不能只靠一次首發爆紅。
還必須持續提供:
- 新品
- 內容
- 文化事件
- 人物話題
- 社群互動
Donatella的優勢恰好就在這裡。
她本來就長期活躍於時尚、名人、紅毯、音樂與娛樂文化之間。
新品牌真正最難的一關,可能不是2027年首發,而是2028年還剩多少人願意回來
第一年一定有大量天然話題:
- Donatella離開Versace後的新計畫
- 品牌名稱揭曉
- 第一批產品
- 明星合作
- REVOLVE數位行銷
真正困難的是12個月之後。
當「Donatella回歸」的新鮮感消失後,消費者還會不會:
- 回購
- 主動分享
- 等待新品
- 願意往更高價商品移動
首發測的是話題能力,第二年開始測的才是真正的品牌能力。
REVOLVE至少提供了一個夠大的測試場:超過300萬活躍客戶可以直接觀察市場反應
REVOLVE公布的2026年第2季資料顯示,截至6月底,過去12個月活躍客戶約304.1萬人,較去年同期成長11%。
同一季淨銷售額約3.474億美元,年增約12%。
這不代表Donatella的新品牌一定會成功,但它確實不用從「零個消費者」開始。
品牌一推出,就能直接進入一個已經擁有數百萬活躍消費者、成熟數據系統與社群行銷能力的平台。
Donatella這次真正挑戰的,可能不是Versace,而是「精品品牌到底還需不需要先變成傳統精品」
傳統精品品牌有一套非常成熟的成長想像:
設計師
↓
秀場
↓
高級成衣
↓
精品店
↓
名人
↓
香水與美妝
Donatella與REVOLVE可能正在反過來測試另一套順序:
人物IP
↓
社群
↓
美妝
↓
DTC
↓
消費者數據
↓
再建立完整時尚與實體空間
這也是整件新聞真正有意思的地方。
一個最具代表性的歐洲精品人物,正在用一套非常不傳統的方式重新建立品牌。
如果這套模式最後成功,它可能證明新世代精品不一定需要先讓消費者:
- 走進旗艦店
- 坐在時裝秀前排
- 先買一件非常昂貴的服裝
才開始形成品牌慾望。
反而可能是:
先在手機裡看到Donatella
↓
看到一個妝
↓
看一段影片
↓
買第一件美妝產品
↓
追蹤品牌
↓
最後才買一件真正昂貴的時尚商品
所以真正值得問的可能不是「Z世代還買不買精品」,而是「他們是不是已經不願意按照上一代的路徑買精品」。
Donatella的新品牌,接下來真正要測試的,就是這件事。