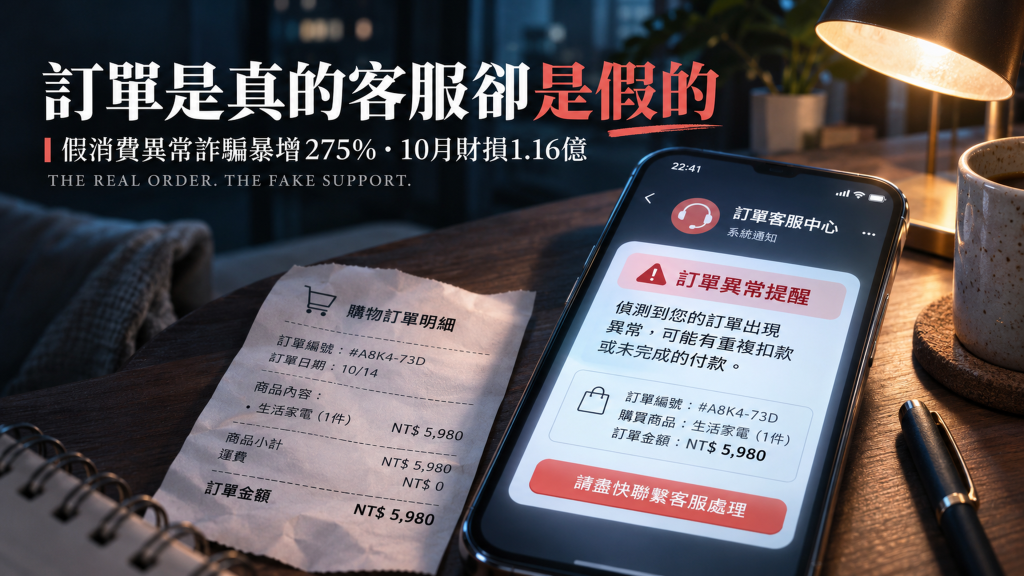
IS REAL.
THE SUPPORT
IS FAKE.
訂單資料是真的,客服卻是假的。
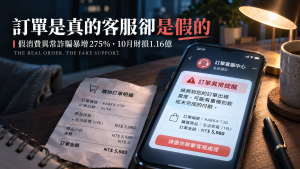
原創金融犯罪新聞示意圖|手機訊息、收據及訂單資料皆為虛構視覺,不代表實際受害者個資或特定商家。
訂單資料是真的,客服卻是假的!「假消費異常」詐騙暴增275%,10月671件騙走1.16億,刑事局揭最新手法
從真實購物資料、假LINE客服到網銀轉帳,刑事局揭露的新風險是:對方可能知道你買過什麼,卻不是真正的商家。
較2026年1月約增275%
精確數字1億1,677萬餘元
與2026年1月相比
新聞摘要|假消費異常詐騙671件,真實訂單也可能成為犯罪話術
「假消費異常」詐騙正在逆勢升溫!內政部警政署刑事警察局11月19日公布最新165打詐儀錶板統計,2026年10月全台「假消費異常(騙買家)」案件受理671件,財產損失達新台幣1億1,677萬餘元。與今年1月相比,受理件數增加約275%,財損金額更增加約470%。即使整體電信網路詐欺件數下降,這種冒充網購客服、謊稱重複扣款的手法仍持續增加。
這類詐騙最難辨認的地方,是不法人士可能掌握消費者真實姓名、聯絡資訊及過去購物紀錄,再假冒電商通知「訂單重複成立」「誤設自動扣款」或「不小心升級定期購買」。當訊息中的商品與訂單資料確實吻合,消費者容易誤以為平台系統出錯,急著聯絡訊息所附的假客服。
詐騙往往不是從第一通電話就要求匯出大筆金額,而是先引導加入假LINE客服、點擊釣魚網站,接著由自稱銀行專員的人員要求輸入金融資料、提供信用卡驗證碼,甚至開啟手機螢幕分享,依指示操作網路銀行或進行所謂的「轉帳驗證」。所謂取消扣款,最後卻變成受害人主動把錢轉出去。
警方公布的2026年10月全國電信網路詐欺案件共有1萬627件、財損39億6,007萬餘元,分別較2025年同月下降12%與20%。但單一假消費異常類型卻比今年年初增加,顯示整體詐騙減少,不代表每一種詐騙手法都受到同樣程度的抑制。此處的「增加470%」不是指所有詐騙財損增加470%,必須區分統計範圍。
WEKNOW核心觀察:詐騙從陌生訊息轉向利用真實訂單資訊建立信任。防範重點不只是辨認奇怪的錯字或網址,更是避免在焦慮之下,沿著陌生訊息提供的客服、LINE與驗證流程操作。收到訂單異常通知時,應自行開啟官方購物App或熟悉網站查證;已提供金融資訊或轉帳者,則應立即聯絡銀行並撥打165求助。
不要點訊息內的連結。自行開啟原本使用的購物App或官方網站,確認是否真的存在重複訂單或扣款。
假消費異常詐騙為什麼突然增加?刑事局公布最新671件數據
你可能早就知道,收到陌生簡訊不能隨便點擊連結。
但如果對方傳來的訊息,居然正確寫出你上個月購買的商品、訂購日期與聯絡資料,你還會立刻懷疑這是一場詐騙嗎?
這正是近期「假消費異常」詐騙最值得警惕的地方。
2026年11月19日,內政部警政署刑事警察局發布最新警示,指出部分詐騙集團透過非法取得的個人資料,冒用知名電商或商家名義發送訂單異常通知。
訊息可能聲稱系統不慎將單筆購物設成重複訂購,或將一次性交易改成定期購買、自動扣款。
消費者一旦急著取消交易,便可能被引導進入詐騙集團安排的客服流程。
依165打詐儀錶板統計,今年10月全台「假消費異常(騙買家)」詐騙受理671件,財損達1億1,677萬餘元。
與今年1月相比,受理件數增加約275%,財損金額增加約470%。這不是今年所有詐騙案件的成長率,而是特定詐騙類型在同一年1月至10月的變化。
即使社會持續宣導反詐騙,部分利用真實購物資訊建立信任的手法,仍可能持續吸引新的受害者。
10月總詐騙財損其實下降,為什麼假消費異常卻逆勢暴增?
刑事局同一天公布的另一組統計,是2026年10月全國電信網路詐欺案件共受理1萬627件,財損39億6,007萬餘元。
與2025年10月相比,案件數減少12%,財損減少20%。
如果只看這個整體數字,容易以為所有詐騙手法都正在下降。然而,假消費異常詐騙卻呈現不同趨勢。
2026年10月詐騙數據比較
| 統計項目 | 受理件數 | 財損金額 | 比較結果 |
|---|---|---|---|
| 全國電信網路詐欺 | 10,627件 | 39億6,007萬餘元 | 較2025年10月下降12%、20% |
| 假消費異常(騙買家) | 671件 | 1億1,677萬餘元 | 較2026年1月上升275%、470% |
這張表格有兩個重要觀察。
第一,整體詐騙下降與單一類型升高,可以同時成立。
第二,兩組統計採用的比較時間不同:整體詐騙是與去年同月相比;假消費異常則是與今年1月相比。
因此,不能把275%寫成「假消費異常比去年10月增加275%」,也不能說2026年10月全台詐騙總財損增加470%。
精確區分統計口徑,是理解這次新聞的第一步。
一封假訂單通知如何把人騙走?六個階段拆解完整陷阱
這類詐騙的關鍵,不是單純騙你買下不存在的商品,而是讓你相信原本正常的購物出了問題。
根據刑事局公布的主要手法,以及相關防詐宣導,可以整理出六個常見階段。
-
STAGE 01
取得可辨識的購物資料
詐騙者可能掌握消費者姓名、電話、電子郵件或部分訂單內容。這些資料讓訊息更像由真正的購物平台發出。
-
STAGE 02
製造扣款異常
假通知聲稱訂單重複成立、系統誤設定期購買,或即將進行不必要的扣款。
-
STAGE 03
提供假的取消方式
訊息附上客服網址、LINE帳號或電話,引導消費者不要使用平常的官方App,而是進入另一條「快速處理」路徑。
-
STAGE 04
假客服取得信任
假冒客服的人員核對部分購物資料,表示問題確實存在,再以退款、解除訂閱等理由要求進一步操作。
-
STAGE 05
轉交假銀行或金融專員
詐團可能要求提供銀行資料、信用卡驗證碼,或以螢幕分享方式指導操作網路銀行。
-
STAGE 06
資金遭轉出或信用卡被盜刷
最終可能發生的是受害者自行匯款、網銀遭不當操作,或金融資料被用於未經授權的交易。
這六個階段是整理警方揭露手法的典型流程,不表示每一個案件都依照完全相同的順序進行。
真正的共同點,是詐騙者用「解決購物問題」作為理由,逐步取得消費者對金融操作的配合。
「重複訂購」「自動扣款」「VIP升級」為什麼特別容易讓人慌張?
假消費異常詐騙經常使用不只一種話術。
刑事局在今年第三季的高風險遭冒名業者公告中,就整理出多種常見說法。
| 詐騙說法 | 想製造的心理壓力 | 正確查證方式 |
|---|---|---|
| 訂單重複成立 | 擔心被重複收費 | 自行登入官方訂單紀錄 |
| 誤設定期購買 | 擔心每月持續扣款 | 檢查正式訂閱與付款設定 |
| 不小心升級VIP | 擔心會員費持續增加 | 透過官方會員中心確認 |
| 誤設分期付款 | 擔心未來帳單持續扣款 | 向官方銀行查核 |
| 必須完成金流驗證 | 擔心不操作就無法退款 | 拒絕陌生金融操作 |
| 駭客入侵、資料異常 | 擔心帳號被盜 | 使用既有官方安全管道處理 |
這些話術的設計,都圍繞同一個情緒:如果現在不處理,未來可能損失更多錢。
當消費者開始擔心下一期信用卡帳單,或以為系統將持續自動扣款,便比較容易忽略原本應該確認的問題。
例如,通知究竟是從哪個網域寄出?訂單是否真的存在?銀行帳戶是否真的出現扣款?取消訂購為何需要轉帳?
真正值得警覺的,不只是「自動扣款」這幾個字,而是對方是否要求你離開官方平台,另外操作金融交易。
為什麼訂單資料是真的,通知還可能是詐騙?
過去許多防詐宣導會提醒民眾,看到陌生姓名、錯誤金額或奇怪的商品資訊,就要提高警覺。
但這次警方指出,詐騙集團可能利用非法取得的個人資料,讓假通知包含真實訂單資訊。
因此,訊息內容看起來正確,已經不足以證明寄件者是合法商家。
購買品項、日期、姓名或部分訂單內容可能與實際紀錄一致。
掌握資料不代表有權代表購物平台處理交易。
這裡需要區分兩個層次:第一,資料可能是真的;第二,取得並使用資料的人,可能不是原本的商家。
即使對方能正確說出你購買的商品,也未必能證明其有權代表平台處理訂單。
收到包含真實購物資訊的詐騙通知,不代表一定能直接認定某一家商家遭駭客入侵。
資料可能涉及不同的蒐集或流通環節,包括商家、第三方系統、物流、過去外洩資料及其他非法來源。
沒有技術鑑識或主管機關確認之前,不能只因為消費者曾向某商家購物,就認定該商家是資料外洩的唯一來源。
知名電商或品牌被冒用,代表業者就是詐騙集團嗎?
不是。
刑事局已定期公布遭詐騙集團冒名的高風險業者,提醒民眾不要因訊息中出現熟悉的品牌,就放下戒心。今年第三季的官方公告也列出曾被冒名較多的業者。
然而,被列為「遭冒名業者」與「違法參與詐騙」是完全不同的意思。
犯罪者可能利用合法企業的名稱、商標、購物紀錄或客服說明,讓假通知更容易被相信。
在這種情況下,真正的品牌本身也可能同時承受消費者的不信任與客服壓力。
例如,台灣鞋履品牌LA NEW在10月22日曾透過官網提醒,近期發現假冒品牌的詐騙郵件及簡訊,常以定期購買方案、訂單重複扣款等方式誘騙消費者點擊不明連結。
這是業者公開的防詐警示,不等於已證實其官方系統是某件資料外洩案的來源。
民眾接獲可疑通知時,應自行打開原本熟悉的官方網站或App查詢,而不是直接透過可疑通知提供的連結進行驗證。
假LINE客服如何接手?從退款協助變成網銀轉帳
許多受害者並不是看到第一封通知就立刻匯款。實際上,詐騙者常先讓消費者進入客服聊天過程。
假客服可能使用完整的公司名稱、品牌標誌與制式服務話術。有些還會把對話轉交給自稱銀行專員的人,讓人誤以為已經進入正式的金流處理程序。
此時,對方可能要求開啟網路銀行,執行「取消自動扣款」「確認帳戶沒有被重複扣錢」或「驗證退款帳戶」等操作。
解除訂單或停止訂閱,不應以轉帳至陌生帳戶作為必要程序。
如果對方要求轉入一筆金額,並聲稱只是確認帳戶可以正常使用,這已經超出一般電商客服處理訂單的正常範圍。
尤其當對方要求連續匯款,或聲稱第一次操作失敗、必須再驗證一次,更應立即停止。
退款應該是金額退回消費者,而不是要求消費者先把更多錢匯出去。
假客服要求螢幕分享有多危險?銀行畫面不應成為陌生人的遠端教學
這類詐騙的另一個高風險步驟,是要求消費者開啟LINE視訊或分享手機畫面。
詐騙者可能說,只要讓客服看著畫面,就能協助完成取消扣款。
但當手機正在顯示網路銀行時,畫面分享可能暴露帳戶餘額、收款人、交易金額、驗證通知或其他金融資訊。
更重要的是,對方可能一步步指示消費者完成轉帳,而受害者以為自己只是遵循退款程序。
即使沒有說出密碼,照著對方指示完成交易,也可能造成真實財損。
台灣大哥大11月6日發布的防詐公告,特別提醒民眾注意「假客服視訊教學」手法。
公告指出,詐團常利用解除錯誤訂單或金流異常的理由,要求消費者透過LINE視訊操作銀行功能。
這種風險不能只用「不要讓對方看到密碼」理解。即使沒有直接說出密碼,只要依照陌生人的指示完成金融交易,仍可能造成損失。
假消費異常與信用卡盜刷有什麼不同?不一定每案都是卡片被盜刷
新聞中常將假客服、信用卡盜刷與網路銀行詐騙一起討論。但從金融交易角度,至少要分成三種類型。
| 類型 | 主要風險 | 典型情況 |
|---|---|---|
| 假客服轉帳詐騙 | 受害人依指示匯款 | 為了「取消扣款」反而主動轉出存款 |
| 信用卡釣魚盜刷 | 信用卡資料遭不當使用 | 在假網站輸入卡號及驗證資訊 |
| 帳戶或身分資料遭竊 | 帳號權限或敏感資料外洩 | 輸入銀行帳密或提交身分資料 |
這三種類型可能彼此交錯,但不能認為假消費異常案件一定都是信用卡被盜刷。
例如,有些受害者是在網銀中自行轉帳給詐騙者,涉及的法律及銀行處理程序,可能與未經授權的信用卡交易不同。
反過來,民眾即使沒有被要求轉帳,也可能因輸入卡片資訊、授權付款或綁定行動支付而面臨盜刷風險。
要正確處理損失,必須先確認錢是以哪一種方式離開帳戶。
OTP驗證碼為什麼不能給?小額驗證也可能變成大額交易
詐騙者在誘騙信用卡資料時,常把一次性驗證碼(OTP)描述成取消訂單所需的確認程序。
但OTP通常是用來確認特定金融操作或交易授權,並不是所有退款、退訂都需要提供的密碼。
刑事局在過去公開的釣魚案件中,也曾提醒民眾注意驗證通知的交易內容。
例如,某件假冒ETC欠費的案例中,民眾以為只要處理120元停車費,卻在假網站輸入信用卡資訊及簡訊驗證碼。
警方指出,相關卡片約9分鐘內遭到4筆不同幣別交易,折合財損約15萬4,000元。
這是另一起已由刑事局公布的案例,可用來說明釣魚網站與信用卡盜刷風險;它不是本次10月671件假消費異常案件的代表性樣本,也不能混入該類案件的統計。
對消費者而言,收到銀行驗證碼時,應查看通知中的金額、店家及用途。
如果自己沒有進行該筆交易,就不要輸入驗證碼,也不要轉傳給自稱客服的人員。
假客服電話顯示台灣手機號碼,就比較安全嗎?
不一定。
在同一份11月19日新聞稿中,刑事局除了公布假消費異常趨勢,也說明境外詐騙話務可能透過設於台灣的通訊轉接設備,呈現為國內門號來電。
警方指出,部分犯罪集團使用DMT數位行動電話節費設備,將境外通話轉接成國內電信門號撥出。
隨著傳統設備遭查緝,還有部分詐騙集團改用一般Android手機與通訊應用程式,形成新的話務轉接方式。
刑事局11月19日公告公布,相關專案累計查獲48名犯嫌、38處話務轉接據點,查扣111台DMT設備。
同日公告的通訊詐騙查緝成果
| 項目 | 查緝成果 |
|---|---|
| 犯嫌 | 48人 |
| 話務轉接據點 | 38處 |
| DMT設備 | 111台 |
但這組查緝成果是刑事局對詐騙通訊基礎設施的統計,不代表48名犯嫌全部涉及10月671件假消費異常案件。
它可以說明的是:來電顯示為台灣門號,並不足以單獨證明來電者具有合法客服身分。
真正需要核實的,仍是來電對象、服務目的及要求的金融操作。
詐騙與AI有關嗎?不能看到個資精準就認定是AI生成
11月20日聯合報延伸報導中,有受訪警官分析,AI工具普及可能降低不法人士撰寫程式、尋找系統漏洞或處理大量資料的技術門檻。
這是一種對犯罪環境變化的研判。
但它與「警方已證明這671件詐騙全部由AI發動」是不同的說法。
目前公開的正式統計,沒有逐案提供AI工具使用比例,也沒有確認每一份假通知是由人工、既有範本或生成式AI製作。
工具使用推測,不等於每案事實。
因此,不能把AI工具直接描述成這次案件增加275%的唯一原因。
不過,從資安防護角度,假客服已經不一定需要使用粗糙的中文或錯誤排版。
即使一封通知文字流暢、格式漂亮,甚至與真實訂單內容吻合,也不能單靠外觀判斷其可信程度。
防詐的關鍵正在從「看訊息像不像真的」,轉向「確認訊息是否來自真正有權處理交易的管道」。
收到「重複扣款」通知,六個檢查點如何辨識真假?
在沒有任何金錢損失之前,最重要的動作是停止被陌生訊息引導。
可以先依照下列六項檢查。
- 確認訂單是否存在
不要點通知連結,直接從手機原本安裝的購物App或自行輸入的官方網站查看。
- 確認是否真的扣款
從銀行正式App或信用卡帳務紀錄查核,區分通知聲稱的扣款與實際交易。
- 檢查寄件地址
公司Logo及顯示名稱可以被模仿,應留意電子郵件寄件網域與實際連結指向的網域。
- 拒絕跳到陌生LINE客服
尤其要小心聲稱必須添加特定客服帳號才能取消訂單的訊息。
- 確認是否涉及金融操作
真正的取消訂單不應以先轉帳至陌生帳戶、提供網銀密碼或分享金融畫面為條件。
- 利用獨立官方管道查證
使用既有客服資料、官方網站,或撥打165確認是否為近期詐騙手法。
最重要的是將「查證管道」與「通知來源」分離。
如果訊息本身是假的,裡面的客服電話、連結、LINE帳號與說明文件都可能由詐騙者控制。
已經點擊可疑網址,是否代表銀行帳戶一定被盜?
不一定。
是否產生實際風險,需依使用者在可疑網站上完成了哪些操作判斷。
例如,只是開啟網頁、沒有輸入帳密、沒有下載程式,與已經提交完整金融資料,風險程度並不相同。
不同情況的緊急處理
| 已完成動作 | 建議優先處理 |
|---|---|
| 只點開不明網站 | 停止操作、關閉網頁、檢查是否下載檔案 |
| 輸入電商帳號密碼 | 從官方App或網站變更密碼、檢查登入活動 |
| 輸入銀行帳密 | 立即聯絡銀行、檢查帳戶權限與交易 |
| 輸入信用卡資料 | 立即通知發卡銀行評估停卡及風險控管 |
| 提供OTP驗證碼 | 立即聯絡銀行確認是否出現授權交易 |
| 已轉帳給對方 | 立即聯絡銀行、撥打165並報警 |
| 安裝不明遠端操作App | 停止操作並尋求裝置安全協助 |
不應宣稱只要點開網址就一定失去全部存款,也不能保證沒有輸入OTP就必然不會發生損失。
不同詐騙路徑使用的驗證方式並不相同。
已經遭到盜刷或匯款,最重要的緊急處理順序是什麼?
如果已經發生金融資料外洩、未經授權的信用卡交易或實際轉帳,處理速度就很重要。
- 立即停止與假客服互動
不要再進行「補驗證」「再次退款」「追回款項手續費」操作。
- 直接聯絡銀行
信用卡資料外洩者,確認是否需停卡、換卡或申請交易爭議調查。網銀轉帳者,告知銀行已發生疑似詐騙,請求評估緊急處理措施。
- 撥打165並正式報案
提供詐騙方式、匯款資料、收款帳號、通訊紀錄及交易時間。緊急狀況可撥打110或向警察機關報案。
- 保存證據
保留假通知、網址、對話、付款憑證與銀行通知,但不要再點擊可疑連結。
- 檢查帳號及裝置
若曾輸入密碼,應從可信任裝置或官方管道更新登入資訊,檢查陌生裝置及帳號授權。
- 追蹤後續處理
依銀行及警方指示補充資料,並留意是否有人冒充律師、銀行或反詐單位,另行收費聲稱可以追回款項。
台灣的金融機構聯防及警示帳戶程序,可協助處理部分遭詐資金流向,但不代表任何受騙款項都能保證追回。
若款項已被轉移、提領或跨境流動,處理難度可能明顯提高。
為什麼連網購平台也需要負責?防詐不能只要求消費者提高警覺
這次假消費異常詐騙的特殊之處,是犯罪者可能利用真實購物資訊,提高消費者對假通知的信任。
因此,平台除了提醒民眾不要點連結,也需要建立更可靠的資訊安全與客服制度。
對電商經營者而言,值得檢查的包括限制後台人員及第三方服務取得訂單資料的權限,減少不必要的資料暴露。
其次,建立異常資料存取紀錄與管理程序,方便發現問題時進行追查。
第三,在官方網站、訂單通知及客服中心清楚公布正式聯絡方式,降低消費者轉向假客服的機會。
第四,發現品牌遭冒用時,應盡速公布防詐提醒,並依實際情況進行可疑網站通報。
第五,如涉及已確認的個人資料安全事件,須依適用法規及主管機關要求辦理相關處理與通知。
但業者的資安責任也必須依具體事件認定。
不能只因消費者收到假通知,就在未經查核前認定某平台違法,或宣稱它必然遭到特定駭客入侵。
165打詐儀錶板、銀行與數發部通報平台各能做什麼?
面對詐騙,台灣目前有不同用途的官方管道。
提供詐騙疑慮諮詢及相關通報協助,涉及實際受騙時也可依指示辦理報案。
165全民防騙網提供官方詐騙趨勢、案例與相關資訊,協助了解近期常見犯罪類型。
查看打詐儀錶板處理帳戶安全、信用卡停卡、可疑交易及金融爭議程序。
受理正式報案、調查、證據蒐集及必要通報程序。
可用於通報疑似詐騙網站或相關網路內容,協助平台及技術防護處理。
查看官方通報入口這些機構的功能不同。例如,通報可疑網站不等於已完成金融交易止付;向銀行申請停卡,也不代表已完成警方正式報案。
若已遭受金錢損失,應依實際情況同時處理金融安全與報案問題。
WEKNOW深度觀察:當詐騙者知道你買了什麼,信任危機才真正開始
過去的假購物通知,往往是寄給大量不特定使用者的訊息。即使收件者根本沒有買過相關商品,也可能收到一模一樣的通知。
這類詐騙相對容易因內容不符合個人經驗而被識破。
但刑事局11月19日的最新警示顯示,詐騙者已能利用部分真實購物資料,讓通知更接近使用者的日常生活。
一旦訂單資料吻合,消費者可能不再問「這封信是真的嗎」,而是直接問「我要怎麼取消扣款」。
這個思考轉換,正是犯罪者希望達成的效果。
從個人資安角度,真正有效的防護方式,不只是訓練自己辨認陌生網址,而是建立清楚習慣:涉及金錢、帳號權限與個人資料的操作,必須回到獨立且可信的正式管道確認。
從平台經營角度,訂單資料不只是用來完成出貨與行銷的商業資訊,也可能在外流後被犯罪者重新組合成詐騙腳本。
因此,電商資安與消費者防詐,已經不是兩個完全分開的議題。
2026年10月的671件受理紀錄,以及1億1,677萬餘元財損,說明消費異常通知仍可能造成重大損失。
但更值得重視的,不只是這些已經發生的案件。
WEKNOW / THE REAL ORDER, THE FAKE SUPPORT 真正的防線,不是「資料看起來是真的」,而是「對方是否有權處理你的交易」。 VERIFY THE SOURCE / NOT JUST THE CONTENT
當一封假訊息能正確說出你的購物紀錄,下一道防線就不能只靠「資料看起來是真的」,而必須確認對方究竟是不是真正的服務提供者。
這也是這次「假消費異常」詐騙警示,最值得所有網購消費者記住的事。
2026年假消費異常詐騙數據視覺化:1月至10月增幅
以下以2026年1月各自設為100,將刑事局公布的約275%及470%增幅換算為10月指數。這是方便比較的指數圖,不是各月份實際件數或金額。
詐騙案件數與財損指數
受理件數指數:2026年1月100,2026年10月375,約增加275%。
兩個數值都是以1月為100的指數,不是實際案件數或損失金額。
這張圖最值得注意的是,財損指數的增幅明顯高於案件數指數。若以10月公布財損總額除以671件粗略計算,每件受理案件對應的算術平均財損約17.4萬元,但不能把這個平均數當成每位受害者的實際損失或典型案件金額。
假消費異常詐騙 FAQ|12題
Q1:什麼是假消費異常詐騙?
假消費異常詐騙,是不法人士冒用電商、商家或客服身分,謊稱訂單重複、定期扣款或金流設定出錯,再以取消訂單、退款及解除設定為由,誘騙消費者提供金融資料或操作轉帳的詐騙手法。
Q2:2026年假消費異常詐騙真的暴增275%嗎?
依刑事警察局11月19日公布的165統計,2026年10月受理671件,較同年1月增加約275%;財損1億1,677萬餘元,較1月增加約470%。這兩個增幅分別代表案件數與財損,不是同一項數據。
Q3:收到重複訂購或自動扣款通知,該怎麼辦?
先不要點擊訊息中的連結或聯絡方式。自行打開原本使用的購物App或官方網站,檢查訂單、訂閱設定及扣款紀錄;若仍有疑問,使用官方公布的客服管道查證。
Q4:對方知道我的名字和購物紀錄,還有可能是詐騙嗎?
有可能。刑事局指出,詐騙者可能使用非法取得的個人資料,讓假通知包含真實購物內容。但單憑收到詐騙通知,不能直接判定特定商家就是資料外洩來源。
Q5:LINE客服說可以幫我解除扣款,是真的嗎?
應先確認該帳號是否為商家的正式客服。若要求轉帳驗證、提供信用卡驗證碼、開啟網銀或分享金融操作畫面,應立即停止並透過獨立官方管道確認。
Q6:解除自動扣款需要去ATM或網路銀行操作嗎?
正常的取消購物訂單、退款或取消訂閱,不應要求消費者將款項轉入陌生帳戶作為驗證。刑事局已將要求操作ATM、網銀解除設定列為常見假客服詐騙警訊。
Q7:收到銀行OTP驗證碼,可以提供給客服嗎?
不可以隨意提供。應確認驗證碼對應的交易金額、店家與用途。如果不是自己正在進行的交易,不要輸入或轉傳驗證碼,並透過銀行官方管道查證。
Q8:不小心點擊詐騙連結,銀行存款會立刻被盜走嗎?
不一定。只點開網站與已輸入帳密、提供OTP、安裝不明程式或完成轉帳,風險程度不同。應立即停止操作,檢查是否提供金融資訊,並依具體情況聯絡銀行或尋求安全協助。
Q9:信用卡已經被盜刷,第一步應該做什麼?
立即聯絡發卡銀行,告知疑似未經授權交易,確認是否需停卡、換卡或啟動爭議帳款調查。同時保存交易通知、相關訊息與紀錄,必要時撥打165及報警。
Q10:已經依假客服指示匯款,165能把錢追回來嗎?
應立即撥打165、聯絡銀行並報警,讓相關單位儘速處理。警示帳戶及金融聯防制度可能協助阻斷部分資金流動,但是否能追回款項,取決於金流狀態及個案情況,不能保證全額返還。
Q11:假客服打來顯示台灣手機號碼,就代表是真的嗎?
不代表。刑事局已指出,境外詐騙話務可能透過DMT等設備轉接成國內門號。來電顯示不能單獨作為身分驗證依據,仍須使用商家或銀行既有官方聯絡方式確認。
Q12:除了撥打165,還能去哪裡查詢或通報詐騙?
可透過165打詐儀錶板查詢詐騙趨勢,使用165全民防騙網取得諮詢與報案資訊;可疑網路連結亦可參考數發部網路詐騙通報查詢網官方入口。已發生金融損失者仍應優先聯絡銀行並報警。
原始新聞來源與事實查核
本篇主要依刑事警察局2026年11月19日公告、第三季遭冒名業者防詐公告、台灣大哥大11月6日假客服警示,以及警方既有信用卡釣魚案例撰寫。相關數據及不同案件範圍分別註明。
官方數據與查核結果
| 查核項目 | 查核結果 | 來源/限制 |
|---|---|---|
| 最新刑事局警示 | 2026/11/19發布 | 刑事警察局 |
| 10月假消費異常受理 | 671件 | 165統計 |
| 10月假消費異常財損 | 1億1,677萬餘元 | 165統計 |
| 案件數增幅 | 較2026年1月約+275% | 刑事局 |
| 財損增幅 | 較2026年1月約+470% | 刑事局 |
| 全國10月電信網路詐欺 | 10,627件 | 與2025年10月相比 |
| 全國10月電信網路詐欺財損 | 39億6,007萬餘元 | 與2025年10月相比 |
| 真實訂單資訊被用於詐騙 | 刑事局已提出警示 | 官方新聞稿 |
| 671件均由AI製作 | 沒有此項證據 | 不得宣稱 |
| 特定電商為資料外洩源頭 | 不能直接確認 | 須個案調查 |
| DMT成果與671件屬同一集團 | 沒有此項證據 | 不得合併解讀 |
主要官方與交叉查核來源
- 刑事警察局|2026年11月19日假消費異常671件與DMT警示
- 內政部|11月19日正式警政新聞稿
- 刑事警察局|第三季高風險遭冒名業者及假客服話術
- 台灣大哥大|11月6日假客服視訊教學防詐公告
- 刑事警察局|120元假欠費與信用卡釣魚案例
- 金管會|金融機構防制詐欺犯罪相關法規
- 聯合新聞網|訂單資料是真的、客服卻是假的相關報導
- 165打詐儀錶板|官方詐騙趨勢及案例
- 165全民防騙網|防詐資訊及諮詢入口
- 數位發展部|網路詐騙通報查詢網相關官方入口
275%是案件增幅,470%是財損增幅;比較時間為2026年1月至10月。真實訂單不代表已確認特定平台遭駭;AI參與比例未有逐案證據;DMT查緝成果與671件不能直接視為同一批犯嫌。資料查核截至2026年11月20日上午(台灣時間)。